
5 ideas clave de la semana
- La reapertura parcial del oleoducto saudí alivió el precio del crudo, pero no el costo de transportarlo: el Brent bajó de casi US$109 a alrededor de US$98 por barril, mientras contratar un superpetrolero para atravesar Ormuz superó el US$1 millón diario. El diésel también siguió bajo presión: en Estados Unidos alcanzó US$6,53 por galón.
- La energía gana peso en la política estadounidense: Donald Trump evalúa restringir temporalmente las exportaciones de diésel para contener los precios internos, pese a las advertencias de que la medida podría reducir la producción de las refinerías. Al mismo tiempo, el encarecimiento de los combustibles está debilitando las perspectivas republicanas en las elecciones de mitad de mandato.
- China y Japón ganan peso en las decisiones económicas globales: China llega a las negociaciones comerciales con Estados Unidos con mayor margen por su influencia sobre la demanda de petróleo. Por otra parte, Japón elevó su tasa de referencia a 1,25 %, el nivel más alto desde 1995; esto podría reducir las inversiones japonesas en bonos estadounidenses y presionar sus rendimientos.
- Europa combina la defensa de Ucrania con nuevas alianzas económicas: los ataques rusos afectan la producción y el transporte ucranianos, mientras Kiev solicita nuevas defensas antimisiles y promueve una tregua energética. En paralelo, la Unión Europea propone incorporar a Canadá como miembro asociado para fortalecer la cooperación en defensa, energía, tecnología y minerales críticos.
- El empleo crece en Lima, pero la mejora no alcanza por igual a los ingresos: la ocupación entre personas con educación universitaria aumentó 17,1 %, aunque su ingreso promedio cayó 1,9 % y el subempleo por ingresos siguió avanzando. En este contexto, el Gobierno prepara el incremento escalonado del sueldo mínimo hasta S/ 1300 y una fórmula técnica para futuros reajustes.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: el petróleo da un respiro, pero el Golfo sigue bajo presión
Foto: Imagen generada con OpenAI
Arabia Saudita reanudó parcialmente las operaciones del oleoducto este-oeste, afectado por los ataques contra tres estaciones de bombeo. La infraestructura volvió a transportar petróleo hacia el puerto de Yanbu, aunque todavía con un flujo reducido y sin que se haya confirmado la normalización de las exportaciones desde el mar Rojo. La expectativa de una recuperación progresiva contribuyó a que el Brent descendiera más de 2 % y se situara alrededor de los US$98 por barril, frente a casi US$109 una semana antes (Investing, 2026; The New York Times, 2026).
La reapertura parcial reduce el riesgo de una interrupción prolongada, pero no resuelve la presión sobre el transporte marítimo. Durante el cierre, Arabia Saudita trasladó una mayor proporción de sus exportaciones hacia el golfo Pérsico y recurrió a transferencias de petróleo entre buques frente a Omán. La menor disponibilidad de embarcaciones elevó el costo de contratar un superpetrolero para atravesar Ormuz por encima de US$1 millón diario, equivalente a cerca de US$26 por cada barril transportado. Alrededor de 15 % de la flota mundial de estos buques se concentró frente a las costas omaníes, mientras los desvíos por el cabo de Buena Esperanza añadieron aproximadamente dos semanas y US$1 millón al costo de cada viaje (The Wall Street Journal, 2026).
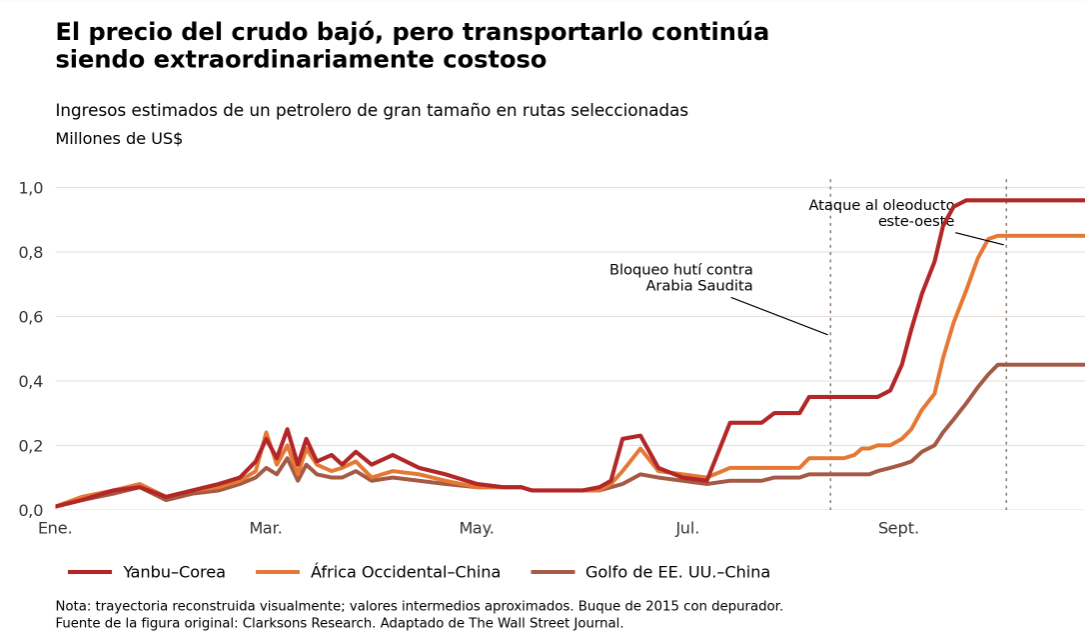
La mayor presión continúa concentrándose en el diésel. Las restricciones en Ormuz redujeron los envíos de Kuwait, Emiratos Árabes Unidos e Irak, mientras los ataques hutíes limitaron las exportaciones sauditas desde el mar Rojo. Según la Agencia Internacional de Energía, el volumen de diésel retenido en el golfo Pérsico era aproximadamente tres veces mayor que la oferta perdida por los ataques ucranianos contra refinerías rusas. En Estados Unidos, el precio promedio del diésel alcanzó US$6,53 por galón en la semana del 21 de septiembre, más de 70 % por encima del nivel previo a la guerra con Irán (EIA, 2026). Debido a su utilización en el transporte, la industria y la agricultura, este encarecimiento puede trasladarse a los alimentos y la inflación, incluso si sigue descendiendo el precio del crudo (The Wall Street Journal, 2026; The New York Times, 2026).
La crisis también está modificando las alianzas de seguridad regionales. Donald Trump decidió no incorporarse, por el momento, a una ofensiva saudita contra los hutíes, pese a que el Pentágono había preparado posibles ataques. Washington procura evitar la apertura de otro frente mientras continúa la guerra con Irán, pero necesita conservar la cooperación de Riad para proteger las rutas energéticas. La decisión también refleja las dudas sobre la eficacia de una nueva campaña contra los hutíes, después de que las operaciones estadounidenses de 2025 comprendieran más de 1.000 ataques y consumieran alrededor de US$1.000 millones en municiones solamente durante el primer mes, sin eliminar sus capacidades militares (The New York Times, 2026).
La vulnerabilidad regional también amenaza la estrategia de diversificación económica del golfo. Centros de datos de Amazon Web Services en Abu Dabi y Baréin permanecen mayormente fuera de servicio seis meses después de ser alcanzados por ataques iraníes, con más de 270 servicios informáticos todavía afectados entre ambas instalaciones. La situación eleva el riesgo para proyectos como el complejo de inteligencia artificial de cinco gigavatios anunciado en Emiratos Árabes Unidos, cuyo desarrollo requiere inversiones de decenas de miles de millones de dólares y un suministro eléctrico continuo. De este modo, el conflicto no solo compromete las exportaciones de hidrocarburos: también cuestiona la capacidad del golfo para convertirse en un centro mundial de datos e inteligencia artificial (The Wall Street Journal, 2026).
Estados Unidos: el diésel y la inteligencia artificial agitan la política estadounidense
Foto: Imagen generada con OpenAI
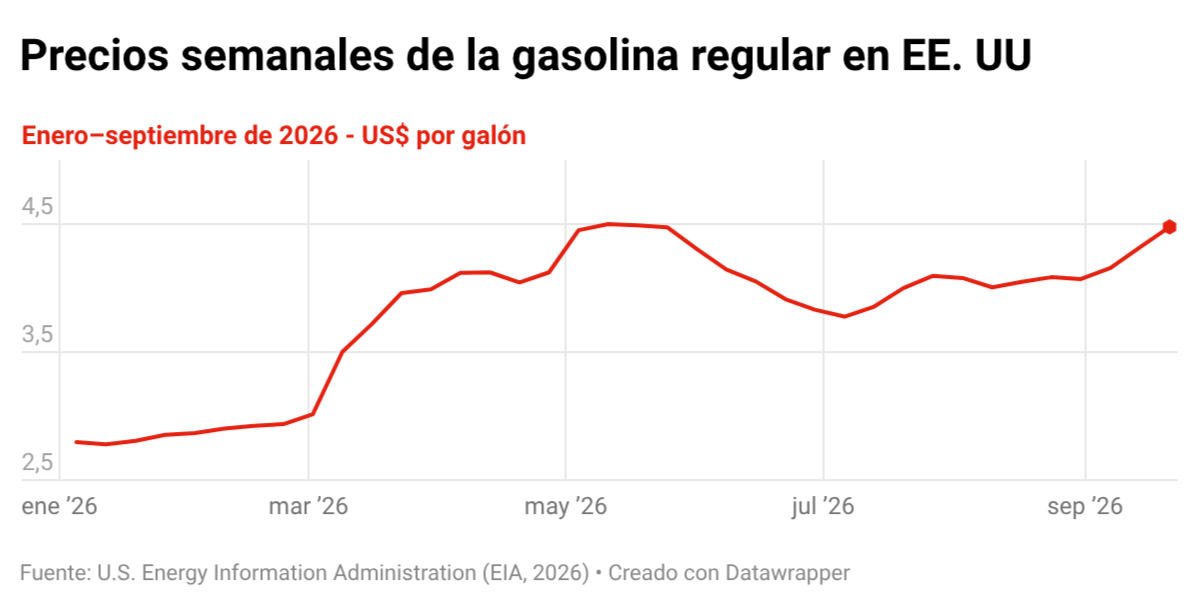
Donald Trump afirmó que evalúa restringir las exportaciones estadounidenses de diésel para contener el aumento de los precios internos. El Gobierno todavía analiza si sería viable aplicar una prohibición total, parcial o temporal, por lo que la medida no ha sido aprobada. La propuesta ganó respaldo entre legisladores republicanos de estados agrícolas, ante el encarecimiento del combustible utilizado por camiones y maquinaria. El precio promedio del diésel alcanzó un récord de US$6,53 por galón, casi un dólar más que un mes antes (The Wall Street Journal, 2026).
La intervención podría ofrecer alivio temporal, pero también generar efectos contraproducentes. Desde el inicio de la guerra con Irán, los inventarios comerciales de diésel disminuyeron 11 %, mientras las exportaciones semanales aumentaron 31 %. Una de las alternativas sería limitar alrededor de 300.000 barriles diarios que actualmente superan el promedio histórico. Sin embargo, la pérdida de compradores internacionales podría llevar a las refinerías a procesar menos petróleo y reducir también la producción de gasolina y combustible para aviones. Algunas regiones estadounidenses, como el noreste, dependen además de importaciones y quedarían expuestas a un aumento de los precios internacionales (The Wall Street Journal, 2026).
El costo de los combustibles ya está influyendo en las elecciones legislativas de noviembre. Según el modelo de The Economist, los demócratas tienen 93 % de probabilidad de obtener el control de la Cámara de Representantes y 59 % de alcanzar la mayoría en el Senado. Su ventaja en las encuestas generales aumentó de 6,1 a 7,4 puntos porcentuales entre el 9 y el 17 de septiembre, y ha seguido de cerca el precio de la gasolina, con un desfase aproximado de dos semanas. Aunque estas cifras representan probabilidades y no resultados definitivos, muestran cómo el encarecimiento de la energía puede alterar las preferencias electorales y condicionar las decisiones económicas de la Casa Blanca (The Economist, 2026).
Al mismo tiempo, la inteligencia artificial comienza a modificar el mercado laboral sin provocar todavía el desempleo masivo anticipado por algunos expertos. La tasa de desempleo se situó en 4,1 % en agosto y un análisis de 321 ocupaciones encontró que el empleo en los puestos más expuestos a la IA se mantuvo estable. No obstante, estos trabajadores registraron un crecimiento salarial real 6,7 % menor desde 2023. El efecto fue más intenso entre los empleados de menores ingresos y los trabajadores administrativos y de apoyo. En las ocupaciones más vulnerables a la sustitución tecnológica, las nuevas contrataciones de jóvenes de 22 a 25 años disminuyeron alrededor de un tercio desde 2021 (The New York Times, 2026).
Estas transformaciones han llevado la regulación de la IA al centro del debate político. Ocho de cada diez estadounidenses respaldan la adopción de controles, incluso si estos ralentizan la innovación, pero Washington continúa dividido. Los demócratas reclaman medidas urgentes y algunos legisladores republicanos también apoyan evaluaciones externas o facultades para suspender modelos considerados peligrosos. Trump y otros dirigentes republicanos sostienen, en cambio, que una regulación estricta debilitaría a Estados Unidos frente a China. Mientras el Congreso discute propuestas con diferentes alcances, los estados avanzan por separado: California y Nueva York ya exigen reportes de incidentes y contemplan multas que pueden alcanzar US$1 millón (The Economist, 2026).
China amplía su margen estratégico, mientras Japón eleva sus tasas
Foto: Imagen generada con OpenAI
Xi Jinping buscará prolongar la tregua comercial con Estados Unidos durante su encuentro con Donald Trump en Washington. La diferencia entre los calendarios políticos favorece al mandatario chino: Trump enfrenta las elecciones legislativas de noviembre y el impacto que una nueva escalada arancelaria tendría sobre los consumidores estadounidenses, mientras Xi se prepara para un cuarto mandato y dispone de mayor tiempo para negociar. La tregua permitiría a China atender la crisis inmobiliaria, el desempleo juvenil y la debilidad del consumo, a la vez que continúa fortaleciendo su capacidad industrial, tecnológica y militar (The New York Times, 2026).
El acercamiento ya permitió crear una junta comercial para identificar posibles reducciones arancelarias y reactivar algunas compras chinas de productos agrícolas estadounidenses. Sin embargo, las empresas mantienen expectativas moderadas. Aunque su confianza alcanzó el nivel más alto desde 2021 y los fabricantes de semiconductores elevaron los ingresos estadounidenses en China, las ventas de la mayoría de las compañías permanecen estancadas desde 2023. A ello se suman nuevas amenazas arancelarias, restricciones tecnológicas y el objetivo chino de sustituir componentes extranjeros: la participación de equipos nacionales en la fabricación de obleas habría aumentado desde 6 % en 2020 hasta cerca de 30 % en 2026 (The Economist, 2026).
China también llega a la negociación con mayor influencia sobre los mercados energéticos. Durante los primeros seis meses de la guerra con Irán, redujo sus importaciones de petróleo en 23 %, utilizando reservas acumuladas, capacidad de refinación y fuentes alternativas de energía. Esta caída de la demanda habría mantenido el precio internacional aproximadamente US$10 por barril por debajo del nivel que habría alcanzado si las compras chinas se mantenían al ritmo anterior. Además, los vehículos eléctricos ya representan alrededor del 14 % del parque automotor chino y permitieron reducir el consumo en aproximadamente 1,5 millones de barriles diarios durante el segundo trimestre. De este modo, el mayor importador mundial de petróleo comienza a ejercer una influencia que antes correspondía principalmente a los grandes productores (The New York Times, 2026).
Al mismo tiempo, el Banco de Japón elevó su tasa de referencia hasta 1,25 %, el nivel más alto desde 1995, y señaló que podrían producirse nuevos incrementos. Sin embargo, el yen se debilitó después del anuncio, porque dos integrantes del directorio sugirieron que los siguientes ajustes podrían avanzar más lentamente de lo esperado. El dólar subió 1,2 % frente a la moneda japonesa y alcanzó los ¥157,83, mientras el rendimiento de los bonos soberanos japoneses a diez años se aproximó al 3 %, un nivel no registrado desde mediados de la década de 1990 (The Wall Street Journal, 2026).
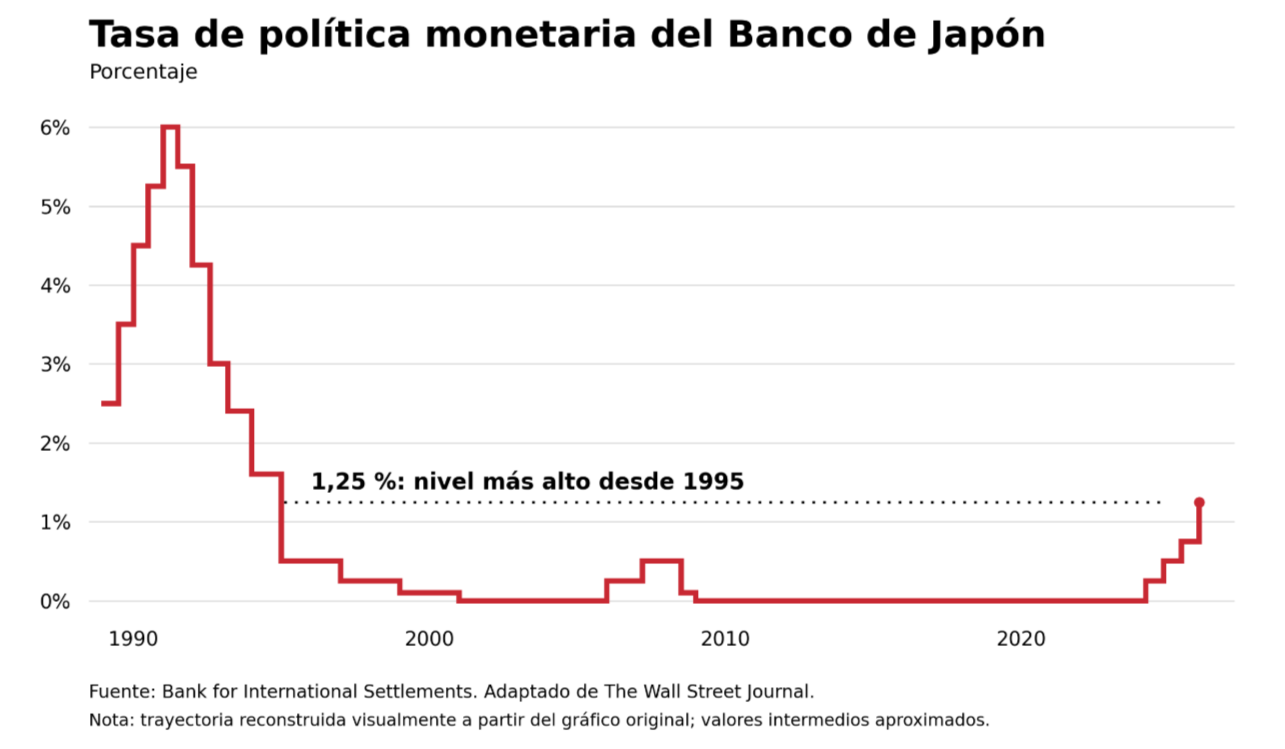
La normalización monetaria japonesa puede afectar también a los mercados internacionales. Los inversionistas del país mantienen aproximadamente US$2,5 billones en acciones, bonos y otros activos estadounidenses, incluidos cerca de US$1,1 billones en títulos del Tesoro. Si las mayores tasas internas impulsan la repatriación de una parte de esos recursos, disminuiría una fuente importante de demanda para la deuda estadounidense y aumentaría la presión sobre sus rendimientos. Asia combina así dos transformaciones: China utiliza su peso comercial y energético para ganar margen frente a Washington, mientras Japón reduce gradualmente una política de tasas bajas que durante décadas sostuvo los flujos de capital hacia el exterior (The Wall Street Journal, 2026).
Europa: Ucrania busca una tregua energética, mientras Europa redefine sus alianzas
Foto: Imagen generada con OpenAI
Ucrania solicitó a Estados Unidos un nuevo paquete de armamento para afrontar el invierno, incluidos sistemas antimisiles Patriot y otras tecnologías defensivas. El presidente Volodímir Zelenski afirmó que espera que Washington impulse una “tregua energética” para detener los ataques contra la infraestructura de ambos países. Francia también propuso una moratoria sobre las ofensivas dirigidas contra instalaciones petroleras. Sin embargo, todavía no existe un acuerdo y Kiev sostiene que Rusia no modificará su estrategia sin una mayor presión económica y militar (The Wall Street Journal, 2026).
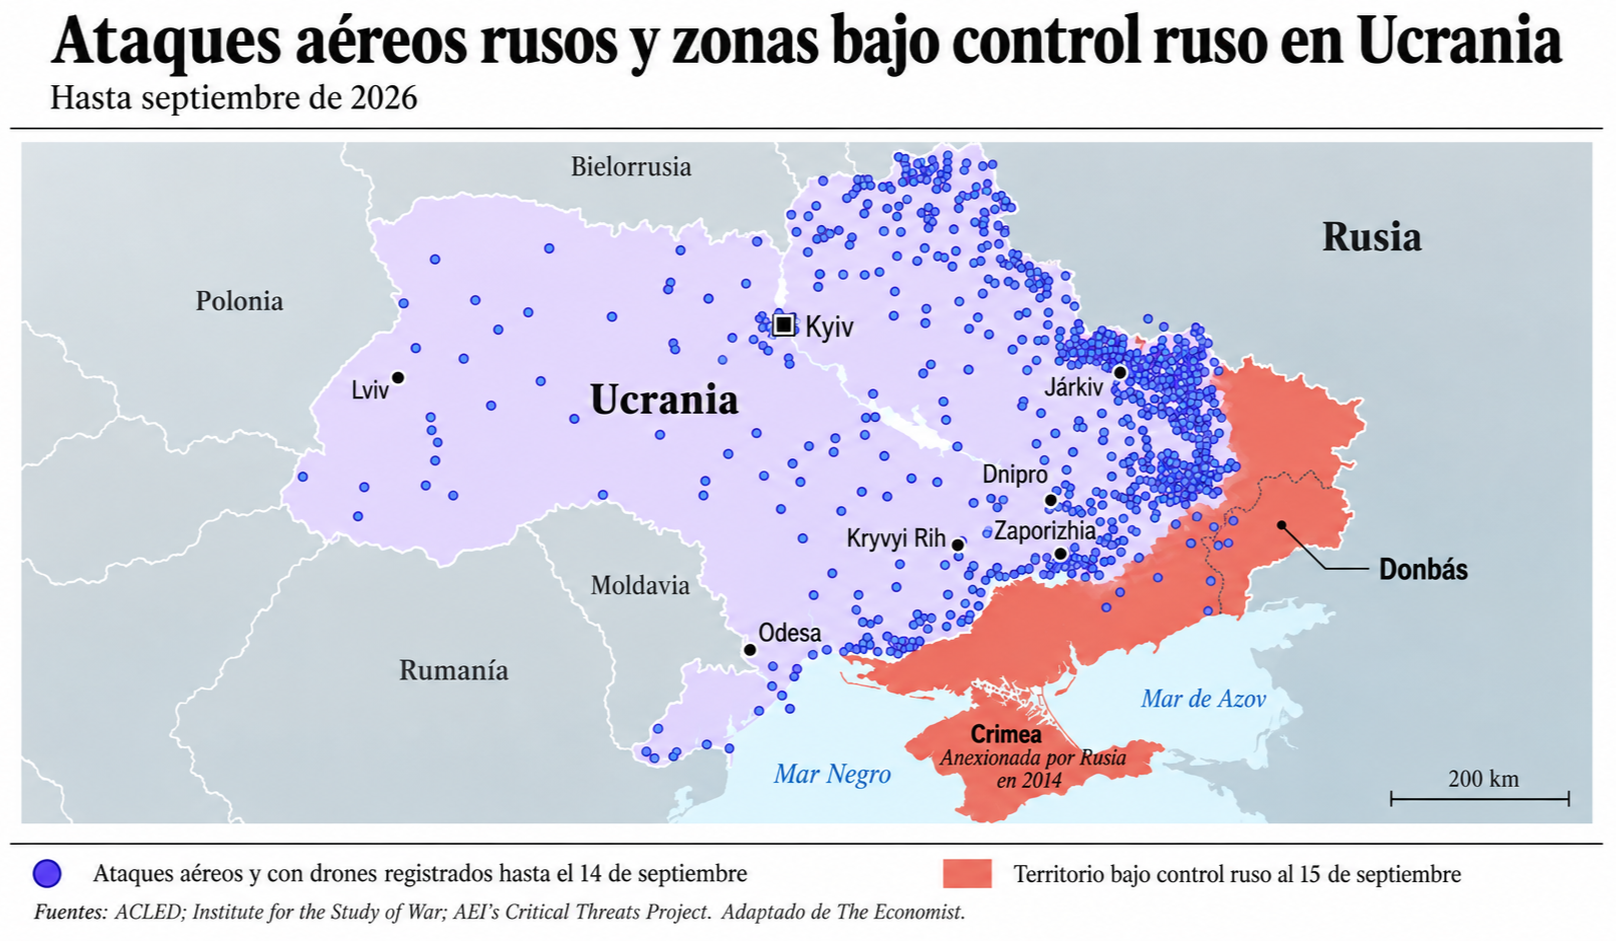
El impacto de la ofensiva rusa ya se extiende a la economía ucraniana. La producción de acero cayó 60 % interanual en agosto. Más de 250 locomotoras fueron destruidas durante el año y el cierre de los puertos de aguas profundas de Odesa amenaza las exportaciones agrícolas, que en 2025 representaron más del 10 % del producto bruto interno (The Economist, 2026).
La presión rusa también alcanza a Europa mediante drones, ciberataques y sabotajes sin llegar, hasta ahora, a una confrontación directa con la OTAN. A la vez, Estados Unidos combina presión e incentivos: promulgó una ley que permite imponer aranceles de hasta 100 % a los principales compradores de energía rusa, mientras evalúa acuerdos comerciales con Moscú antes del fin de los combates. Esta estrategia podría facilitar una tregua limitada, pero generar diferencias con Ucrania y sus aliados europeos, si Rusia obtiene beneficios sin asumir compromisos verificables (The Economist, 2026; The Wall Street Journal, 2026; The New York Times, 2026).
En este contexto de mayor incertidumbre transatlántica, la presidenta de la Comisión Europea, Ursula von der Leyen, propuso convertir a Canadá en el primer miembro asociado de la Unión Europea. La iniciativa no implica una adhesión plena y sus condiciones todavía están siendo elaboradas, pero contempla la integración de cadenas de suministro en sectores críticos y de defensa, mayores exportaciones canadienses de energía y cooperación en centros de datos, inteligencia artificial, minerales críticos y regulación digital. Canadá ya se convirtió en el primer país no europeo incorporado al mecanismo comunitario de compras de defensa (The Wall Street Journal, 2026).
El acercamiento busca reducir la dependencia canadiense de Estados Unidos, destino tradicional de aproximadamente tres cuartas partes de sus exportaciones, y apoyar el objetivo de duplicar las ventas hacia otros mercados para 2035. Donald Trump advirtió que podría considerar la asociación un “acto hostil” e imponer nuevos aranceles a Europa. Aunque todavía deben definirse las obligaciones regulatorias y comerciales de una eventual membresía asociada, la iniciativa evidencia un cambio más amplio: Europa busca fortalecer su seguridad frente a Rusia y, al mismo tiempo, construir alianzas económicas que reduzcan su exposición a una relación cada vez más incierta con Washington (The Wall Street Journal, 2026).
Latinoamérica: subsidios, cobre y petróleo ponen a prueba las economías latinoamericanas
Foto: Imagen generada con Magnific
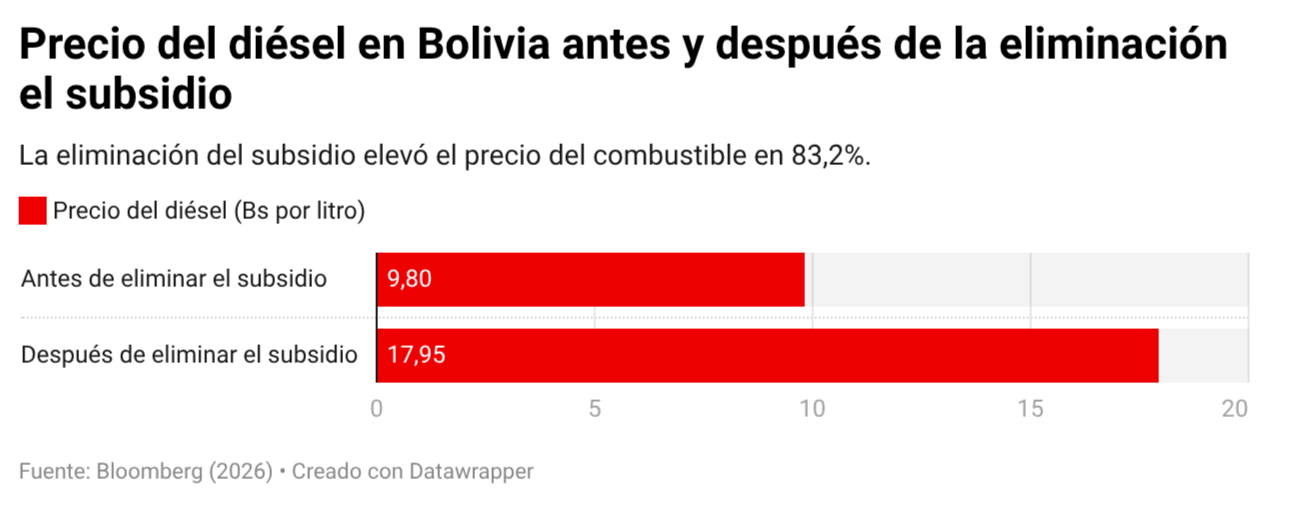
Bolivia eliminó el subsidio al diésel y estableció que su precio se ajuste a las referencias internacionales. La medida elevó el valor del combustible de 9,80 a 17,95 bolivianos por litro, equivalente a un incremento del 83,2 %. El Gobierno sostiene que ya no podía continuar importando diésel a un precio elevado para venderlo por debajo de su costo, especialmente cuando el país depende del exterior para aproximadamente el 90 % de su consumo. Según una estimación privada, mantener el subsidio habría representado un gasto anual cercano al 4,7 % del producto bruto interno (Bloomberg, 2026).
La corrección fiscal puede, no obstante, intensificar la inflación y la conflictividad social. Los pasajes interdepartamentales aumentaron hasta 125 % en algunas rutas y comenzaron a observarse alzas en alimentos y servicios. Las estimaciones para el cierre de 2026 varían considerablemente: un escenario base ubica la inflación entre 8 % y 12 %, mientras otro análisis calcula que podría alcanzar entre 17 % y 20 % si continúan la depreciación cambiaria, los bloqueos y los efectos de segunda ronda. Bolivia enfrenta así el dilema de reducir un subsidio fiscalmente insostenible sin profundizar la pérdida de poder adquisitivo ni la desaceleración económica (Bloomberg, 2026).
Chile, por su parte, atraviesa una contracción de su principal actividad exportadora. El ministro de Hacienda proyecta que la producción de cobre caerá 7 % durante 2026, afectada por problemas operativos, el envejecimiento de los activos, la menor ley del mineral y condiciones climáticas adversas. La estimación es más negativa que la de Cochilco, que anticipa una disminución de 2,6 %, hasta 5,27 millones de toneladas. Aunque la entidad oficial espera un repunte de 5,2 % en 2027, el Gobierno advierte que recuperar completamente los niveles anteriores podría tomar dos años. La caída tiene alcance mundial porque Chile representa cerca de una cuarta parte de la oferta minera global (Bloomberg, 2026).
En Venezuela, los cambios regulatorios están alentando el retorno gradual de las petroleras estadounidenses. ExxonMobil negocia un acuerdo preliminar para evaluar inversiones en campos que podrían concentrar hasta 50.000 millones de barriles, mientras Continental Resources firmó un memorando no vinculante para explorar un proyecto en Anzoátegui. Estos acercamientos todavía podrían fracasar y las empresas mantienen dudas sobre la seguridad jurídica del país. Sin embargo, Chevron ya acordó invertir US$7.000 millones durante cinco años y busca duplicar su producción hasta 600.000 barriles diarios. Washington pretende movilizar hasta US$100.000 millones para recuperar el sector y fortalecer el suministro energético del hemisferio occidental (The Wall Street Journal, 2026).
La cooperación comercial entre Argentina y Estados Unidos enfrenta, en cambio, obstáculos políticos. El Gobierno de Javier Milei reconoció que no cuenta con los votos necesarios para ratificar el acuerdo bilateral firmado en febrero y solicitó renegociarlo después de que la Corte Suprema estadounidense invalidara los aranceles globales de Trump. Washington rechazó modificar las condiciones porque teme que otros países exijan concesiones similares. El estancamiento contrasta con la afinidad política entre ambos gobiernos y con el apoyo estadounidense previo, que incluyó un swap de divisas por US$20.000 millones, una ampliación de 80.000 toneladas en la cuota argentina de carne y más de 1.600 exenciones arancelarias. El caso muestra que la cercanía ideológica no garantiza la aprobación interna de acuerdos económicos (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú: el empleo crece, pero la mejora no llega por igual a los ingresos
Foto: Imagen generada con OpenAI
El mercado laboral de Lima Metropolitana registró una fuerte incorporación de trabajadores con educación superior universitaria durante el trimestre móvil de mayo a julio de 2026. El número de ocupados de este grupo aumentó 17,1 % frente al mismo periodo del año anterior, equivalente a 291.000 personas adicionales. Sin embargo, su ingreso promedio disminuyó 1,9 %, lo que representó una reducción de S/ 65,4 mensuales. El resultado muestra que el crecimiento de la ocupación profesional no necesariamente estuvo acompañado por una mejora equivalente de las remuneraciones (La República, 2026).
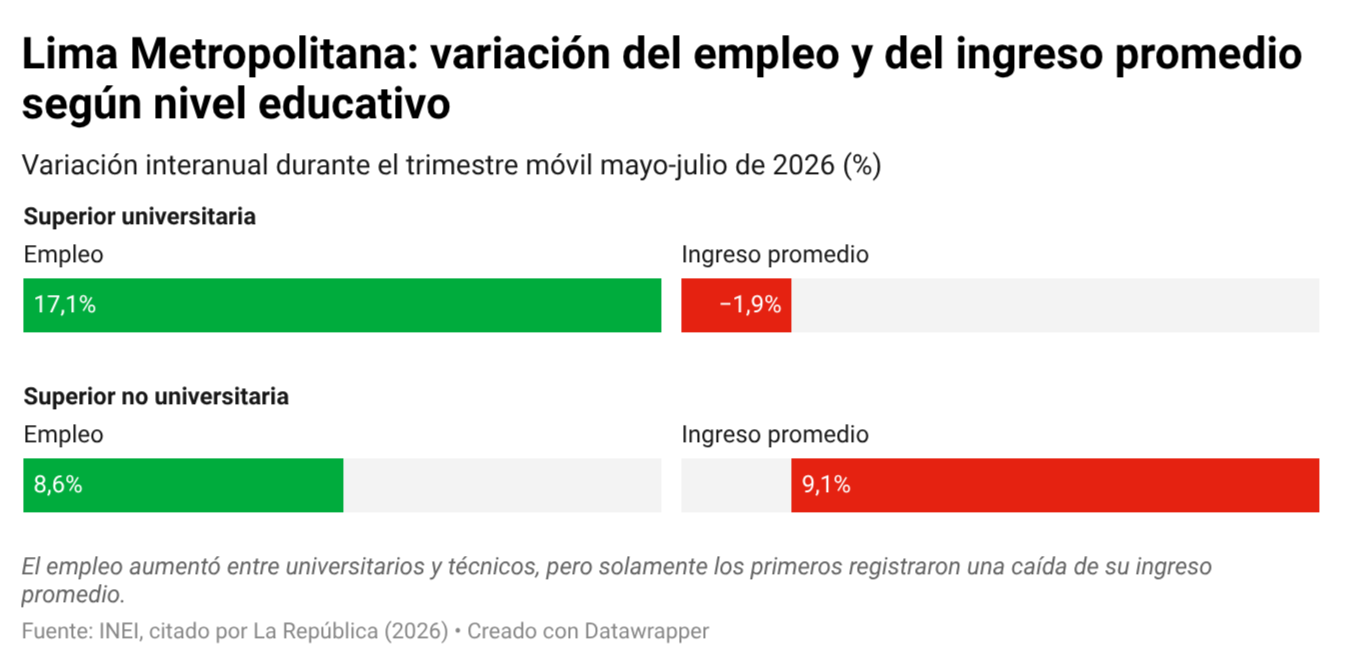
La evolución fue diferente entre los trabajadores con educación superior no universitaria. En este segmento, el empleo aumentó 8,6 %, con 103.200 personas adicionales, mientras que el ingreso promedio avanzó 9,1 %, equivalente a S/ 172,6. Los ingresos también crecieron entre quienes cuentan con educación secundaria, en 4,8 %, y entre los trabajadores con educación primaria o menor nivel educativo, en 6,1 %. De esta manera, los universitarios fueron el único grupo educativo que combinó un aumento del empleo con una disminución de sus ingresos promedio (La República, 2026).
En términos generales, Lima Metropolitana alcanzó cerca de seis millones de personas ocupadas, 7,7 % más que un año antes. El empleo adecuado aumentó en 278.100 personas y llegó a 3,9 millones de trabajadores; no obstante, el subempleo también creció 7,6 %. Particularmente, el subempleo por ingresos avanzó 9,2 %, con 145.500 personas adicionales que, pese a encontrarse ocupadas, percibían remuneraciones consideradas insuficientes. Estas cifras indican que la recuperación del empleo todavía convive con dificultades relacionadas con su calidad y capacidad para generar mayores ingresos (La República, 2026).
Las remuneraciones también mostraron diferencias según la actividad económica y el sexo de los trabajadores. El ingreso promedio disminuyó 6,5 % en la manufactura, mientras que aumentó 12,2 % en el comercio y 9,4 % en la construcción. Asimismo, los hombres percibieron en promedio S/ 2.606,2 mensuales, frente a S/ 1.968,2 entre las mujeres. Aunque el ingreso femenino creció más rápidamente durante el periodo analizado, la diferencia entre ambos grupos se mantuvo en aproximadamente S/ 638 mensuales (La República, 2026).
En este contexto, el Gobierno prepara el aumento de la remuneración mínima vital de S/ 1.130 a S/ 1.300. El primer tramo, de S/ 100, entraría en vigor entre octubre y noviembre, mientras que los S/ 70 restantes están previstos para el primer semestre de 2027, aunque el momento de su aplicación podría depender de la intensidad de El Niño y de la situación de las empresas. En paralelo, el Consejo Nacional del Trabajo diseña una fórmula que incorporaría la productividad y el contexto económico para orientar futuros reajustes y reducir la dependencia de decisiones políticas. Sus indicadores, periodicidad y carácter vinculante todavía no han sido definidos, y los gremios empresariales advierten que el incremento debe acompañarse con medidas que faciliten la contratación y la formalización, especialmente entre las mypes (Gestión, 2026; La República, 2026).
Lecturas recomendadas
- The Wall Street Journal. (2026, 18 de septiembre). World Bank is growing its footprint with more private capital.
- The Economist. (2026, 22 de septiembre). You can’t trade your way through the AI apocalypse.
- Bloomberg. (2026, 17 de septiembre). Diez presidentes, un banquero central: cómo ha logrado Velarde consolidar su influencia en Perú.
- Bloomberg. (2026, 20 de septiembre). La nueva tecnología limpia a la que Meta y Google están recurriendo para impulsar la IA.
- Bloomberg. (2026, 23 de septiembre). La IA compite cada vez más con los gobiernos por el capital: BlackRock ve US$7,5 billones en juego.


