
5 ideas clave de la semana
- La confrontación entre Estados Unidos e Irán entra en una nueva fase: los nuevos ataques y represalias confirman el estancamiento del conflicto, mientras la presión económica sobre Irán y las amenazas a la navegación en Ormuz mantienen elevados los riesgos para el mercado energético.
- La política migratoria estadounidense comienza a restringir su propia economía: la reducción de la fuerza laboral limita la creación de empleo y el crecimiento potencial, al tiempo que la Reserva Federal reafirma su objetivo de inflación de 2 % y evita comprometerse con una trayectoria predeterminada para las tasas.
- La competencia por influencia y recursos estratégicos se amplía: China fortaleció sus vínculos con Egipto y Asia Central, mientras Estados Unidos buscó asegurar una mayor presencia en el petróleo venezolano y respaldó inversiones en tierras raras de Brasil.
- El costo del financiamiento vuelve al centro de la agenda europea: el aumento de los rendimientos soberanos refleja mayores riesgos inflacionarios y fiscales, encarece el servicio de la deuda y puede limitar la inversión en el continente.
- El Perú enfrenta a El Niño con inflación elevada y menor margen fiscal: la inflación de Lima alcanzó 4,44 % anual y podría recibir nuevas presiones desde los alimentos, mientras el presupuesto de 2027 aumenta en términos nominales, pero reduce recursos para sectores esenciales y enfrenta mayores compromisos fiscales.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: Más presión económica, pero también una nueva escalada militar
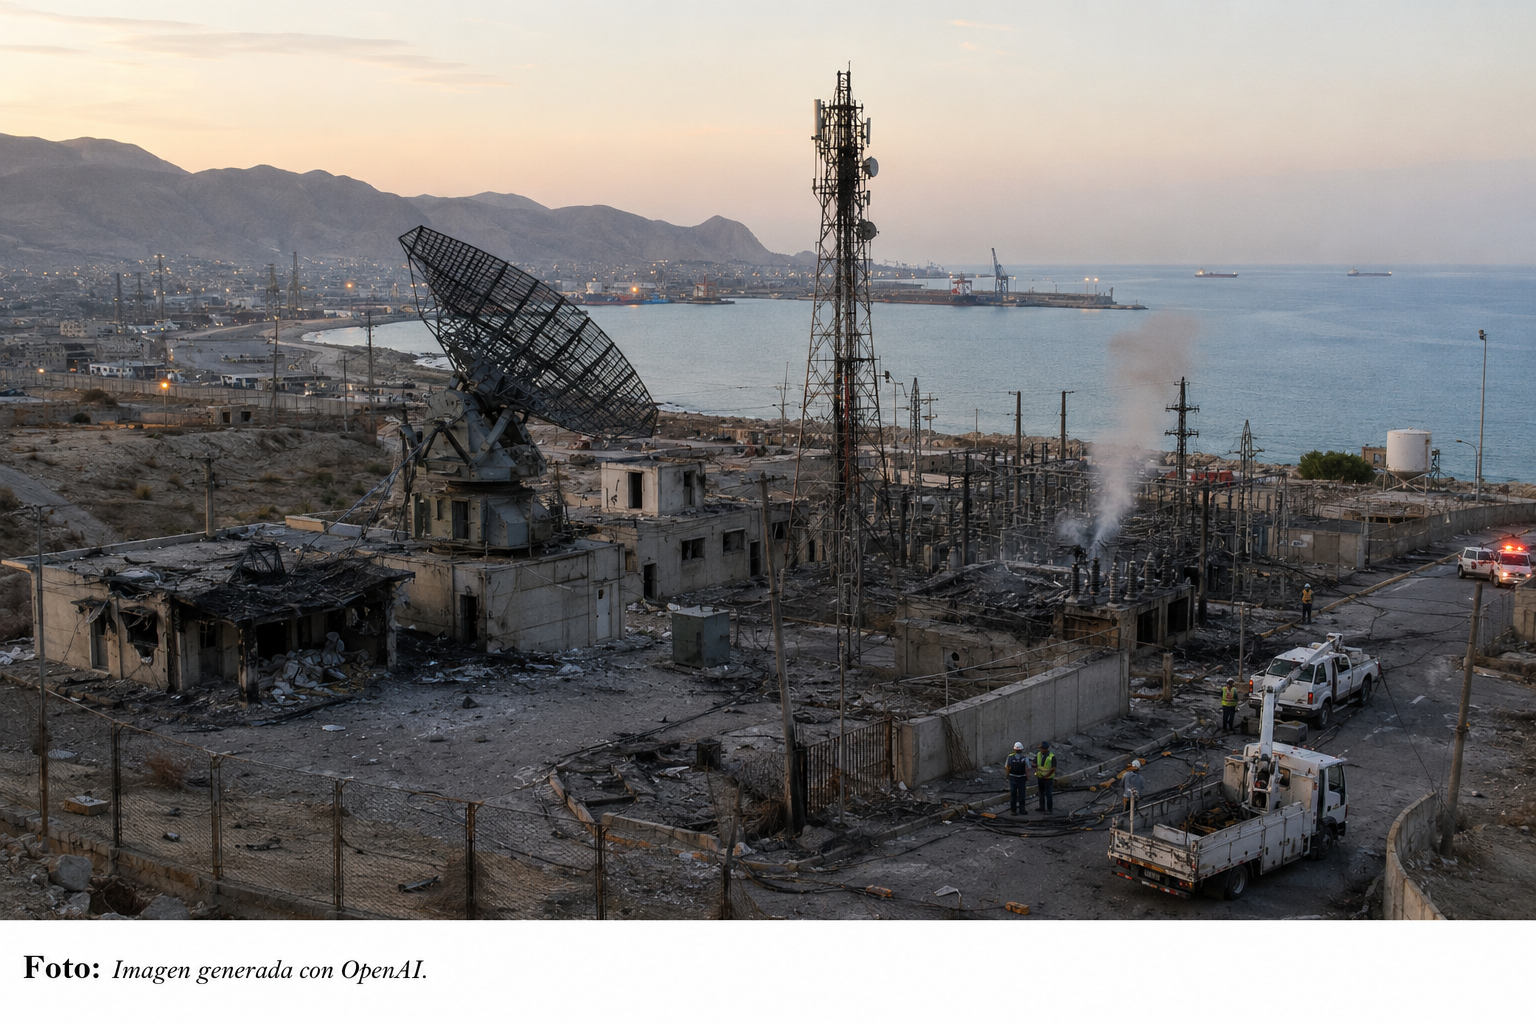
Estados Unidos intensificó nuevamente sus ataques contra Irán luego de varias semanas de relativa calma. El Comando Central estadounidense informó que alcanzó sistemas de defensa aérea y radar, activos marítimos, instalaciones de comunicación y capacidades para colocar minas. Los ataques se extendieron por la costa sur iraní y provocaron cortes de electricidad; autoridades locales también reportaron víctimas civiles. Irán respondió con misiles contra una base estadounidense en Jordania y almacenes de equipo militar en Irak, además de advertir que continuaría atacando intereses estadounidenses en la región (The New York Times, 2026).
La nueva escalada confirma que, tras seis meses de conflicto, ninguna de las partes ha conseguido imponer una salida. Aunque la ofensiva estadounidense debilitó las capacidades convencionales de Irán, Teherán conserva una ventaja asimétrica: puede afectar la navegación y las exportaciones energéticas mediante ataques periódicos, bloqueos y la amenaza de minas en el estrecho de Ormuz. Analistas consultados por The New York Times consideran que este intercambio de represalias podría convertirse en una nueva normalidad, sin un alto el fuego completo ni una reapertura total del estrecho.
La escalada ocurre mientras se hace más visible el costo interno del conflicto. El comercio exterior iraní se habría reducido en 35 % y la inflación alcanzó 66 %, de acuerdo con cifras citadas por las propias autoridades del país. Washington también amplió las sanciones contra entidades vinculadas con las redes financieras de Teherán. La combinación de inflación, escasez de divisas y restricciones comerciales debilita la capacidad económica de Irán, pero hasta ahora no ha producido una desescalada política o militar (Reuters, 2026).
Los mercados reaccionaron al deterioro del escenario: el petróleo subió alrededor de 4% después de conocerse los ataques del martes. Más que desarrollar nuevamente el impacto general sobre el crudo, este movimiento muestra la rapidez con la que cada intercambio militar vuelve a trasladarse a las expectativas de abastecimiento y a la prima de riesgo energético.
Estados Unidos: Menos trabajadores y una Fed que busca recuperar credibilidad
La política migratoria de Donald Trump comienza a mostrar costos que van más allá de la frontera. La migración neta, que superó los dos millones de personas anuales entre 2022 y 2024, fue prácticamente nula o incluso negativa en 2025, mientras que la fuerza laboral se redujo en más de un millón de personas desde enero de 2026. La Oficina de Presupuesto del Congreso estima, además, que este año habrá 2,3 millones menos de personas de entre 18 y 64 años de las que se proyectaban a comienzos de 2025 (The Economist, 2026).
Esta contracción ya afecta a sectores intensivos en mano de obra. The Economist calcula que el empleo entre los trabajadores con mayor probabilidad de encontrarse en situación migratoria irregular cayó en unos 900.000 puestos desde el regreso de Trump. La construcción es una de las actividades más expuestas: aproximadamente 30% de sus 11 millones de trabajadores nació en el extranjero. Los salarios de los trabajadores no supervisores del sector crecen 5,2% anual, pero los trabajadores estadounidenses no han reemplazado completamente a los inmigrantes, pues muchos de esos oficios son complementarios.
En ese contexto, Kevin Warsh presentó siete principios para orientar a la Reserva Federal: priorizar los datos recientes y las tendencias, evaluar el equilibrio entre oferta y demanda, mantener el objetivo de inflación de 2%, perseguir simultáneamente la estabilidad de precios y el máximo empleo, utilizar las tasas de corto plazo como herramienta principal, recuperar la atención sobre la cantidad de dinero, y adoptar una comunicación más prudente. Warsh cuestionó especialmente la orientación anticipada de las decisiones y resumió su postura como un compromiso con “una disciplina, no con una decisión” (Bloomberg, 2026).
El vínculo entre ambas noticias es directo. Una menor creación de empleo podría interpretarse como señal de debilidad y aumentar la presión para reducir las tasas, aunque también puede ser compatible con pleno empleo si la población activa está disminuyendo. Al mismo tiempo, incluso un incremento moderado de las contrataciones podría generar presiones salariales e inflacionarias. La Fed debe distinguir, por tanto, entre una desaceleración de la demanda y una restricción estructural de la oferta laboral.
El aumento de las tasas de la deuda estadounidense completa este panorama, aunque su dimensión internacional se desarrolla con mayor detalle en la sección europea. Para Estados Unidos, la consecuencia inmediata es un financiamiento más costoso para el Gobierno, las empresas y los hogares (The New York Times, 2026).
Asia: China amplía su influencia mientras cambian las prioridades de inversión
China aprovechó la semana para proyectar influencia en dos escenarios. En Biskek, durante la cumbre de la Organización de Cooperación de Shanghái, Xi Jinping, actual presidente de La República Popular China, presentó a su país como defensor de un “mundo multipolar ordenado” y se reunió con los líderes de Rusia e Irán. Al mismo tiempo, el encuentro de ministros de Finanzas y banqueros centrales del G20 en Estados Unidos evidenció fricciones entre Washington y sus aliados europeos por la participación de Rusia, la exclusión de Sudáfrica y las tensiones comerciales (The New York Times, 2026).
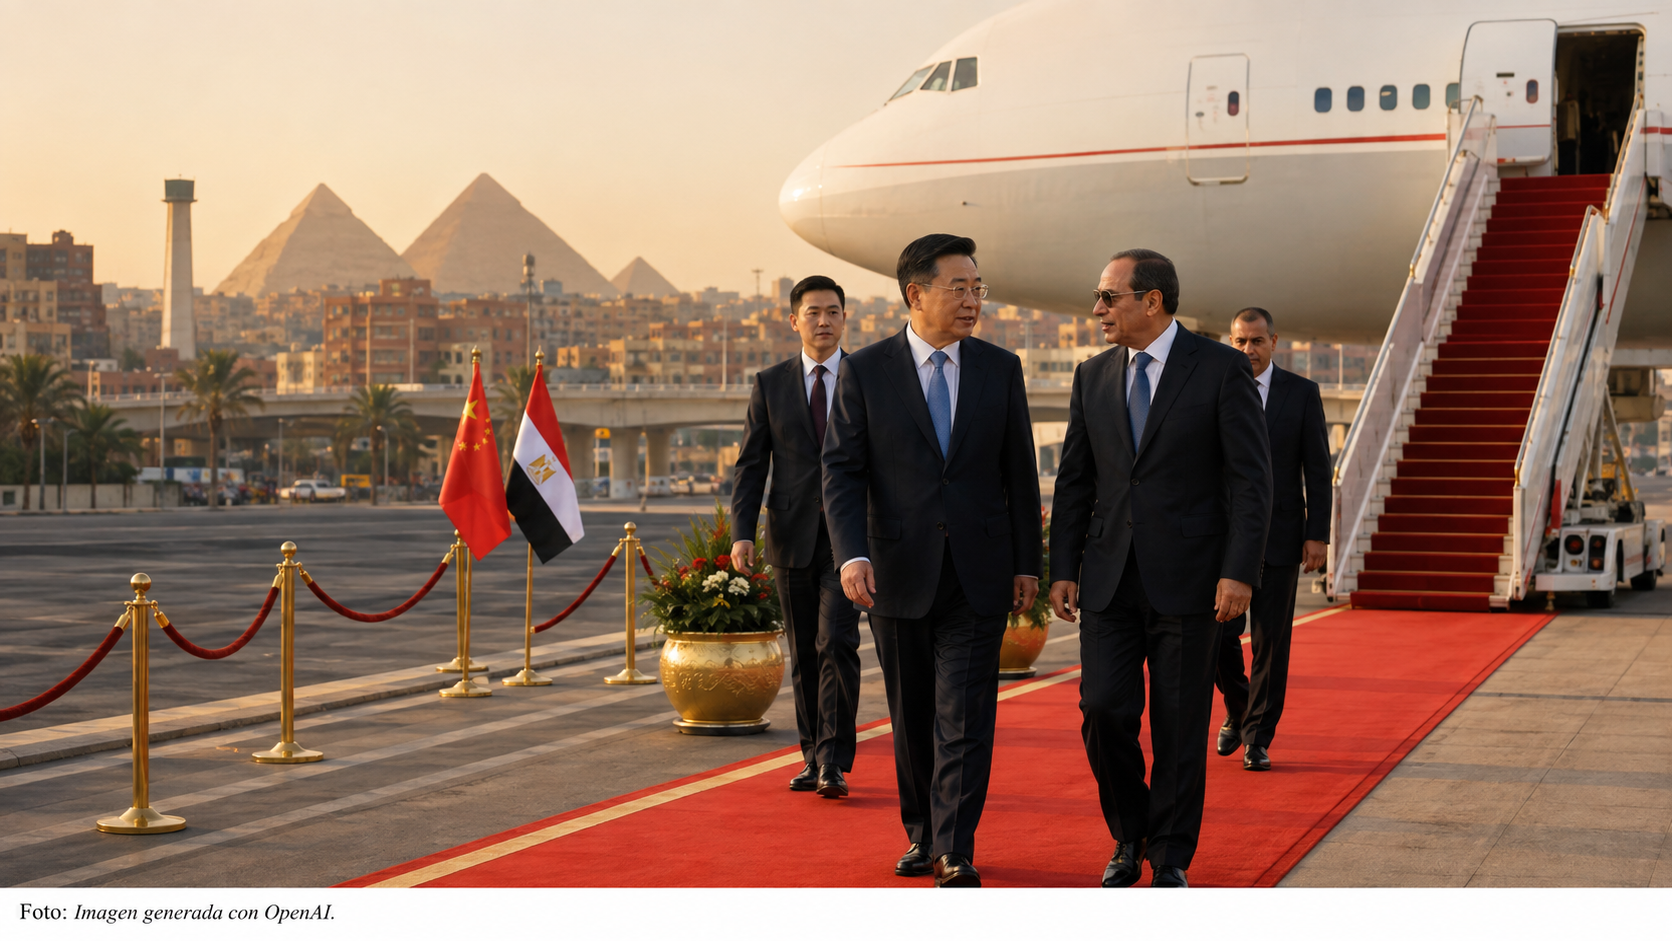
Xi continuó su campaña diplomática en Egipto, tradicional socio de seguridad de Estados Unidos y receptor de más de US$1.300 millones anuales en ayuda militar estadounidense. Durante la primera visita del líder chino al país en una década, ambos gobiernos firmaron acuerdos sobre inteligencia artificial, comercio y cadenas de suministro. China ya es el principal socio comercial de Egipto: el intercambio bilateral creció 60% durante la última década y superó los US$20.000 millones en 2025 (The New York Times, 2026).
La aproximación de El Cairo a Pekín no implica que China vaya a sustituir a Estados Unidos en la arquitectura militar regional. Refleja, más bien, una estrategia de diversificación: Egipto preserva su alianza con Washington mientras amplía la cooperación económica, tecnológica e incluso militar con China. Para Xi, la visita también permite exhibir apoyos dentro de la esfera tradicional de influencia estadounidense antes de su reunión prevista con Trump a finales de septiembre.
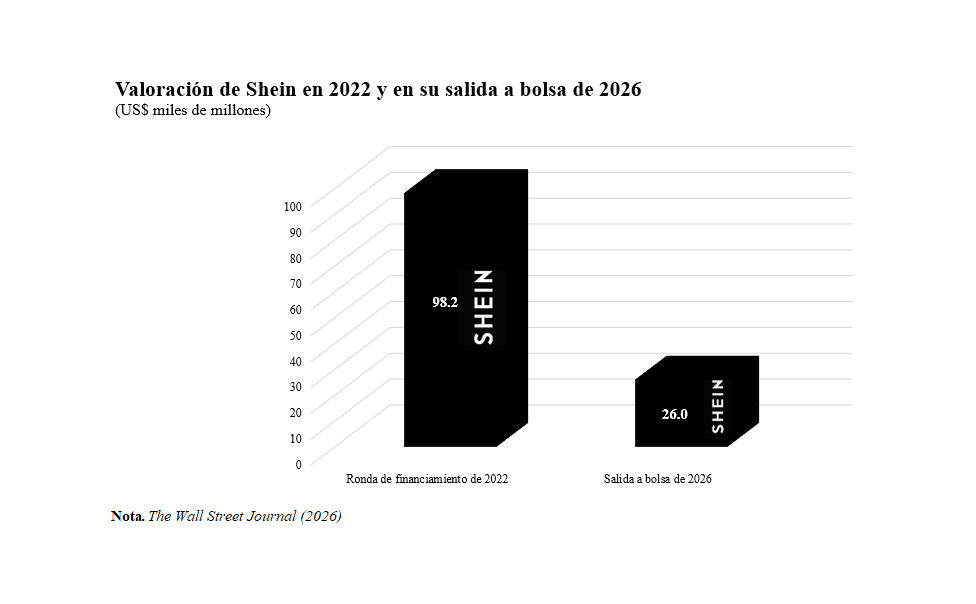
El cambio en las prioridades económicas también se refleja en los mercados financieros. Mientras las compañías chinas vinculadas con la inteligencia artificial y la manufactura avanzada atraen un mayor interés, algunas plataformas de comercio electrónico que crecieron durante la pandemia han perdido impulso. Shein, por ejemplo, debutó en la bolsa de Hong Kong con una valoración aproximada de US$26.000 millones, casi 74% por debajo de los US$98.200 millones alcanzados en 2022. La caída responde al menor crecimiento de sus ventas, la pérdida de participación de mercado y la eliminación de las exenciones arancelarias para envíos de bajo valor en Estados Unidos y Europa (The Wall Street Journal, 2026; The New York Times, 2026).
El caso muestra cómo el capital está desplazándose desde modelos asociados con el auge del comercio electrónico hacia sectores considerados estratégicos para la siguiente etapa de crecimiento chino.
Europa: El mercado de bonos vuelve a imponer disciplina
El regreso de las vacaciones europeas estuvo acompañado por una venta generalizada de deuda soberana. Los inversionistas exigen rendimientos más altos ante la combinación de déficit fiscales persistentes, mayores necesidades de endeudamiento e inflación todavía elevada. El episodio importa porque un aumento prolongado de las tasas soberanas encarece el crédito para empresas y hogares, reduce el valor de los bonos ya emitidos y limita la capacidad de los gobiernos para financiar nuevas políticas (The Economist, 2026).
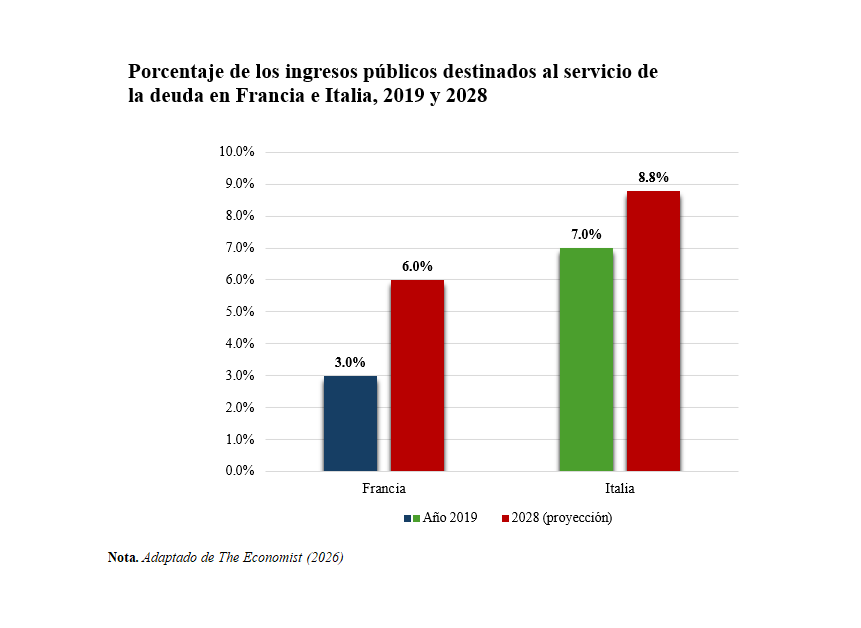
El aumento de los rendimientos también está elevando el costo del servicio de la deuda. Según estimaciones de Fitch, Francia destinaría al pago de intereses el 6% de sus ingresos públicos en 2028, el doble que en 2019. En Italia, esta proporción aumentaría de 7% a 8,8% durante el mismo periodo (The Economist, 2026).
Alemania ilustra la dificultad del escenario. Su inflación interanual subió a 2,9% en agosto, aunque se mantuvo por debajo de lo esperado, mientras la inflación subyacente permaneció estable. El dato no implica un nuevo brote inflacionario por sí solo, pero sí reduce el margen para recortes acelerados de tasas cuando los gobiernos europeos enfrentan mayores costos de financiamiento (Reuters, 2026).
JPMorgan advirtió que el alza de los rendimientos podría provocar una corrección de entre 5% y 8% en las bolsas mundiales si continúa. La advertencia conecta el problema fiscal europeo con los mercados globales: cuando los bonos ofrecen retornos más atractivos, las acciones necesitan justificar valoraciones más elevadas en un entorno de crédito más caro (Bloomberg, 2026).
Latinoamérica: Petróleo venezolano y activos estratégicos brasileños
El acuerdo petrolero entre Venezuela y Estados Unidos comprende 17 yacimientos con aproximadamente 65.000 millones de barriles de reservas probadas, equivalentes al 21,5% del total venezolano. El desarrollo de estos campos quedó en manos de North American Blue Energy Partners (Nabep), empresa en la que una oficina del Departamento de Defensa estadounidense recibió una participación de 35%. Washington también podrá adquirir al costo de producción el 20% del crudo obtenido y tendrá preferencia para comprar el volumen restante (BBC Mundo, 2026).
A cambio, Venezuela proyecta recibir más de US$100.000 millones en inversiones y alrededor de US$209.000 millones en ingresos fiscales. El gobierno de Delcy Rodríguez asegura que el país conservará la propiedad de sus recursos y obtendrá aproximadamente US$19 por cada barril producido. Estas inversiones podrían contribuir a recuperar una industria cuya producción cayó de unos 2,5 millones de barriles diarios en 2014 a aproximadamente 1,2 millones en la actualidad (The Wall Street Journal, 2026).
Sin embargo, las condiciones del acuerdo todavía generan dudas. Caracas afirma que tendrá una duración de 25 años, mientras que la Casa Blanca señala que la concesión se extenderá por 100 años. También se cuestiona que haya sido suscrito sin debate público por un gobierno interino no elegido. Si una futura administración democrática desconoce los contratos, las inversiones quedarían expuestas a una elevada incertidumbre jurídica. Por ello, el convenio podría favorecer la recuperación petrolera y la seguridad energética estadounidense, pero también crear incentivos para mantener el actual equilibrio político y retrasar una transición democrática en Venezuela (The Economist, 2026).
Brasil, por su parte, busca convertir sus ventajas energéticas y minerales en mayor influencia tecnológica. El proyecto Rio AI City contempla una inversión potencial de US$65.000 millones y una capacidad inicial de 1,5 gigavatios, mientras el Gobierno impulsa incentivos para atraer centros de datos. Paralelamente, inversiones y financiamiento respaldados por Estados Unidos por alrededor de US$5.000 millones buscan expandir la producción brasileña de tierras raras, insumos esenciales para equipos de alta tecnología. Aunque Brasil posee cerca de una cuarta parte de las reservas mundiales, actualmente aporta menos del 1% de la producción. El desafío será convertir estos anuncios en capacidad productiva, empleo especializado y proveedores locales que permitan al país incorporarse a cadenas de valor dominadas por China (Bloomberg, 2026).
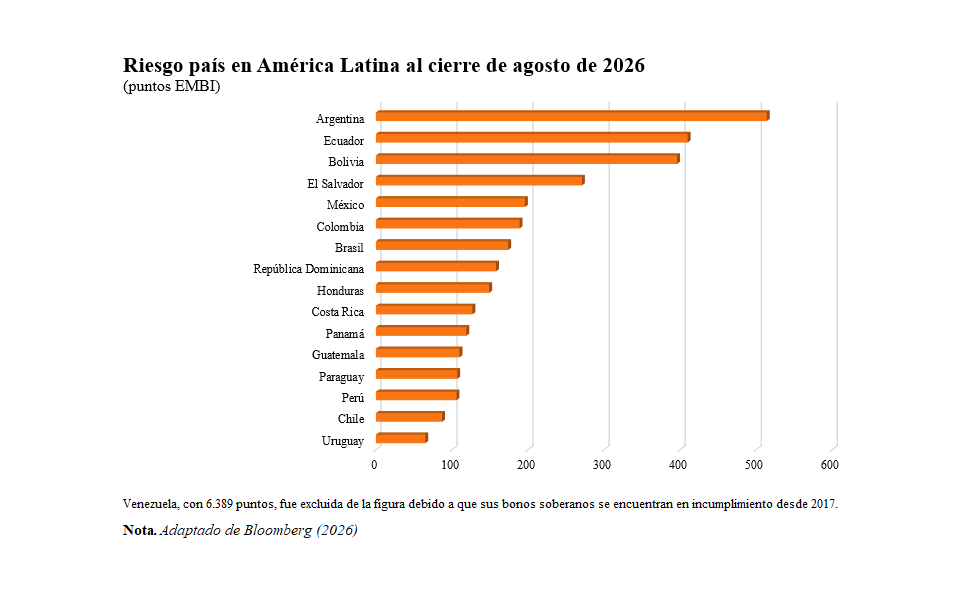
Los mercados financieros cerraron agosto con marcadas diferencias en la percepción de riesgo de América Latina. Excluyendo a Venezuela, cuyos bonos permanecen en incumplimiento, Argentina registró el EMBI más elevado de la región, con 514 puntos, seguida por Ecuador, con 410, y Bolivia, con 396. En el extremo contrario se ubicaron Uruguay, Chile y Perú, con 65, 87 y 106 puntos, respectivamente, mientras que Brasil, Colombia y México ocuparon posiciones intermedias. La dispersión refleja las distintas condiciones fiscales, políticas y financieras de cada economía y determina el costo adicional que deben pagar sus gobiernos para obtener financiamiento internacional (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú enfrenta a El Niño con inflación elevada y menor margen fiscal
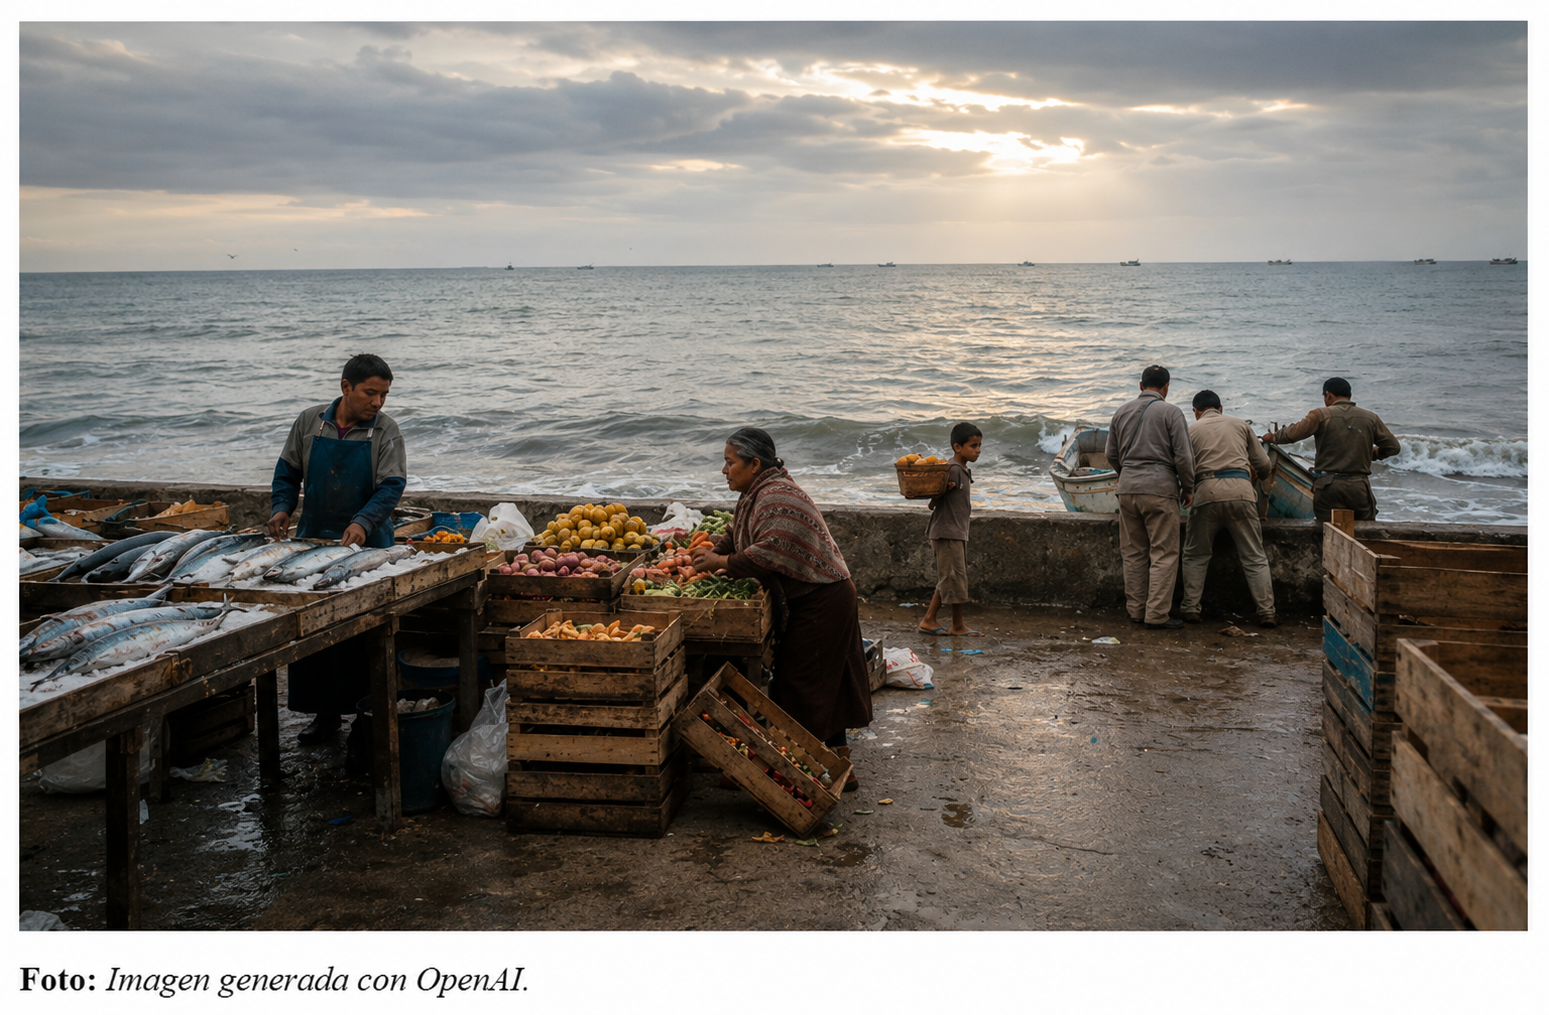
Los efectos económicos de El Niño ya se extienden a distintas cadenas productivas. En Perú, la suspensión anticipada de la temporada de anchoveta llevó el precio de la harina de pescado a niveles récord y elevó la demanda por proteínas alternativas para la acuicultura. En Chile, una tormenta depositó cerca de cinco millones de metros cúbicos de nieve sobre la mina Los Pelambres, provocó una paralización temporal y obligó a reducir su previsión de producción. En Asia, la creciente sequedad de los cultivos de arroz amenaza con combinar menor crecimiento y mayor inflación: experiencias anteriores muestran que las sequías asociadas con El Niño pueden elevar los precios al consumidor en Indonesia y Filipinas en cerca de dos puntos porcentuales (The Wall Street Journal, 2026).
Estos riesgos adquieren especial relevancia para el Perú, donde una eventual alteración de la oferta de alimentos coincidiría con una inflación que ya supera el rango meta del Banco Central. En agosto, el índice de precios al consumidor de Lima Metropolitana aumentó 0,07% mensual y 4,44% interanual. Aunque los alimentos y las bebidas no alcohólicas retrocedieron 0,66% y moderaron el resultado general, se registraron incrementos importantes en gastos difíciles de sustituir: la electricidad residencial subió 4% y los combustibles para vehículos, 7,7%. A escala nacional, la inflación anual alcanzó 4,06% (INEI, 2026).
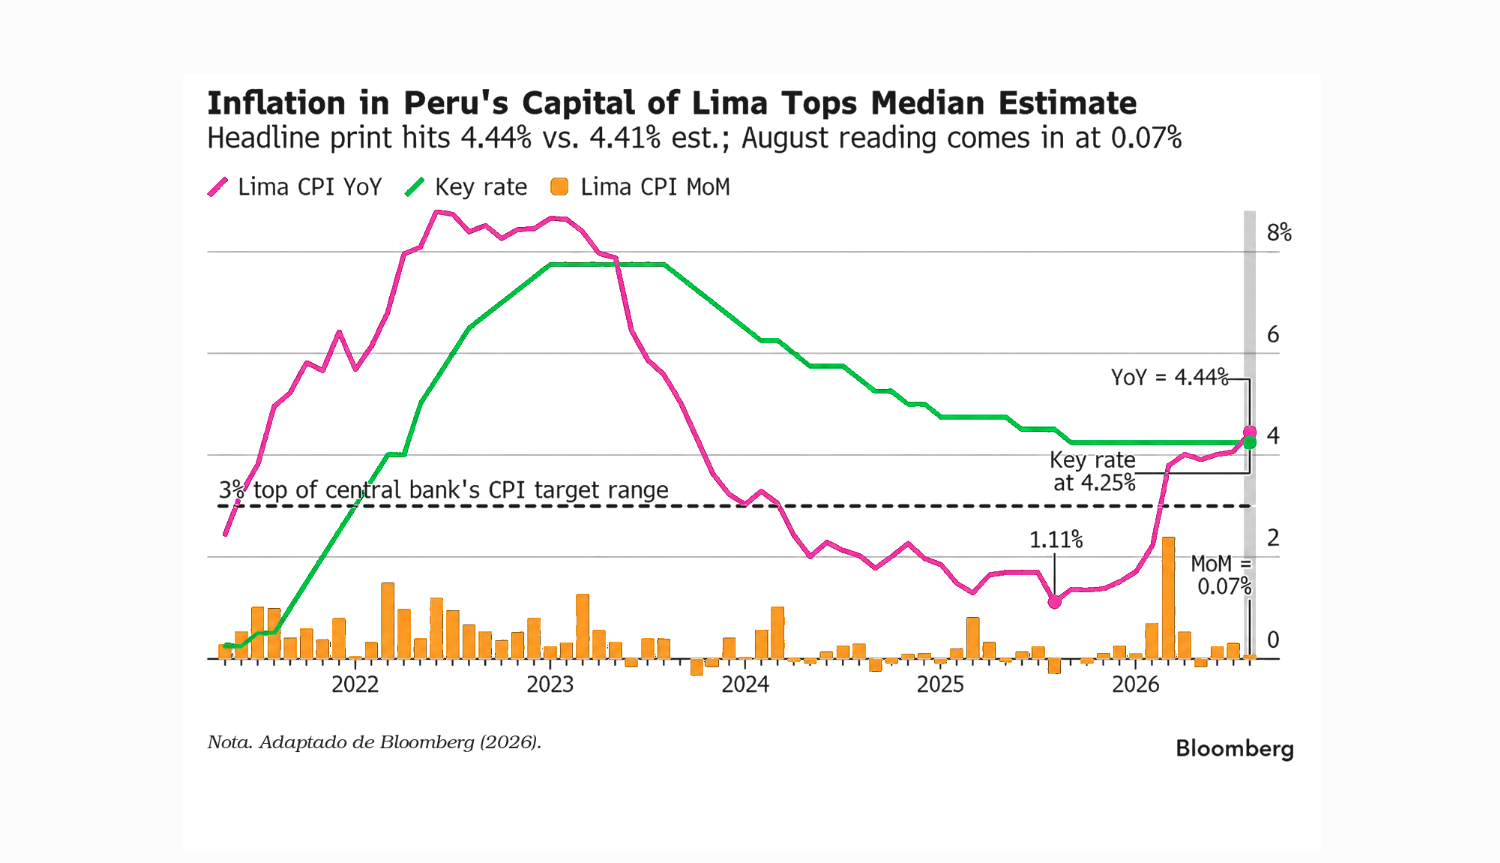
La caída de los precios de los alimentos en agosto no elimina el riesgo de nuevas presiones durante los próximos meses. Si El Niño afecta las cosechas, el transporte o el abastecimiento, el encarecimiento de los alimentos se sumaría a los aumentos ya observados en la electricidad y los combustibles. Una inflación más persistente reduciría el margen del BCRP para recortar su tasa de referencia y podría debilitar el consumo de los hogares (Gestión, 2026).
La capacidad del Estado para responder a estos riesgos también estará condicionada por el presupuesto de 2027. Aunque el proyecto eleva el gasto total en 3,5%, hasta S/266.506 millones, contempla menores recursos para salud, seguridad ciudadana y saneamiento. A ello se suma que, según el Ministerio de Economía y Finanzas, las leyes aprobadas por el Congreso anterior podrían generar un costo acumulado de hasta S/50.000 millones hacia 2027. Estas presiones reducen el margen disponible para financiar infraestructura, servicios públicos y atención de emergencias, por lo que la respuesta frente a El Niño dependerá no sólo del monto aprobado, sino también de la asignación y ejecución oportuna de los recursos (El Comercio, 2026; La República, 2026).
Lecturas recomendadas
- The Economist. (2026, 27 de agosto). China should be loosening budgetary policy. It’s doing the opposite.
- The Economist. (2026, 31 de agosto). The extraordinary rise of Miami’s economy.
- The Economist. (2026, 27 de agosto). Europe’s new renewable-energy champion is a surprise.
- The New York Times. (2026, 2 de septiembre). Tras el terremoto en Colombia, la IA sirvió para entregar ayuda.
- The Economist. (2026, 1 de septiembre). France is love-bombing Britain.


