5 ideas clave de la semana
- Medio Oriente enfrenta una escalada de inseguridad que amenaza el abastecimiento y la atracción de capital: el cerco hutí a Taiz limita el ingreso de suministros esenciales, mientras la postergación de la Future Investment Initiative saudí a 2027 refleja los crecientes riesgos para la inversión regional.
- Estados Unidos combina el auge de la inteligencia artificial con riesgos financieros e inflacionarios: Anthropic alcanzó US$16.300 millones en ingresos en el primer semestre de 2026, aunque sus compromisos de infraestructura por US$600.000 millones y los altos costos energéticos exponen elevadas presiones de capital.
- China sostiene su expansión exportadora en contraste con la debilidad de su demanda interna: los envíos al exterior crecieron 36,3 % interanual en septiembre (alcanzaron un récord de US$447.200 millones), mientras la venta minorista de autos cayó 28 %, lo cual evidencia la dependencia del crecimiento externo.
- Europa acelera la búsqueda de autonomía estratégica ante sus vulnerabilidades tecnológicas y de defensa: las limitaciones en infraestructura espacial y las dudas sobre el respaldo militar estadounidense aumentan la presión para convertir los planes de inversión europeos en capacidad operativa real.
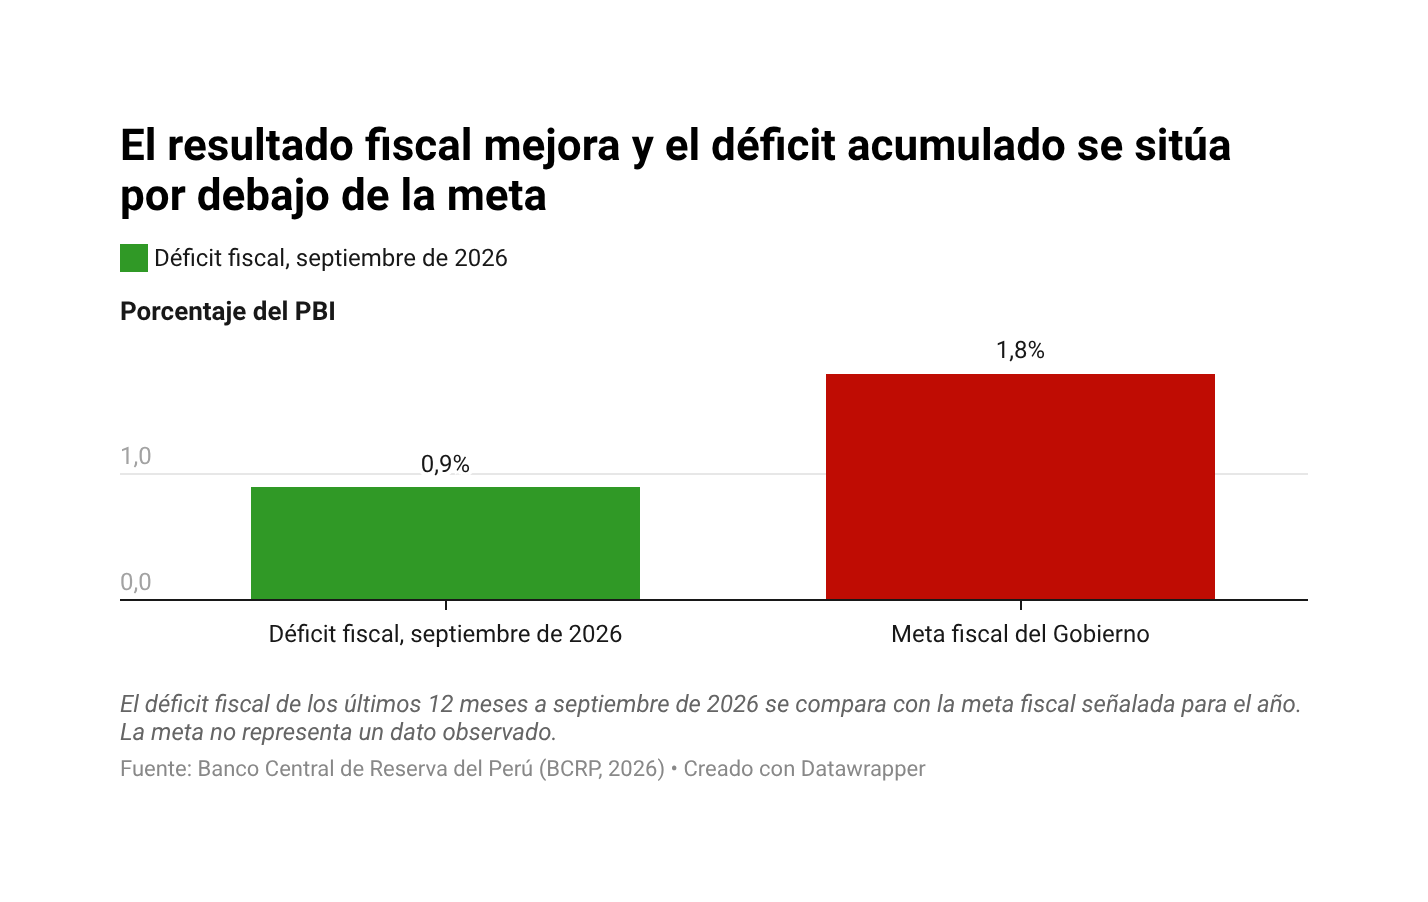
- Perú mejora su postura fiscal en un entorno regional de reordenamiento comercial: el déficit fiscal acumulado a doce meses cayó al 0,9 % del PBI en septiembre (por debajo del límite del 1,8 %), mientras Citi proyecta un crecimiento de 1,9 % para Latinoamérica en 2026 impulsado por materias primas y la relocalización de cadenas de suministro.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: la escalada hutí amenaza el abastecimiento de Yemen y complica los planes de inversión de Arabia Saudita
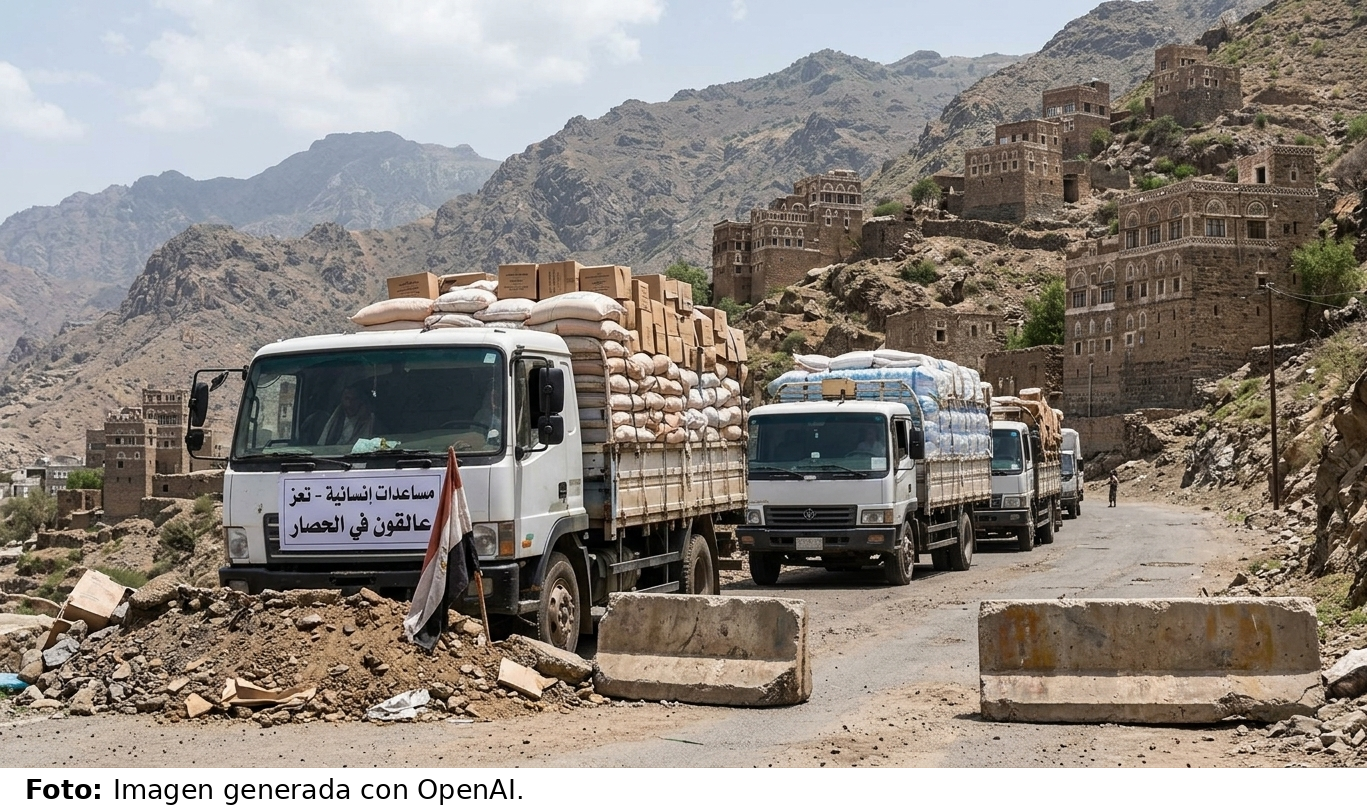
El cerco impuesto por los hutíes a Taiz, una de las principales ciudades de Yemen, está restringiendo el acceso a alimentos, agua potable, combustible y medicamentos. El bloqueo de las rutas terrestres ha reducido el ingreso de suministros y ha dejado camiones de agua atrapados, mientras hospitales enfrentan escasez de combustible e insumos médicos. La acumulación de basura y el acaparamiento de gasolina y gas para cocinar reflejan el deterioro de las condiciones básicas de abastecimiento. La crisis humanitaria también tiene consecuencias económicas, pues interrumpe el comercio local y eleva el costo de distribuir bienes esenciales (The New York Times, 2026).
La situación se agrava en un país donde más de 250.000 personas han sido desplazadas desde agosto, según las Naciones Unidas. El cierre de la última carretera que conectaba Taiz con el sur del país, a comienzos de octubre, ha reducido las alternativas para el transporte de mercancías y la movilidad de la población. Si las restricciones se prolongan, la escasez puede extenderse a otras zonas, elevar los precios de los bienes básicos y aumentar la necesidad de asistencia humanitaria (The New York Times, 2026).
La inseguridad también está afectando la estrategia de diversificación económica de Arabia Saudita. La Future Investment Initiative, conocida como “Davos en el Desierto”, fue aplazada hasta 2027 después de los ataques hutíes, pese a que estaba prevista para la semana siguiente y reunía habitualmente a miles de participantes internacionales. La postergación representa un revés para los esfuerzos saudíes por consolidarse como centro regional de negocios, turismo e inversión, más allá de su tradicional dependencia de los ingresos petroleros (The New York Times, 2026).
Los ataques con misiles y drones han generado riesgos para el transporte aéreo y la participación empresarial. En el aeropuerto internacional Rey Khalid de Riad, provocaron víctimas, interrupciones y cancelaciones de vuelos; además, ejecutivos de Exxon, Shell, Chevron y BP se retiraron de un congreso energético debido a preocupaciones de seguridad y desplazamiento. La incertidumbre puede elevar los costos de asegurar viajes y eventos, además de afectar la percepción de riesgo de inversionistas y empresas extranjeras (The New York Times, 2026).
En conjunto, los episodios muestran que la inestabilidad regional no se limita al ámbito militar: también afecta la logística, el abastecimiento y la capacidad de atraer capital internacional. Para Yemen, la prioridad inmediata es restablecer corredores para el ingreso de suministros; para Arabia Saudita, el desafío consiste en sostener la confianza empresarial y los proyectos de diversificación en un entorno de mayor riesgo. La evolución de la seguridad regional será determinante para medir cuánto pueden prolongarse las interrupciones y sus efectos sobre la actividad económica (The New York Times, 2026).
Estados Unidos: el encarecimiento de la energía presiona la inflación y complica las decisiones de la Reserva Federal
En septiembre, el índice de precios al consumidor (IPC) de Estados Unidos aumentó 0,6 % mensual y 3,7 % interanual, impulsado principalmente por el encarecimiento de la energía. La gasolina subió 9,1 % mensual y 34,2 % interanual, mientras que el combustible para calefacción registró un incremento anual de 74,2 %. Esta evolución añade presión sobre el gasto de los hogares y dificulta la convergencia de la inflación hacia el objetivo de la Reserva Federal (The New York Times, 2026).
La inflación subyacente, que excluye alimentos y energía, avanzó 0,3 % mensual y 2,6 % interanual. Además, los servicios subyacentes, a excepción de vivienda y energía, registraron un avance anualizado de 4,6 % durante los últimos tres meses, lo que apunta a presiones inflacionarias que van más allá del componente energético. Al mismo tiempo, los ingresos reales promedio por hora cayeron 0,5 % mensual y 0,7 % interanual en septiembre, lo cual redujo el poder adquisitivo de los trabajadores (The New York Times, 2026).
Las perspectivas de inflación también inciden en las condiciones de financiamiento del Gobierno estadounidense. El rendimiento del bono del Tesoro a dos años llegó a 4,88 %, mientras que la probabilidad implícita de una subida de tasas en octubre pasó de 24 % a 43 %. A estas presiones se suma un cambio en la composición de los compradores de deuda pública: según Bloomberg, los inversores privados poseen alrededor del 70 % de la deuda federal y los fondos de cobertura concentran aproximadamente el 8,5 % de los títulos del Tesoro en circulación. El mayor peso de participantes sensibles a los precios podría obligar al Gobierno a ofrecer rendimientos más elevados para colocar nueva deuda y aumentar la volatilidad del mercado (Bloomberg, 2026; The New York Times, 2026).
En paralelo, la expansión de la inteligencia artificial continúa impulsando necesidades de inversión a gran escala. Anthropic registró ingresos de US$16.300 millones durante el primer semestre de 2026, frente a US$1100 millones en el mismo periodo del año anterior, y destinó alrededor de US$9000 millones a capacidad de cómputo e infraestructura. Sus compromisos futuros de infraestructura superarían los US$600.000 millones, incluidos contratos de servicios en la nube por US$450.000 millones durante los próximos 7 a 10 años y otros US$150.000 millones potenciales (The Wall Street Journal, 2026).
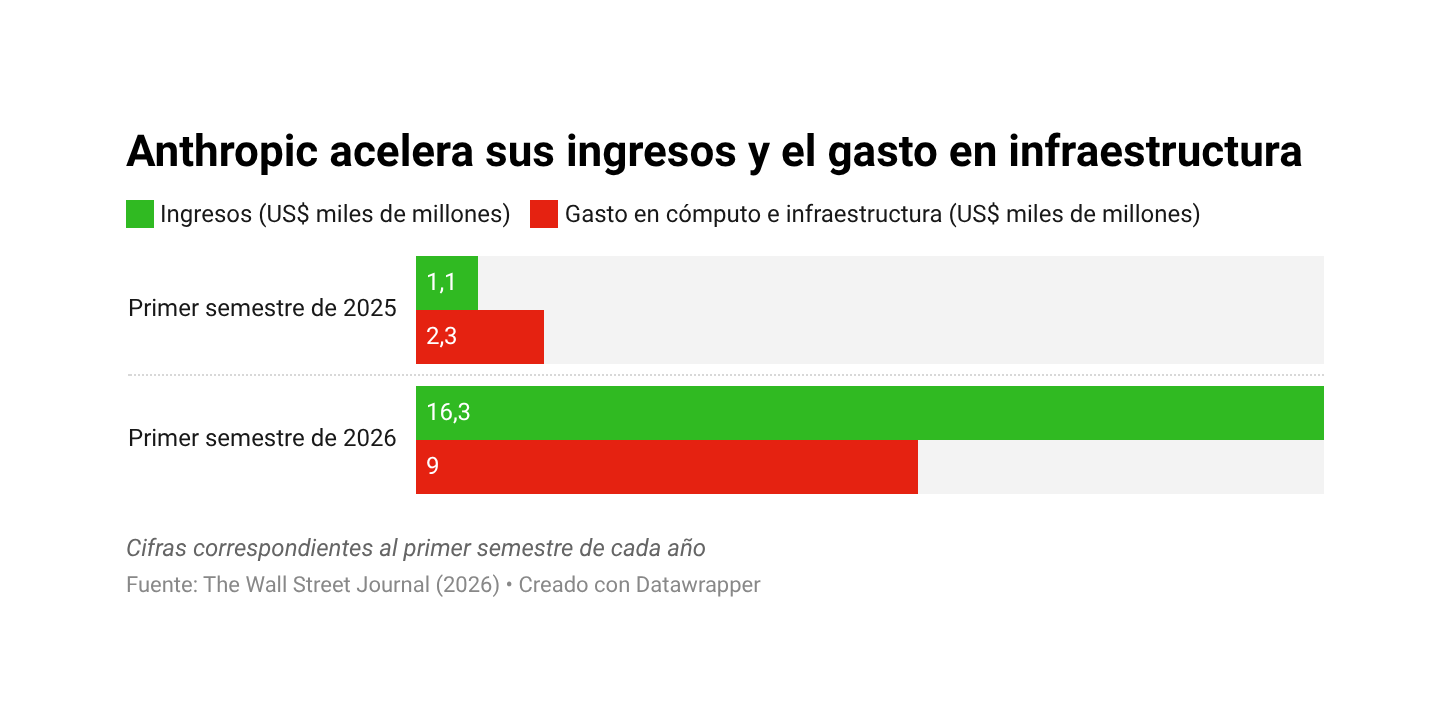
Sin embargo, la magnitud de estas inversiones también plantea dudas sobre su sostenibilidad financiera. Anthropic habría registrado pérdidas de US$80.700 millones en el semestre, de las cuales US$72.000 millones corresponderían a ajustes contables, y cerca del 20 % de sus ingresos estaría concentrado en dos clientes. Los riesgos de ciberseguridad, responsabilidad legal y oposición a la construcción de centros de datos añaden incertidumbre a sus perspectivas. En conjunto, las presiones inflacionarias, el mayor costo potencial de la deuda pública y las elevadas necesidades de financiamiento de la inteligencia artificial constituyen factores clave para evaluar la evolución de las condiciones financieras estadounidenses (Bloomberg, 2026; The Wall Street Journal, 2026).
Asia: el dinamismo exportador de China contrasta con la debilidad de su demanda interna, mientras India enfrenta nuevas presiones inflacionarias
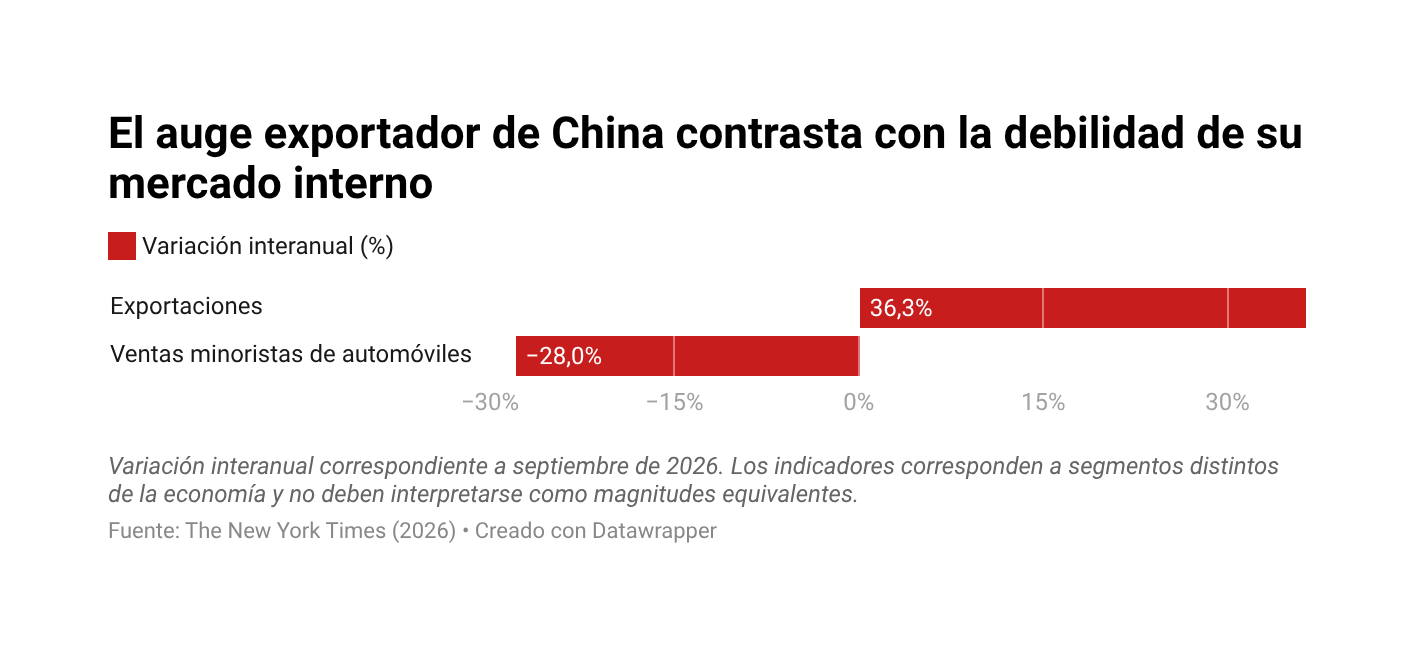
China registró un fuerte repunte de sus exportaciones en septiembre, que aumentaron 36,3 % interanual, y alcanzó un récord de US$447.200 millones. El superávit comercial llegó a US$133.500 millones, uno de los mayores registros mensuales de su historia, y el país se encamina a superar el superávit anual récord de US$1,19 billones de 2025. El desempeño confirma la competitividad de su sector manufacturero, pero también intensifica las tensiones con sus socios comerciales, que evalúan nuevas medidas para contener el ingreso de productos chinos (The New York Times, 2026).
El auge exportador convive con una demanda doméstica aún débil. Las ventas minoristas de automóviles en China cayeron 28 % interanual en septiembre y se ubicaron cerca de un 20 % por debajo de su nivel de septiembre de 2023, mientras las exportaciones de vehículos se han multiplicado por once desde 2020. La depreciación real del renminbi frente a una cesta de monedas y los incentivos fiscales a los exportadores han contribuido a sostener la competitividad externa. Sin embargo, la crisis inmobiliaria, la incertidumbre laboral y la baja confianza de los consumidores limitan la capacidad del mercado interno para absorber la producción (The New York Times, 2026).
En India, la producción de los ocho sectores industriales centrales creció 7,9 % interanual en septiembre, por encima del 5,9 % de agosto y del 3,1 % registrado en 2025. El avance estuvo liderado por productos refinados del petróleo, carbón, mineral de hierro, electricidad, acero y cemento; los productos refinados crecieron 10,3 %; el carbón, 10,7 %; y el mineral de hierro, 18,4 %. No obstante, la producción de fertilizantes cayó 11,7 %; la de gas natural, 4,6 %; y la de petróleo crudo, 1,4 %, lo que evidencia un desempeño desigual entre actividades (The Economic Times, 2026).
El repunte industrial indio podría traducirse en una mayor expansión de la producción manufacturera, aunque las estimaciones para el índice general de producción industrial difieren: Bank of Baroda proyecta un crecimiento de entre 7,5 % y 8,5 % para septiembre, mientras ICRA anticipa entre 6 % y 7 %. Parte de la aceleración responde a efectos de base, por lo que será importante comprobar si el dinamismo se mantiene en los siguientes meses y se extiende a los sectores que todavía muestran contracción (The Economic Times, 2026).
A la vez, el Banco de la Reserva de India ha adoptado una postura más cautelosa ante la persistencia de la inflación. En agosto, el 37 % de los componentes de la canasta de consumo registraron aumentos superiores al 4 %, frente al 20 % de marzo; la inflación subyacente pasó de 3,9 % en julio a 4,2 % en agosto. El banco central ha dejado en pausa las expectativas de recortes de tasas y considera posibles nuevas alzas o una pausa prolongada. El encarecimiento del petróleo, los alimentos y los metales, junto con los efectos de condiciones climáticas adversas, podría elevar los costos de las empresas y limitar el margen para flexibilizar la política monetaria (The Economic Times, 2026).
Europa: la autonomía espacial europea requiere inversiones sostenidas y una industria capaz de reducir su dependencia externa
La guerra en Ucrania ha puesto de manifiesto la dependencia europea de la infraestructura espacial estadounidense para comunicaciones, vigilancia e información de alerta temprana. Las interrupciones de conexiones de Starlink y la limitada disponibilidad de sistemas alternativos evidencian que la autonomía estratégica no depende únicamente de disponer de satélites propios, sino de contar con redes capaces de operar con suficiente cobertura, capacidad y resiliencia en situaciones de crisis. Esta dependencia tiene implicaciones tanto militares como económicas, al afectar comunicaciones críticas y la capacidad europea de gestionar riesgos de seguridad (The Economist, 2026).
La infraestructura europea todavía presenta una brecha importante frente a sus competidores. OneWeb, integrada en Eutelsat, dispone de unos 600 satélites frente a más de 10.000 de Starlink, y sus terminales tienen un costo inicial considerablemente mayor. La Unión Europea prevé invertir €15.000 millones en IRIS², una constelación de 348 satélites cuya entrada en servicio comenzaría a partir de 2029, mientras Alemania planea desarrollar 100 satélites militares de comunicaciones con una inversión cercana a €10.000 millones. Estos proyectos representan oportunidades industriales, pero sus beneficios dependerán de los plazos de ejecución y de la capacidad de mantener tecnología competitiva (The Economist, 2026).
Europa también busca cerrar brechas en vigilancia e identificación temprana de amenazas. La empresa Iceye cuenta con 80 satélites de radar y prevé ampliar su capacidad de producción, mientras el sistema franco-alemán de alerta de misiles no estaría operativo hasta comienzos de la década de 2030. La fabricación de satélites pequeños puede acelerar el despliegue de capacidades específicas, pero no sustituye de inmediato la escala y la integración de los sistemas existentes. El desafío consiste en coordinar inversiones nacionales y europeas para evitar duplicaciones y reducir los tiempos de desarrollo (The Economist, 2026).
La autonomía también depende de disponer de lanzadores competitivos. Arianespace realiza menos lanzamientos que SpaceX y afronta mayores costos, lo que dificulta alcanzar economías de escala. Por otro lado, la Unión Europea ha destinado €900 millones a una competencia para impulsar alternativas de lanzamiento, aunque las empresas necesitarán contratos regulares para justificar nuevas inversiones y mejorar su eficiencia. El esfuerzo europeo por fortalecer su capacidad espacial coincide con una presión más amplia sobre sus presupuestos de defensa: el apoyo a Ucrania sigue requiriendo recursos y capacidades que Europa no puede reemplazar completamente en el corto plazo, en particular sistemas de alerta temprana, interceptores Patriot y conectividad satelital (The Economist, 2026).
Latinoamérica: la región podría beneficiarse de la reconfiguración del comercio global, aunque el crecimiento será moderado
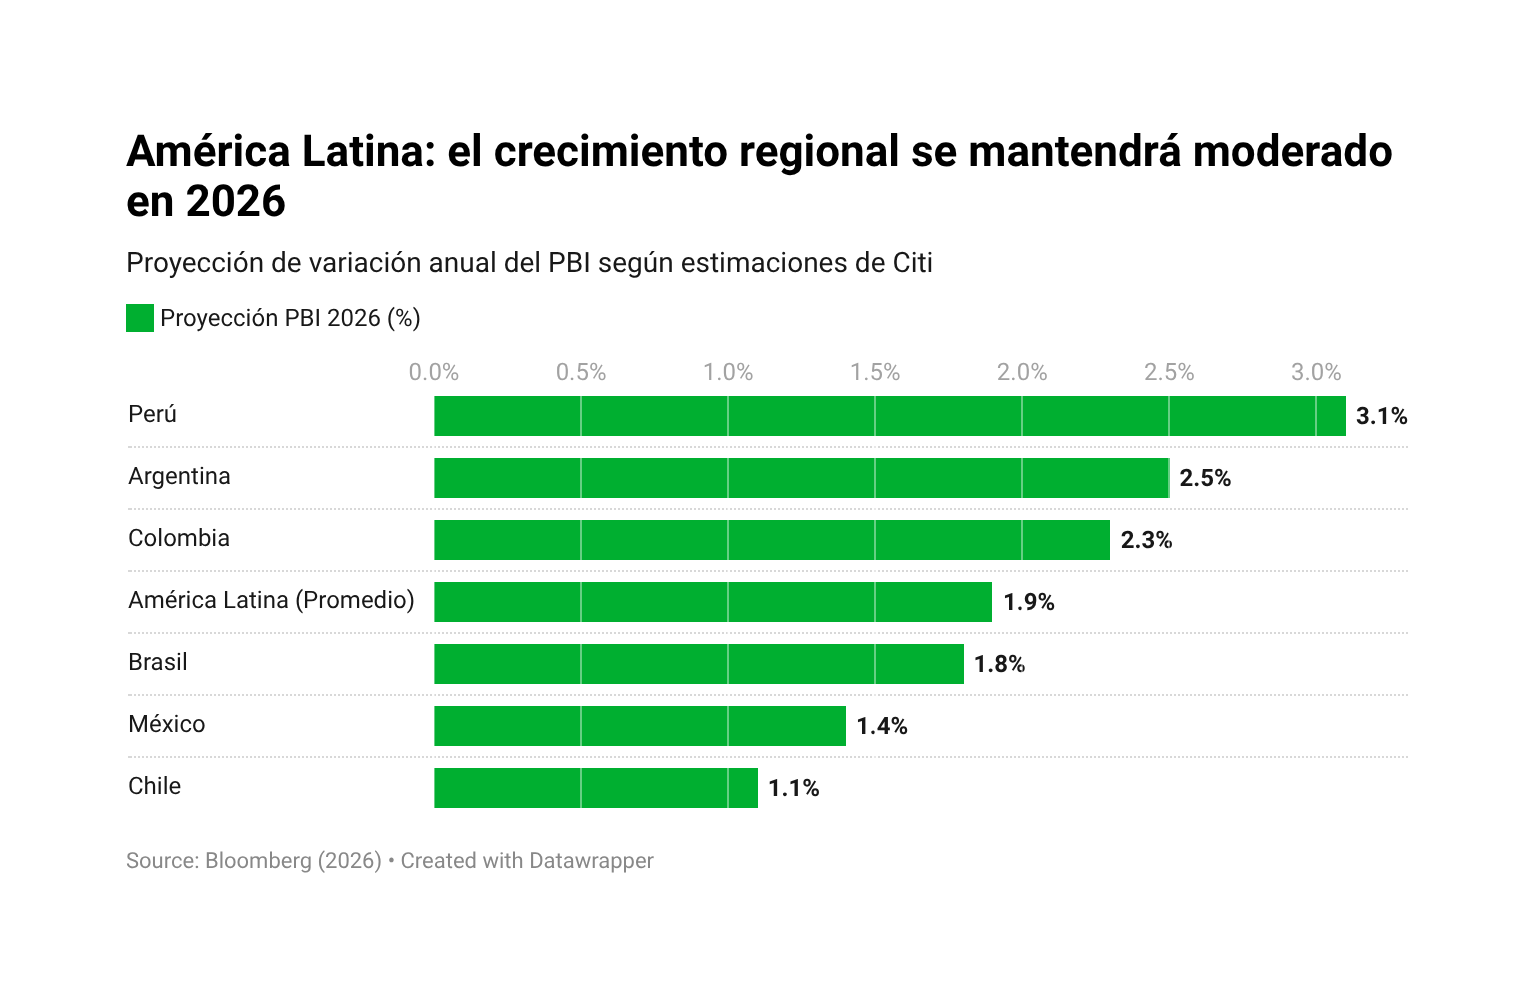
Citi proyecta que Latinoamérica crecerá 1,9 % en 2026 y 2,1 % en 2027, un desempeño relativamente estable, pero insuficiente para representar una aceleración estructural significativa. La entidad considera que la región podría mejorar sus perspectivas si logra convertir las oportunidades externas en inversión concreta y avances de productividad. Las diferencias entre países aún serán importantes: para 2026, las proyecciones incluyen un crecimiento de 3,1 % para Perú, 2,5 % para Argentina, 1,8 % para Brasil, 1,1 % para Chile, 2,3 % para Colombia y 1,4 % para México (Bloomberg, 2026).
Una oportunidad relevante proviene de la reorganización de las cadenas globales de suministro. A medida que Estados Unidos busca reducir su dependencia comercial de China y otros mercados asiáticos, Latinoamérica podría ampliar su participación como proveedor de materias primas y de manufacturas de valor agregado bajo o medio. La región ha mantenido o ganado participación en los mercados estadounidense y chino durante la última década, mientras varias economías competidoras han perdido terreno en al menos uno de ellos. Sin embargo, aprovechar esta tendencia exigirá inversiones en infraestructura, logística, capital humano y capacidad productiva (Bloomberg, 2026).
El entorno de precios internacionales también podría favorecer a parte de la región. Un dólar más débil y cotizaciones relativamente elevadas de productos básicos —incluidos petróleo, cobre y bienes agrícolas— tienden a respaldar los ingresos externos de países exportadores. Para Perú, Citi destaca unas condiciones favorables de términos de intercambio, aunque este beneficio dependerá de la evolución de los precios y de la capacidad de trasladar los ingresos extraordinarios hacia inversión y productividad, en lugar de depender exclusivamente del ciclo de materias primas (Bloomberg, 2026).
No obstante, las proyecciones cambiarias de Citi apuntan a trayectorias diferenciadas entre las principales economías. Para Perú, la entidad estima un tipo de cambio de S/3,45 por dólar en 2026 y S/3,55 en 2027, frente a S/3,36 en 2025. Para Brasil, proyecta 5,24 y 5,33 reales por dólar, respectivamente; para Chile, 940 y 933,7 pesos chilenos. Estas cifras son estimaciones de una entidad financiera y no resultados asegurados: reflejan la sensibilidad de las monedas a las tasas internacionales, los flujos de capital, los precios de exportación y las condiciones internas (Bloomberg, 2026).
En 2027, Citi prevé que el crecimiento se acelere en algunas economías, entre ellas Perú, cuya expansión proyectada subiría a 3,3 %, y Chile, que alcanzaría 2,8 %. En contraste, la previsión para Brasil bajaría a 1,4 %, mientras México avanzaría a 2 %. La dispersión de estas estimaciones refuerza la importancia de evaluar las oportunidades país por país: la disponibilidad de recursos naturales no garantiza por sí sola un crecimiento sostenido si persisten restricciones de inversión, incertidumbre regulatoria o baja productividad (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú: el interés de los inversionistas internacionales convive con la volatilidad de la deuda soberana
Inversionistas internacionales como BlackRock, J. P. Morgan y Fidelity han incrementado posiciones en empresas peruanas que cotizan en Estados Unidos, entre ellas Credicorp, Buenaventura y Southern Copper. Además, J. P. Morgan mantiene una posición favorable hacia Perú, apoyada en sus perspectivas de crecimiento y en la posibilidad de una mayor estabilidad política. Sin embargo, la continuidad de los flujos dependerá de los resultados empresariales, las condiciones financieras internacionales y la capacidad de sostener la confianza de los inversionistas (Semana Económica, 2026).
El mercado de bonos soberanos ha mostrado una dinámica menos favorable. Las expectativas de una emisión extraordinaria o un intercambio de deuda por parte del Ministerio de Economía y Finanzas impulsaron determinadas posiciones de corto plazo, pero la operación no se concretó y el posterior ajuste de los portafolios elevó los rendimientos. Desde septiembre, las tasas de los bonos con vencimiento en 2028, 2029 y 2031 aumentaron entre 68 y 97 puntos básicos. Esta volatilidad puede trasladarse al costo de financiamiento de las empresas y afectar las condiciones de emisión en el mercado local (Semana Económica, 2026).
La Superintendencia de Banca, Seguros y AFP anticipa que podrían ingresar nuevos participantes internacionales al sistema financiero peruano en 2027. Según su titular, existen conversaciones con interesados y se ha reducido en 40 % el tiempo de análisis de nuevas licencias; entre los procesos en curso figura un banco europeo con modelo digital. Una mayor entrada de competidores podría impulsar la innovación y ampliar la oferta de servicios, aunque también exigirá supervisión adecuada de los riesgos operativos, tecnológicos y de ciberseguridad (Semana Económica, 2026).
La digitalización de los pagos constituye otra transformación relevante para el sistema financiero. Las proyecciones difundidas sobre billeteras digitales apuntan a que podrían representar el 50 % del valor de los pagos a comercios hacia 2030. Si esta tendencia se consolida, podría reducir la dependencia del efectivo y facilitar la incorporación de pequeños negocios a los canales formales de pago. El resultado dependerá de la interoperabilidad de las plataformas, los costos para comerciantes y usuarios, la conectividad y la confianza en la seguridad de las transacciones (La República, 2026).
Perú: la mejora fiscal contrasta con la desaceleración económica y los riesgos para los sectores productivos
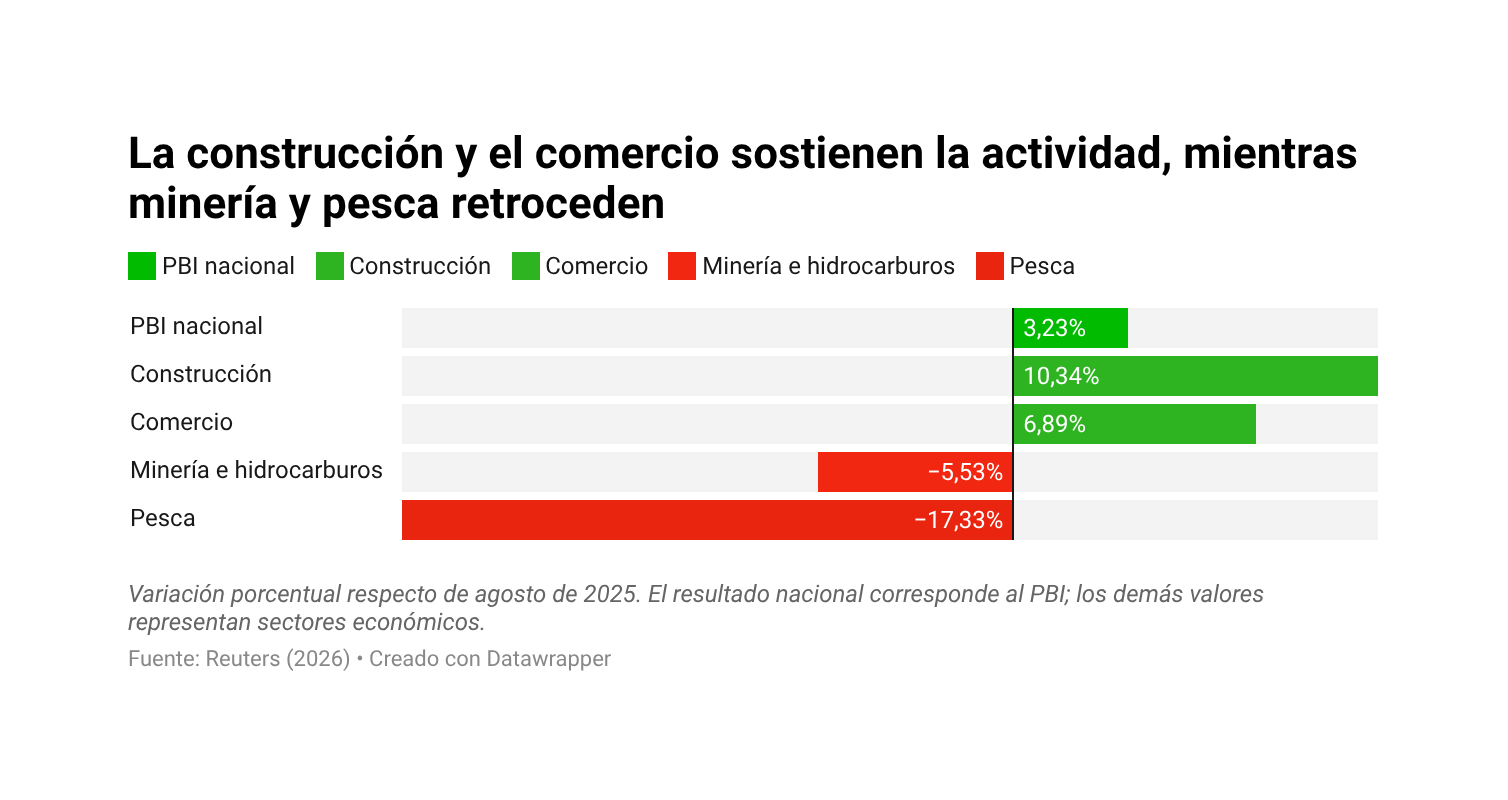
La economía peruana creció 3,23 % interanual en agosto, por debajo de la expansión de 3,4 % que esperaban los analistas consultados. Entre enero y agosto, el crecimiento acumulado llegó a 3,14 %, por debajo de la meta oficial de 3,5 % para el año. La construcción avanzó 10,34 %; y el comercio, 6,89 %, mientras minería e hidrocarburos se contrajeron 5,53 % y la pesca cayó 17,33 %. La evolución muestra una expansión desigual, con sectores que sostienen la actividad y otros que limitan su dinamismo (Reuters, 2026).
En el frente fiscal, el déficit del sector público no financiero acumulado en los últimos doce meses se habría reducido a 0,9 % del PBI en septiembre, por debajo de la meta gubernamental de 1,8 %, según información preliminar del Banco Central de Reserva. Entre enero y septiembre, el sector público no financiero registró un superávit de S/3178 millones, frente al déficit de S/11.616 millones del mismo periodo de 2025. La mejora respondió al aumento de los ingresos corrientes y a un crecimiento más moderado del gasto no financiero. Aunque el resultado fortalece la posición fiscal en el corto plazo, su sostenibilidad dependerá de la evolución de los ingresos y de la ejecución del gasto público (Banco Central de Reserva del Perú, 2026).
El sector pesquero afronta un escenario complejo después de que no se estableciera una segunda temporada de anchoveta para 2026. Dicha decisión afecta a una actividad relevante para la producción de harina y aceite de pescado, además de repercutir en embarcaciones, plantas de procesamiento, empleo y proveedores vinculados a la cadena. Por ello, los representantes del sector han solicitado medidas de apoyo ante el impacto económico. Por otro lado, la autorización posterior de una pesca exploratoria de anchoveta blanca por 15 días no equivale a la reactivación de una segunda temporada de anchoveta, por lo que no elimina la incertidumbre para los operadores (Información sectorial y reportes de prensa, 2026).
En conjunto, la actividad mantiene soportes en construcción y comercio, mientras la debilidad de minería e hidrocarburos y la contracción pesquera limitan una expansión más equilibrada. La mejora de las cuentas fiscales constituye una señal favorable, pero no sustituye la necesidad de recuperar dinamismo productivo ni de asegurar que los recursos públicos se traduzcan en inversión efectiva. Los riesgos climáticos asociados al fenómeno de El Niño también requieren seguimiento por sus posibles efectos sobre pesca, agricultura, infraestructura y costos de operación (Banco Central de Reserva del Perú, 2026; Reuters, 2026).
Lecturas recomendadas
- The Economist. (2026, 21 de octubre). Either AI or public debt could crash markets—but probably not both.
- The Wall Street Journal. (2026, 16 de octubre). Lutnick snarls tariff pact with Mexico.
- The Wall Street Journal. (2026, 16 de octubre). With China facing more trade barriers, it can't afford to lose Europe.
- The New York Times. (2026, 21 de octubre). A debt trap threatens France amid rising populism.
- The New York Times. (2026, 20 de octubre). A ticking time bomb: An economic crisis looms in Indonesia.


