
5 ideas clave de la semana
- Medio Oriente combina incertidumbre política y presiones sobre el suministro energético: el bloque de Benjamin Netanyahu proyectaba obtener 53 de los 120 escaños del Parlamento israelí, por debajo de los 61 necesarios para alcanzar la mayoría. En medio de las tensiones con Irán, el petróleo Brent llegó a US$114,40 por barril el 29 de octubre y los fletes de crudo desde el Golfo hacia India aumentaron hasta US$11 por barril.
- Estados Unidos enfrenta el desafío de sostener el auge de la inteligencia artificial sin ampliar los riesgos financieros: Nvidia y Micron explicarían el 34 % del crecimiento esperado de las ganancias del S&P 500 en el tercer trimestre, mientras Meta prevé invertir hasta US$145.000 millones en IA durante 2026. A ello se suman US$300.000 millones en préstamos de capital privado con vencimiento entre 2028 y 2029, que elevan los riesgos de refinanciamiento.
- Asia intensifica la competencia tecnológica mientras crecen las dudas sobre la economía china: DeepSeek captó US$15.000 millones para ampliar su infraestructura de inteligencia artificial, mientras Estados Unidos y Japón contemplan inversiones de hasta US$20.000 millones en una planta de semiconductores en Nueva York. En paralelo, las estimaciones de crecimiento de China difieren entre el 4,5 % oficial del tercer trimestre y cifras independientes cercanas al 2 %, lo que dificulta evaluar su desempeño económico.
- Europa enfrenta mayores costos energéticos y restricciones fiscales que complican su recuperación: el Reino Unido proyecta reducir su déficit fiscal del 4,4 % al 4,2 % del PBI, pero su crecimiento para 2027 se estima en apenas 1 %. A su vez, el gas europeo superó los 97 euros por megavatio-hora y Volvo Cars registró una caída cercana al 50 % en sus ventas trimestrales, reflejando las presiones energéticas y competitivas que afronta la región.
- Perú combina el dinamismo de las exportaciones mineras con riesgos climáticos y restricciones presupuestarias: los envíos mineros podrían alcanzar US$79.497 millones en 2026, un crecimiento cercano al 32 %. Por otra parte, el presupuesto de 2027 plantea recortes del 53 % para Techo Propio y del 60 % para Mivivienda. Además, las empresas preparan sus presupuestos ante El Niño, que en un escenario adverso podría restar hasta dos puntos porcentuales al PBI, según estimaciones de Credicorp Capital.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: incertidumbre política en Israel, tensiones con Irán y riesgos para el suministro energético
Las elecciones parlamentarias celebradas en Israel el 27 de octubre dejaron un escenario de incertidumbre política. Con cerca del 90 % de los votos contabilizados, el bloque del primer ministro Benjamin Netanyahu proyectaba obtener 53 de los 120 escaños del Parlamento, frente a los 48 de la oposición liderada por Gadi Eisenkot. Los partidos árabes alcanzarían conjuntamente 19 escaños, por lo que su eventual apoyo a la oposición permitiría superar la mayoría de 61 escaños necesaria para formar gobierno. Sin embargo, las diferencias políticas dificultan esta posibilidad y podrían prolongar las negociaciones. (The Economic Times, 2026).
En paralelo, las tensiones con Irán han generado discrepancias dentro del Gobierno israelí. Según The New York Times, Netanyahu buscó impulsar nuevos ataques aéreos contra objetivos iraníes antes de las elecciones, pero encontró resistencia del jefe del Estado Mayor, Eyal Zamir, quien consideraba innecesarias nuevas operaciones y advertía sobre el riesgo de represalias. Estas diferencias reflejan la incertidumbre sobre la evolución del conflicto y sus posibles consecuencias para la estabilidad regional. (The New York Times, 2026).
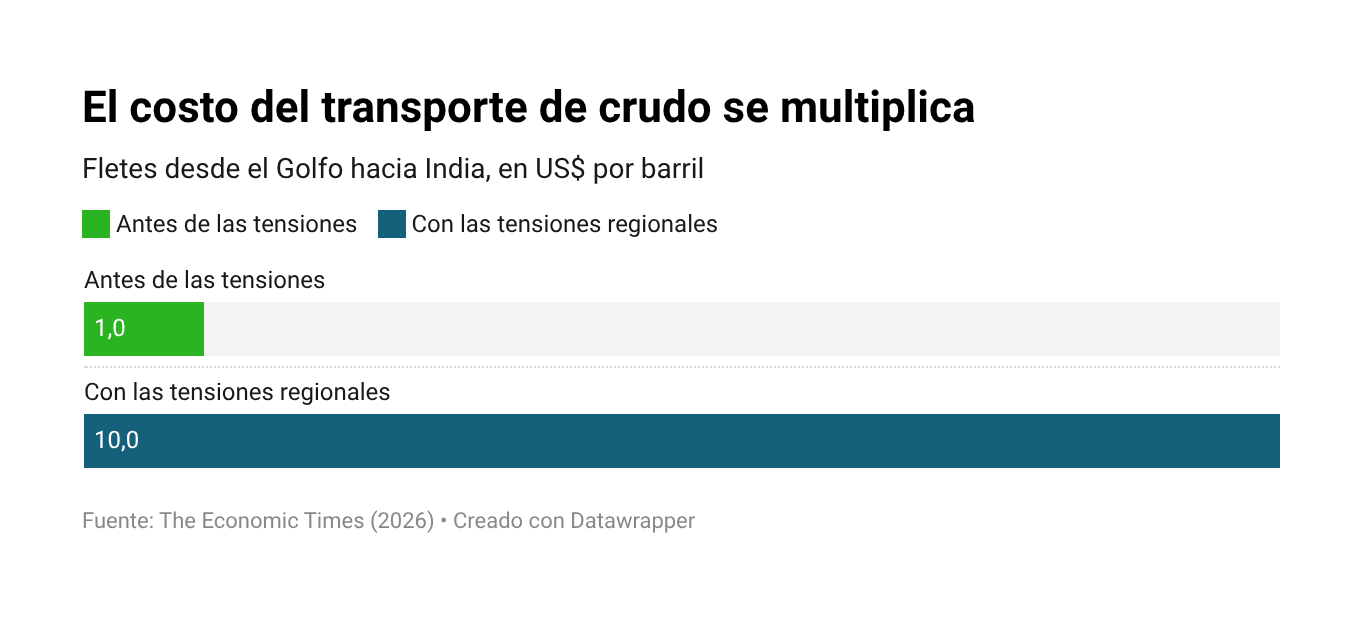
En el mercado energético, el 29 de octubre el petróleo Brent se situó en US$ 114,40 por barril durante las primeras operaciones asiáticas, mientras que el West Texas Intermediate (WTI) descendió a aproximadamente US$ 102, ante las expectativas de nuevas negociaciones entre Estados Unidos e Irán. Pese a esta caída, el Brent acumulaba un incremento del 11 % durante octubre. Asimismo, las tensiones regionales han encarecido el transporte marítimo de crudo: los fletes desde el Golfo hacia India pasaron de aproximadamente US$ 1–1,50 a US$ 10–11 por barril, presionando los costos de abastecimiento y los márgenes de refinación. (The Economic Times, 2026).
Por otra parte, el conflicto continúa afectando gravemente al sur del Líbano. Un análisis de imágenes satelitales realizado por The New York Times identificó que 48 de aproximadamente 60 localidades ubicadas en territorio bajo ocupación israelí habían quedado mayormente destruidas, incluso después del alto el fuego de abril. Los daños incluyen viviendas, escuelas, mezquitas e infraestructura vial, mientras que alrededor de 16 500 acres de terreno resultaron incendiados. Esta destrucción compromete las actividades agrícolas, dificulta el retorno de la población desplazada y eleva las necesidades de reconstrucción (The New York Times, 2026).
Estados Unidos: auge de la inteligencia artificial, riesgos financieros y presiones sobre los costos
El crecimiento de las ganancias empresariales en Estados Unidos depende cada vez más de la inteligencia artificial (IA). Según The Wall Street Journal, se espera que las utilidades del S&P 500 aumenten un 30 % interanual en el tercer trimestre de 2026, pero Nvidia y Micron explicarían el 34 % de ese crecimiento. Esta concentración refleja la dependencia del mercado bursátil de un grupo reducido de empresas y de las expectativas sobre la rentabilidad de la IA (The Wall Street Journal, 2026).
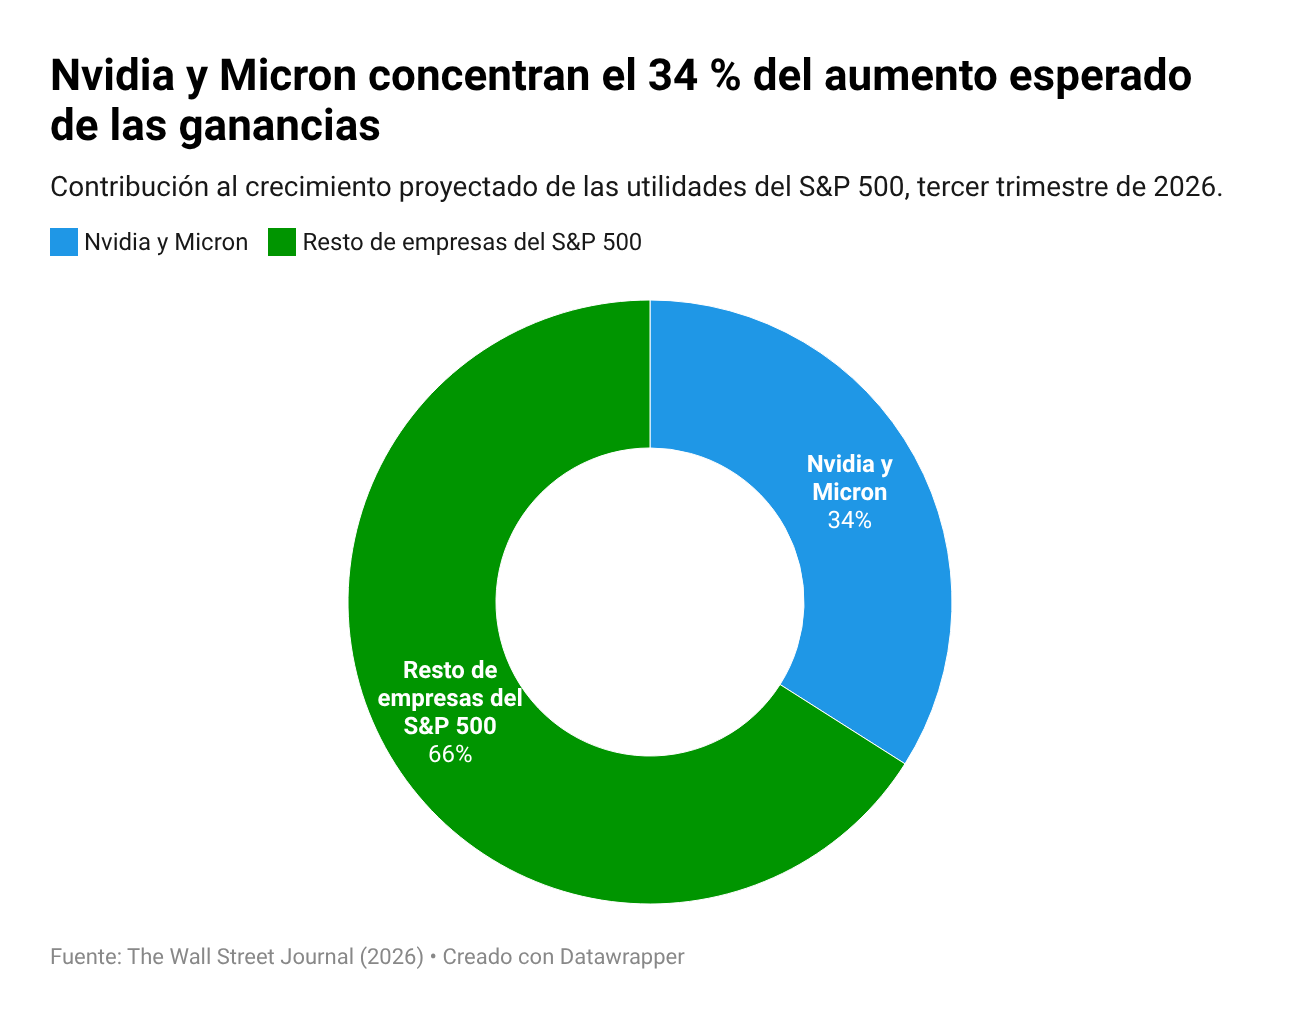
Esta expansión también eleva las necesidades de financiamiento. Meta anunció un plan para captar hasta US$95.000 millones mediante emisiones de acciones, mientras prevé invertir entre US$135.000 millones y US$145.000 millones en 2026. La participación potencial de Nvidia, AMD y Broadcom en la operación evidencia la interconexión financiera entre desarrolladores y proveedores de infraestructura, que podría amplificar las pérdidas si disminuye la inversión en IA (The Wall Street Journal, 2026).
En el ámbito monetario, la Reserva Federal mantuvo el 28 de octubre su tasa de interés de referencia entre 3,75 % y 4 %, ante la persistencia de presiones inflacionarias. La decisión fue aprobada por diez integrantes del comité, mientras que dos se pronunciaron a favor de elevarla en 25 puntos básicos. Aunque la autoridad monetaria destacó la fortaleza de la actividad económica, señaló que necesitará evaluar nuevos datos para determinar los próximos ajustes y asegurar el retorno de la inflación a su objetivo de 2 %. La decisión mantiene la incertidumbre sobre la evolución de los costos de financiamiento para empresas y hogares (Reserva Federal, 2026).
Los riesgos financieros también alcanzan al capital privado, cuyas firmas afrontan US$300.000 millones en préstamos con vencimiento entre 2028 y 2029. Las mayores tasas de interés encarecen el refinanciamiento, mientras que cerca de un tercio de esa deuda corresponde a empresas de software expuestas a los cambios tecnológicos impulsados por la IA. Una mayor incidencia de impagos podría perjudicar tanto a los fondos de inversión como a sus acreedores (The Wall Street Journal, 2026).
La política comercial estadounidense también está elevando los costos para la industria nacional. El arancel del 50 % aplicado al aluminio canadiense ha encarecido este insumo, utilizado en sectores como la construcción, la industria automotriz y la fabricación de bienes de consumo. Canadá ha representado aproximadamente el 70 % de las importaciones estadounidenses de aluminio en los últimos años, favorecido por los menores costos de electricidad de sus fundiciones hidroeléctricas. La medida busca incentivar la producción nacional, pero también ha elevado los precios internos y evidencia las dificultades para sustituir rápidamente un proveedor estratégico (The Wall Street Journal, 2026).
Por otro lado, los pasajes aéreos en Estados Unidos podrían seguir encareciéndose incluso si baja el precio del petróleo. En septiembre, las tarifas aumentaron un 22 % interanual, mientras que los vuelos nacionales de ida y vuelta para Acción de Gracias subieron un 39 %. Además del combustible, influyen los costos laborales, las tasas aeroportuarias y la menor competencia tras la salida de Spirit Airlines. Las aerolíneas también priorizan servicios premium y programas de fidelización, lo que podría limitar la reducción de tarifas, aunque una desaceleración económica debilitaría la demanda (The New York Times, 2026).
Asia: China enfrenta desafíos económicos y tecnológicos en medio de crecientes tensiones regionales
China continúa destinando recursos públicos al desarrollo de Xinjiang, una región estratégica para su política energética y de infraestructura, pese a las denuncias internacionales por abusos contra la población uigur. En 2025, recibió alrededor de US$55.000 millones en transferencias fiscales, mientras las inversiones en energía solar y centros de datos buscan fortalecer su capacidad energética y tecnológica. Sin embargo, las restricciones a las libertades culturales y religiosas mantienen los cuestionamientos internacionales sobre el modelo de desarrollo aplicado por Pekín (The Wall Street Journal, 2026).
China también busca equilibrar la expansión internacional de su inteligencia artificial con mayores controles sobre tecnologías estratégicas. Un proyecto regulatorio propone exigir licencias para exportar los modelos más avanzados y restringir aquellos que puedan utilizarse para ciberataques o involucren datos sensibles. Aunque el Gobierno sostiene que la mayoría de los modelos seguirá disponible, la medida podría generar incertidumbre entre las empresas extranjeras que dependen de herramientas chinas de acceso abierto y limitar la expansión global de sus desarrolladores (The New York Times, 2026).
En paralelo, DeepSeek captó US$ 15.000 millones en una nueva ronda de financiamiento, casi el doble de su objetivo inicial, y evalúa cotizar en la bolsa de Shanghái a comienzos de 2027. La empresa, valorada previamente en unos US$ 74.000 millones, busca ampliar su infraestructura informática y reducir su dependencia de chips extranjeros mediante una mayor colaboración con Huawei. La operación refleja el interés de los inversionistas en los desarrolladores chinos de IA, aunque persisten dudas sobre si sus ingresos futuros justificarán las elevadas valoraciones y necesidades de capital del sector (The Wall Street Journal, 2026).
La política industrial estadounidense también está modificando las condiciones de inversión en semiconductores. Un acuerdo entre Estados Unidos y Japón contempla US$ 10.000 millones para ampliar una planta de GlobalFoundries en Nueva York, con una posible segunda fase de inversión de otros US$ 10.000 millones. A cambio, el Gobierno estadounidense obtendría el 50 % de los beneficios del proyecto y una participación del 7 % en la compañía. El acuerdo evidencia una estrategia que combina capital extranjero, aranceles y participación estatal para fortalecer la producción nacional de chips y reducir vulnerabilidades en las cadenas de suministro (The New York Times, 2026).
En la península coreana, la cooperación militar entre Rusia y Corea del Norte está acelerando la carrera armamentista. El acceso norcoreano a experiencia de combate, información operativa y conocimientos sobre drones obtenidos durante la guerra en Ucrania podría mejorar sus capacidades ofensivas. En respuesta, Corea del Sur probó un misil hipersónico y anunció que elevará el gasto en defensa del 2,8 % al 3,5 % del PBI. Esta escalada incrementa las necesidades de inversión militar y eleva el riesgo de una confrontación en una región clave para la estabilidad asiática (The New York Times, 2026).
Persisten las discrepancias sobre el desempeño real de la economía china. Mientras Pekín reportó un crecimiento del 4,5 % en el tercer trimestre de 2026, algunas estimaciones independientes sitúan la expansión cerca del 2 %, e incluso Rhodium Group proyecta un avance próximo a cero para el conjunto del año. Además, la inversión en activos fijos cayó más del 7 % durante los primeros nueve meses. La diferencia entre las cifras oficiales y las estimaciones alternativas dificulta evaluar la evolución de la segunda mayor economía mundial y aumenta la incertidumbre para los inversionistas y los responsables de política económica (The Wall Street Journal, 2026).
Europa: presión fiscal, tensiones energéticas y reestructuración industrial
El Reino Unido presentó un nuevo presupuesto orientado a aliviar el costo de vida de los hogares, en medio del encarecimiento energético y las presiones sobre las finanzas públicas. El Gobierno prevé reducir el déficit fiscal del 4,4 % al 4,2 % del PBI, una mejora menor a la meta de 3,4 % planteada anteriormente. Entre las medidas destacan transferencias para afrontar las facturas energéticas y beneficios tributarios financiados parcialmente mediante mayores impuestos a los bancos. Sin embargo, las perspectivas de crecimiento permanecen débiles, con una expansión proyectada de apenas 1 % para 2027, mientras los mayores costos de endeudamiento limitan el margen fiscal para impulsar la economía (The New York Times; The Wall Street Journal, 2026).
La incertidumbre sobre el suministro energético volvió a presionar los precios europeos del gas ante la proximidad del invierno. El contrato de referencia TTF superó los 97 euros por megavatio-hora, su nivel más alto desde diciembre de 2022, debido a las temperaturas más frías previstas y a las interrupciones en el estrecho de Ormuz, que afectan las exportaciones de gas natural licuado de Qatar y Emiratos Árabes Unidos. Con las reservas de gas de la Unión Europea en 74,6 %, por debajo del promedio histórico para esta época, la competencia con Asia por los cargamentos disponibles podría encarecer las facturas de hogares y empresas, aunque los analistas no prevén una escasez inmediata (The Wall Street Journal, 2026).
En Italia, el aumento del costo de vida ha intensificado las protestas de estudiantes, transportistas y agricultores, en un contexto de encarecimiento de los alimentos, alquileres y combustibles. Según cifras oficiales, el precio del diésel aumentó 32 % entre febrero y octubre, impulsado parcialmente por el conflicto con Irán, lo que ha elevado los costos operativos del transporte. Ante las movilizaciones, el Gobierno de Giorgia Meloni anunció un paquete de aproximadamente US$ 195 millones en créditos fiscales para los sectores afectados. Sin embargo, las protestas reflejan problemas más amplios, como el estancamiento salarial y la falta de oportunidades laborales, que podrían influir en las elecciones nacionales previstas para 2027 (The New York Times, 2026).
La industria automotriz europea enfrenta mayores dificultades para competir en China, donde Volvo Cars registró una caída de casi 50 % en sus ventas trimestrales y anunció el recorte de otros 2.500 empleos, equivalentes al 6 % de su plantilla. La empresa también reducirá costos e inversión en investigación y desarrollo, mientras reorganiza su producción y refuerza la cooperación con su matriz china, Geely. El retroceso refleja las dificultades de los fabricantes europeos para sostener su posicionamiento en el mayor mercado automotor del mundo frente a competidores locales, en un contexto de presión adicional por los aranceles y la eliminación de incentivos para vehículos eléctricos en Estados Unidos (The New York Times, 2026).
En Ucrania, entró en vigor una tregua local en Oleshky, ciudad ocupada por Rusia donde alrededor de 2.000 civiles permanecían atrapados bajo bombardeos y con escasez de alimentos y medicinas. El acuerdo busca facilitar el ingreso de ayuda humanitaria y una evacuación mediante convoyes, después de meses de interrupciones en el abastecimiento y de un aumento de los ataques con drones. Sin embargo, la operación enfrenta riesgos por las minas en las vías de acceso y la inseguridad de las rutas, mientras persiste la incertidumbre sobre la continuidad de la tregua (The New York Times, 2026).
Latinoamérica: volatilidad financiera, presiones inflacionarias y desafíos de inversión
En Brasil, la victoria de Luiz Inácio Lula da Silva provocó una fuerte corrección de los mercados financieros, que habían anticipado un triunfo de Flávio Bolsonaro. El índice Bovespa cayó 14 % en la jornada, su mayor descenso desde marzo de 2020, mientras que el real se depreció más de 8 % frente al dólar y el rendimiento de los bonos soberanos a diez años subió a alrededor de 15 %. La volatilidad también afectó las perspectivas de financiamiento empresarial, ya que compañías de distintos sectores habían considerado emisiones de acciones por unos US$6.000 millones durante los seis meses posteriores a las elecciones, pero los banqueros consultados por Bloomberg no prevén nuevas operaciones hasta mediados de 2027. Este escenario refleja la incertidumbre de los inversionistas sobre la futura política fiscal y podría retrasar proyectos de inversión y captación de capital privado (The Wall Street Journal; The New York Times; Bloomberg, 2026).
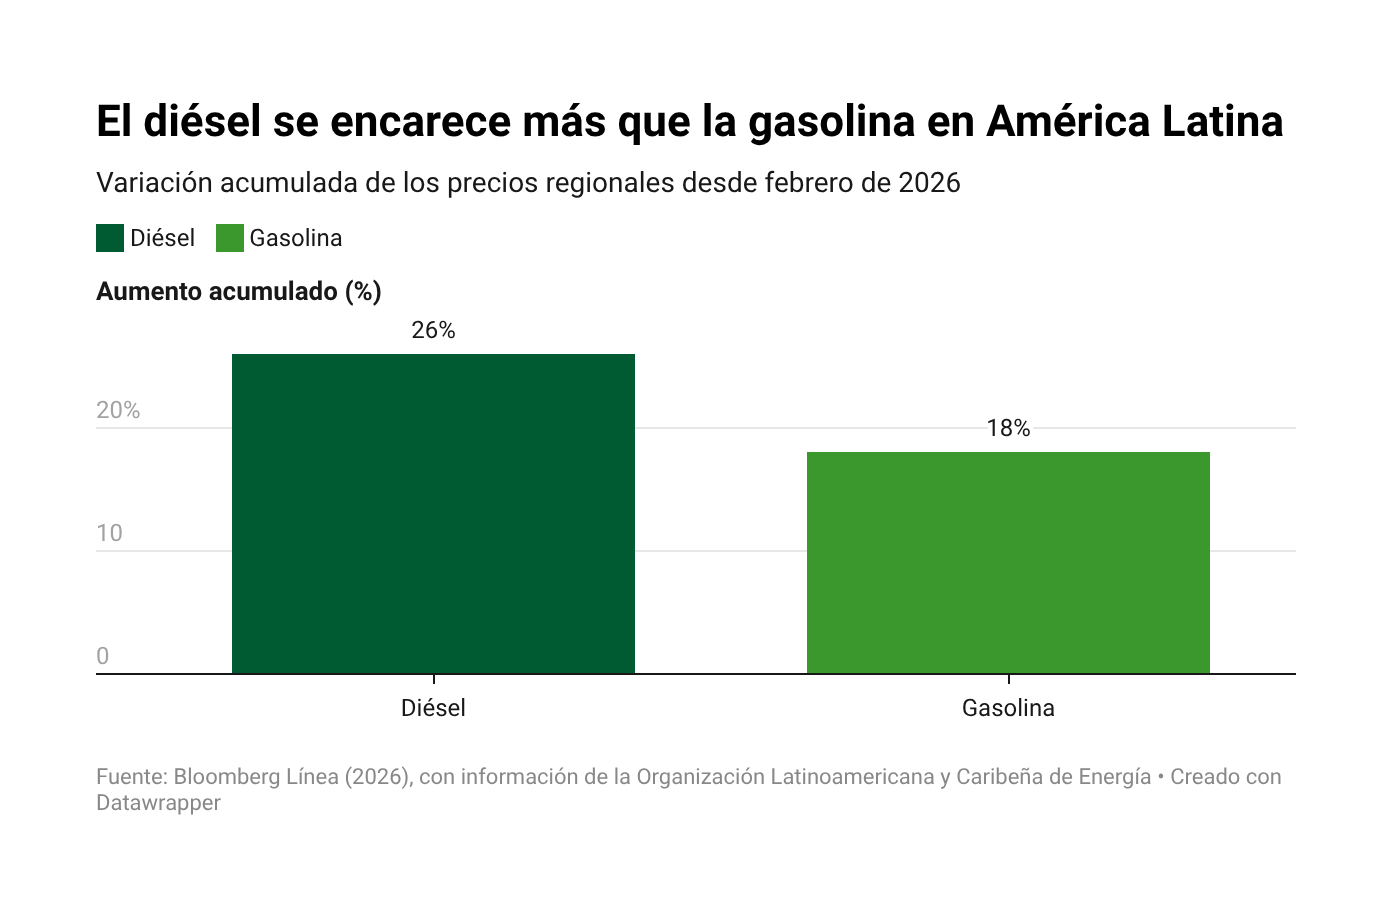
En América Latina y el Caribe, la inflación energética anual alcanzó el 8,33 % en agosto, por encima de la inflación general de 4,43 %, según la Organización Latinoamericana y Caribeña de Energía. En ese contexto, el precio promedio regional del diésel igualó por primera vez al de la gasolina, en US$1,41 por litro, tras acumular aumentos de 26 % desde febrero, frente al 18 % de la gasolina. El encarecimiento del combustible, asociado en parte a la reanudación del conflicto en Medio Oriente, presiona los costos del transporte de carga y pasajeros, la distribución de bienes y la actividad agrícola, con efectos que pueden trasladarse a los precios de la canasta básica. Además, el WTI subió de un promedio de US$83,90 por barril en agosto a cerca de US$98,29 en octubre, lo que mantiene los riesgos inflacionarios (Bloomberg, 2026).
En Chile, los accidentes mortales, las interrupciones por fenómenos meteorológicos extremos y el deterioro de las minas están poniendo en riesgo la producción de cobre, pese a la importancia del país en la oferta mundial. El ministro de Hacienda prevé una caída cercana al 7 % en 2026, que situaría la producción en unos cinco millones de toneladas, su nivel anual más bajo desde 2003; otras proyecciones son menos pesimistas, como la de Cochilco, que estima una contracción de 2,6 %. A estos problemas se suman el descenso de la ley del mineral, el envejecimiento de los yacimientos y las dificultades financieras de Codelco, factores que elevan los costos y las necesidades de inversión. La incertidumbre sobre la recuperación chilena añade presión a la oferta global en un contexto de demanda creciente por la expansión de los centros de datos y las redes eléctricas (Bloomberg, 2026).
Uruguay anunció un proyecto de centros de datos y energía solar por US$5.700 millones, equivalente al 6,5 % del PBI, que podría convertirse en la mayor inversión de su historia. El acuerdo contempla hasta 500 megavatios de capacidad para centros de datos y 350 megavatios de energía solar, con una primera fase prevista para 2029-2030. Según Moody’s, la iniciativa podría impulsar la productividad, atraer capital y diversificar la economía hacia infraestructura digital y servicios de mayor valor agregado. Sin embargo, sus beneficios dependerán de la ejecución y de que la inversión genere efectos en otros sectores. La capacidad solar prevista no bastaría para abastecer toda la demanda de los centros de datos, mientras que la disponibilidad de agua, las mejoras en la red eléctrica y una estructura de financiamiento aún no divulgada representan riesgos operativos y fiscales (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Cambios institucionales, perspectivas empresariales y desafíos para la producción y la inversión
El Senado eligió a Oswaldo Molina Campodónico, José Ricardo Stok Capella y Juan José Marthans León como directores del Banco Central de Reserva del Perú (BCRP) para el periodo 2026-2031, completando las tres plazas cuya designación corresponde al Poder Legislativo. La renovación incorpora profesionales con experiencia académica, financiera y en gestión pública, en un contexto de presiones inflacionarias externas y cambios en las condiciones internacionales de financiamiento. La composición del directorio resulta relevante para la conducción de la política monetaria, pues participa en decisiones sobre las tasas de interés y los instrumentos utilizados para preservar la estabilidad de precios. Los nombramientos también ponen de relieve la importancia de mantener la autonomía y credibilidad institucional del banco central (Diario Correo, 2026).
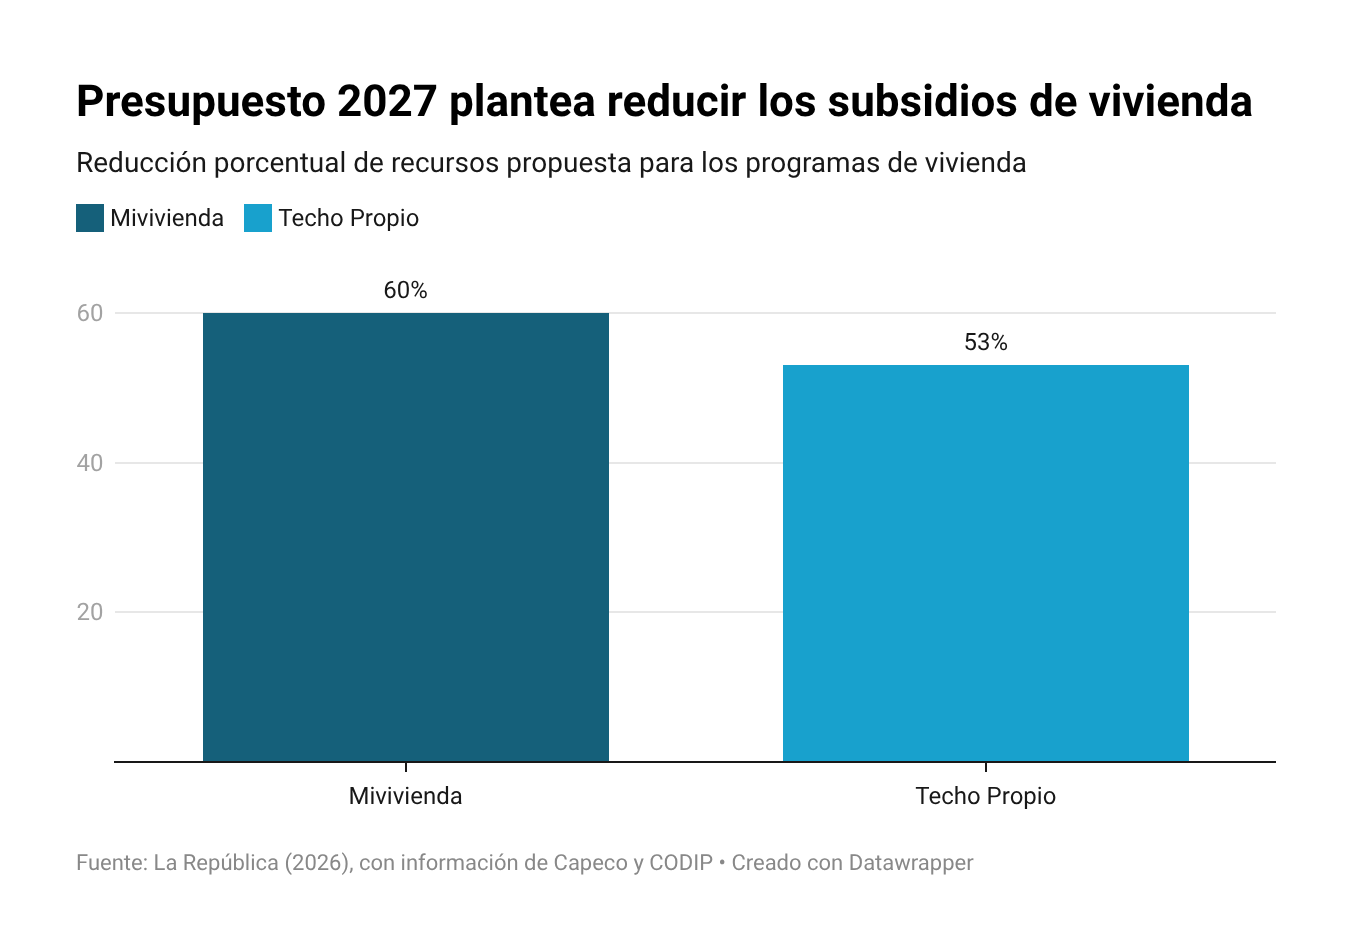
En el ámbito presupuestario, el proyecto para 2027 contempla reducir en 53 % los recursos destinados a subsidios de Techo Propio y en 60 % los de Mivivienda, según la Cámara Peruana de la Construcción (Capeco) y la Confederación de Desarrolladores Inmobiliarios del Perú (CODIP). Los gremios advierten que los fondos disponibles para el Bono Familiar Habitacional están próximos a agotarse, lo que podría interrumpir la entrega de nuevos apoyos para adquirir viviendas. De concretarse los recortes, disminuirían las posibilidades de acceso a vivienda formal para familias de menores ingresos y podría debilitarse la demanda de proyectos inmobiliarios, con efectos sobre la construcción y el empleo. La situación plantea desafíos para la asignación de recursos públicos y la reducción del déficit habitacional (La República, 2026).
Las exportaciones mineras peruanas podrían alcanzar los US$79.497 millones al cierre de 2026, lo que representaría un crecimiento cercano al 32 % respecto del año anterior, según las proyecciones de la Cámara de Comercio de Lima (CCL). Entre enero y agosto, los envíos mineros sumaron US$57.492 millones, un incremento interanual del 55 %, impulsados principalmente por el cobre, con US$26.513 millones, y el oro, con US$21.631 millones. De cumplirse las proyecciones, la minería representaría alrededor del 72 % de las exportaciones totales del país. Sin embargo, el desempeño futuro del sector dependerá, entre otros factores, de la evolución de las cotizaciones internacionales, la demanda global y las condiciones de producción, en un escenario en el que los precios de las materias primas podrían moderarse durante 2027 (La República; Bloomberg, 2026).
De cara a 2027, las empresas peruanas preparan sus presupuestos con un optimismo moderado ante la incertidumbre sobre el impacto del fenómeno de El Niño. Según Semana Económica, las utilidades de las principales empresas de la Bolsa de Valores de Lima crecerían alrededor de 33 % en 2026, mientras que las proyecciones apuntan a una expansión económica cercana al 3 % el próximo año. No obstante, las compañías agroindustriales y pesqueras prevén posibles afectaciones en la producción y una mayor disciplina en sus gastos e inversiones. En un escenario adverso, el fenómeno climático podría restar hasta 2 puntos porcentuales al PBI, según estimaciones de Credicorp Capital. Frente a estos riesgos, las empresas priorizan el control de costos y las eficiencias operativas, aunque varios sectores mantienen sus planes de inversión y digitalización (Semana Económica, 2026).
Finalmente, Petroperú proyecta ahorrar hasta US$180 millones anuales mediante la adquisición directa de 16,2 millones de barriles de crudo ecuatoriano, con entregas programadas entre noviembre de 2026 y septiembre de 2027. Según ProInversión, los contratos permitirían reducir entre US$8 y US$10 el costo por barril y acortar los tiempos de transporte, al aprovechar la cercanía geográfica del proveedor. Sin embargo, la Refinería Talara opera actualmente al 64 % de su capacidad de destilación, equivalente a unos 60.800 barriles diarios, mientras la empresa espera superar los 80.000 al cierre del año. La materialización de los ahorros dependerá tanto de las ventajas comerciales y logísticas como de la recuperación operativa de la refinería, en un contexto de restricciones financieras y cuestionamientos sobre la gestión de la petrolera estatal (La República, 2026).
Lecturas recomendadas
- The Economist. (2026, 22 de octubre). How to share the wealth from AI: Alaska offers lessons.
- Bloomberg. (2026, 29 de octubre). Economía de EE. UU. creció 3,4% en el tercer trimestre, su mayor avance en un año.
- The Wall Street Journal. (2026, 27 de octubre). DoorDash Is in Talks to Acquire Instacart.
- The Economist. (2026, 29 de octubre). The Countries Making a Fortune from the US-China Rivalry.
- The Economist. (2026, 29 de octubre). Europe Is Gearing Up for a Future War Russia Is Already Waging.


