5 ideas clave de la semana
- Medio Oriente enfrenta una escalada de riesgos que amenaza los mercados energéticos y las cadenas de suministro globales: los ataques contra instalaciones saudíes y los riesgos marítimos elevaron el Brent a US$106,06 por barril, mientras las interrupciones comerciales amenazan la inversión y la diversificación económica de Arabia Saudita.
- Estados Unidos combina un deterioro fiscal con nuevas presiones inflacionarias: el déficit presupuestario se aproximó a los US$2 billones en el año fiscal 2026, mientras el encarecimiento de los combustibles presiona los precios y complica las decisiones de la Reserva Federal.
- China enfrenta desequilibrios estructurales que ponen a prueba su modelo de crecimiento: la deuda del sector no financiero superó el 300 % del PBI en 2025, mientras la sobrecapacidad industrial y las dificultades laborales plantean retos adicionales ante la expansión de la inteligencia artificial.
- Europa busca reforzar su seguridad ante las tensiones con Rusia y la incertidumbre sobre el respaldo estadounidense: los ataques con drones contra buques comerciales y las dudas sobre la ayuda militar a Ucrania aumentan la presión para coordinar la defensa europea.
- Perú combina oportunidades externas con riesgos climáticos y desafíos estructurales: los términos de intercambio crecieron 14,3 % interanual en agosto, mientras el impacto previsto de El Niño en 2027, la formalización minera y la pérdida de competitividad exportadora plantean riesgos para el crecimiento.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: los ataques contra Arabia Saudita elevan los riesgos para el mercado energético
El 14 de octubre, los precios del petróleo subieron tras los reportes de ataques contra instalaciones saudíes y los riesgos para el transporte marítimo en el golfo Pérsico. El Brent alcanzó los US$106,06 por barril, mientras los operadores evaluaban las posibles interrupciones del suministro y el encarecimiento del transporte. La evolución de los precios refleja la preocupación de los mercados ante una eventual reducción de la oferta y mayores costos logísticos (Reuters, 2026).
Los ataques hutíes contra Arabia Saudita, incluidos los dirigidos contra Riad e instalaciones vinculadas con Saudi Aramco, aumentan los riesgos para la infraestructura energética, la aviación y las actividades empresariales. Estos acontecimientos también ponen a prueba los esfuerzos del reino por atraer inversiones y diversificar su economía mediante el programa Visión 2030, que busca reducir su dependencia del petróleo (Reuters, 2026).
La inestabilidad también está afectando las cadenas logísticas internacionales. Según Yuvraj Narayan, director ejecutivo de DP World, las interrupciones en torno a los estrechos de Ormuz y Bab el-Mandeb han elevado significativamente los costos del comercio entre Oriente y Occidente. Algunas tarifas de transporte habrían pasado de US$1000 a US$10.000, lo que podría trasladarse a los precios y generar escasez si las disrupciones persisten. Además, el puerto de Jebel Ali, en Dubái, estaría operando aproximadamente al 10 % de su capacidad, lo que ha llevado a la empresa a revisar sus perspectivas de ingresos (The Economic Times, 2026).
La prolongación de la inseguridad podría elevar los costos de protección y operación de las empresas, además de deteriorar la percepción de riesgo entre los inversionistas. En el mercado energético, el impacto dependerá de la magnitud de los daños, la continuidad de las exportaciones y las posibles restricciones al transporte marítimo. En conjunto, estos acontecimientos muestran cómo el conflicto puede repercutir no solo en los precios del crudo, sino también en los costos logísticos, las cadenas de suministro y las perspectivas de inversión en la región y a escala global (The Economic Times, 2026; Reuters, 2026).
Estados Unidos: el déficit fiscal y el encarecimiento de los combustibles complican el panorama económico
El año fiscal estadounidense terminó el 30 de septiembre con un déficit presupuestario preliminar de US$1,993 billones, un 12 % superior al de 2025. Según la Oficina Presupuestaria del Congreso (CBO), el gasto alcanzó aproximadamente US$7,4 billones, frente a ingresos por US$5,4 billones. Estas cifras reflejan la persistencia de un desequilibrio fiscal significativo, pese a la capacidad del país para financiarse en los mercados internacionales (The Wall Street Journal, 2026).
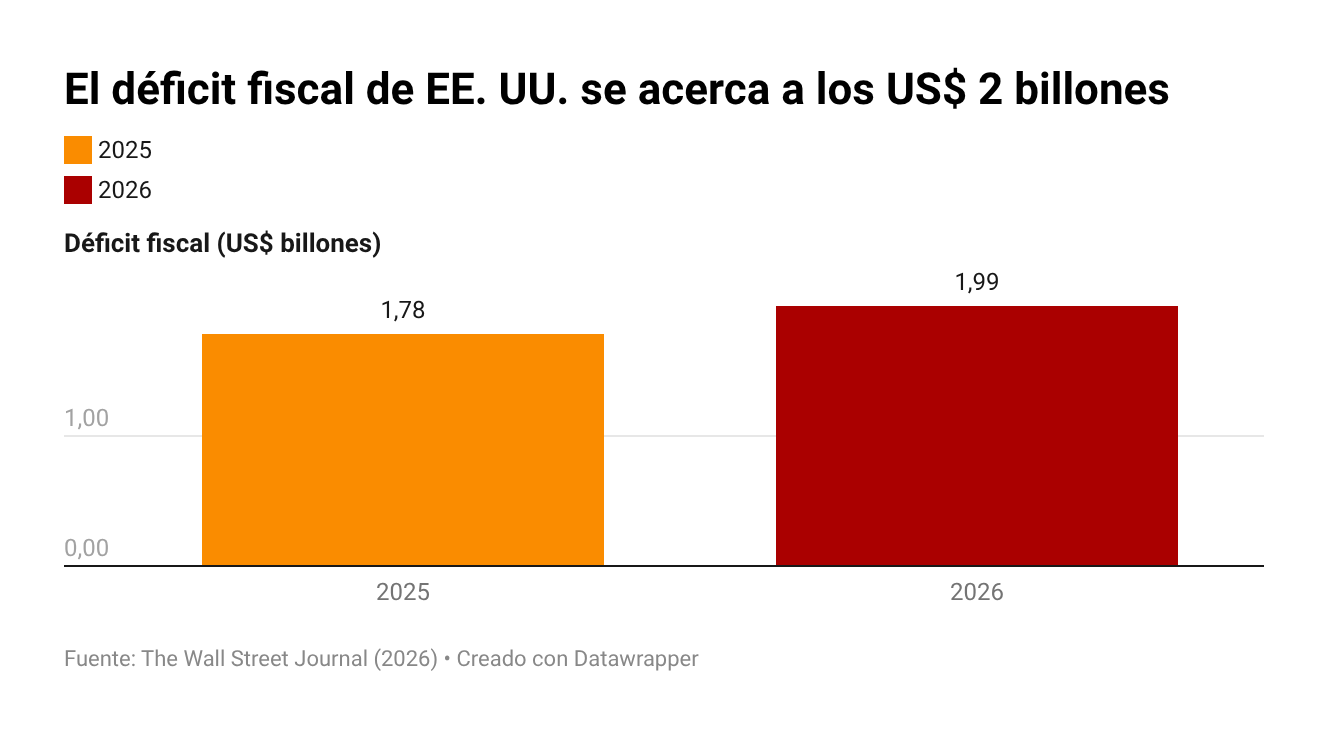
A esta situación, se suma el peso creciente del servicio de la deuda. Los pagos netos de intereses superaron los US$1,1 billones, con un incremento de US$115.000 millones respecto del año anterior, mientras que la deuda en manos del público superó el 100 % del PBI. Un mayor nivel de deuda amplía las obligaciones de financiamiento del Gobierno, mientras que el aumento de los rendimientos de los bonos del Tesoro encarece la emisión de nueva deuda y la refinanciación de los vencimientos existentes.
Las decisiones fiscales de la Administración Trump y del congreso también condicionan la trayectoria del déficit. Aunque se eliminaron algunos beneficios tributarios vinculados con las energías limpias, se extendieron recortes fiscales y aumentó el gasto relacionado con inmigración. Estas medidas se producen en un contexto en el que el déficit no ocupa un lugar central en el debate de las elecciones legislativas de noviembre (The Wall Street Journal, 2026).
Por otro lado, el índice de precios al consumidor aumentó un 0,6 % en septiembre, su mayor incremento mensual desde abril, impulsado principalmente por los combustibles. El repunte inflacionario podría limitar el margen de la Reserva Federal para reducir las tasas de interés, mientras que los mayores costos de financiamiento podrían repercutir tanto en el sector público como en las empresas y los hogares sensibles al crédito (Bloomberg, 2026).
Asia: el endeudamiento y la debilidad del empleo ponen a prueba el modelo de crecimiento chino
La deuda del sector no financiero de China superó el 300 % del PBI en 2025, unos 60 puntos porcentuales por encima del nivel de 2019. Desde la llegada de Xi Jinping al poder en 2012, el endeudamiento aumentó en más de US$43 billones, según datos del Banco de Pagos Internacionales. Esta expansión ha contribuido a financiar sectores con exceso de capacidad, incluidos la industria manufacturera y el inmobiliario, donde la sobreoferta y las guerras de precios presionan los márgenes empresariales y los salarios (The Wall Street Journal, 2026).
El problema también está relacionado con la debilidad del consumo interno y la dependencia de las exportaciones para sostener la actividad. El superávit comercial chino se acercó a US$1 billón, lo que intensifica las tensiones con sus socios comerciales. A su vez, los vehículos de financiamiento de los gobiernos locales y otras obligaciones públicas amplían los riesgos fiscales: una medida más amplia de la deuda pública china, citada por el Fondo Monetario Internacional, la situó alrededor del 127 % del PBI en 2025, frente al 98 % en 2020. Aunque estos niveles no implican por sí solos una crisis inmediata, el financiamiento poco eficiente puede limitar el potencial de crecimiento de la economía (The Wall Street Journal, 2026).
Las dificultades del mercado laboral añaden presión. En agosto, el desempleo entre los jóvenes de 16 a 24 años que no estaban estudiando se situó cerca del 19 %, frente a aproximadamente el 9 % en Estados Unidos. Al mismo tiempo, la adopción de inteligencia artificial está llevando a algunas empresas a reorganizar sus operaciones y revisar sus necesidades de contratación. Si bien esta tecnología podría mejorar la productividad, su efecto futuro sobre los puestos de entrada al mercado laboral aún es incierto.
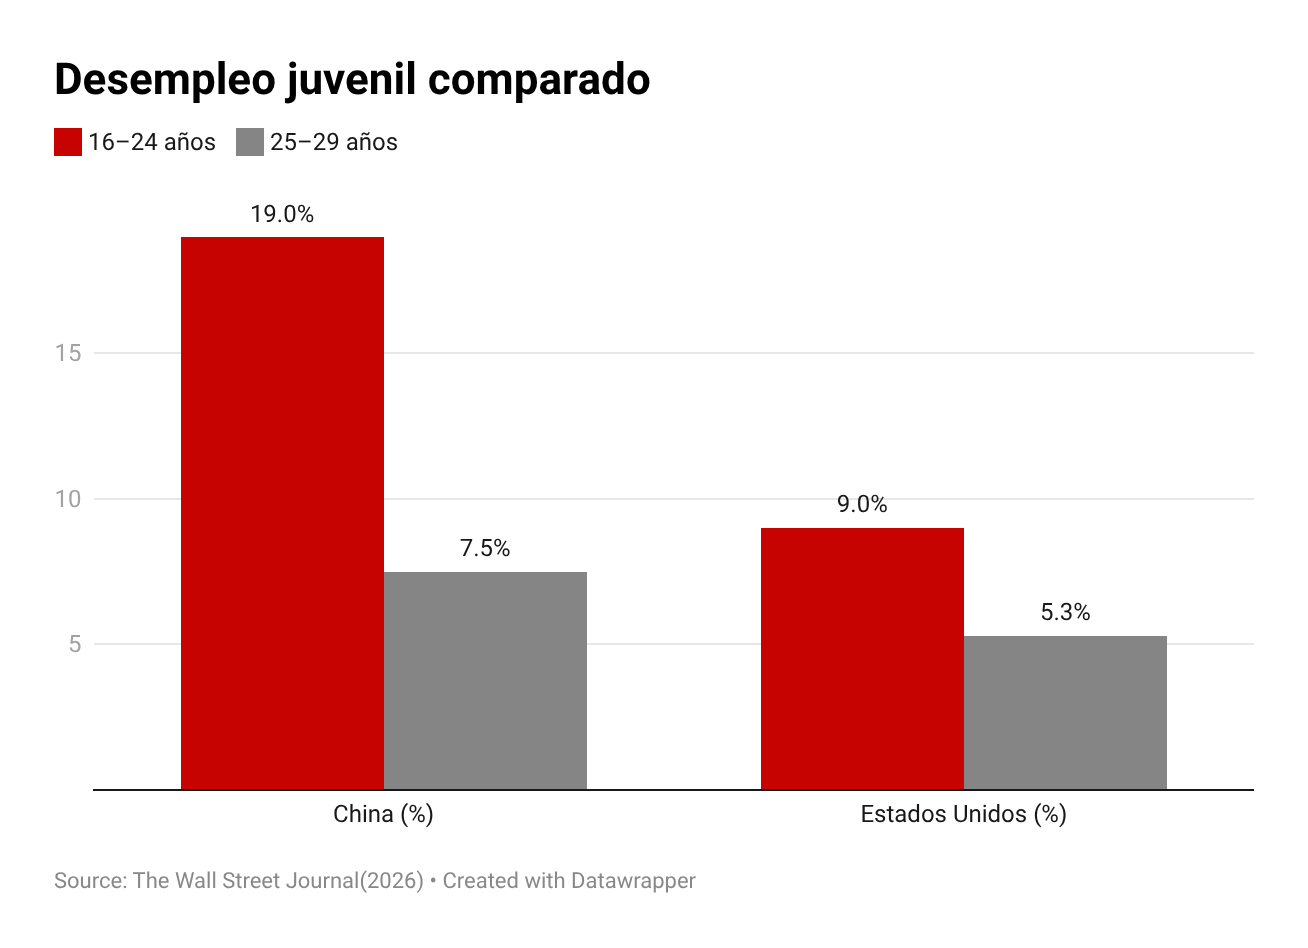
La combinación de oportunidades laborales limitadas y perspectivas económicas menos favorables lleva a algunos jóvenes a postergar decisiones como independizarse o formar una familia, mientras otros recurren a empleos temporales o dejan de buscar trabajo. Estos desafíos plantean interrogantes sobre la capacidad de China para sostener el consumo interno y aprovechar las mejoras tecnológicas sin agravar las dificultades de inserción laboral (The Wall Street Journal, 2026).
Europa: las tensiones con Rusia ponen a prueba la seguridad y la unidad europea
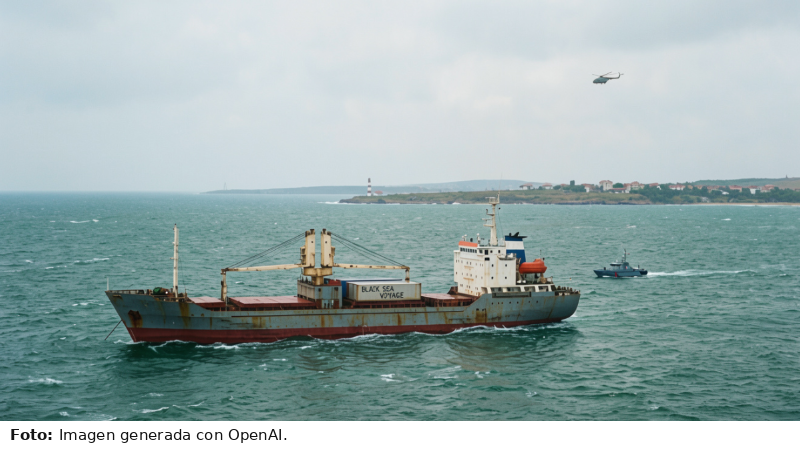
Los ataques con drones contra buques comerciales cerca de Bulgaria han aumentado la preocupación por la seguridad de la navegación en el mar Negro y por las posibles operaciones rusas en la región. Ante estos riesgos, la Organización del Tratado del Atlántico Norte (OTAN) busca reforzar la disuasión mediante el uso de drones, armas de precisión y sistemas de guerra electrónica. Sin embargo, estos incidentes también elevan el riesgo de una escalada y evidencian la vulnerabilidad de las rutas comerciales europeas (The Wall Street Journal, 2026; The New York Times, 2026).
La incertidumbre sobre el respaldo estadounidense a Ucrania constituye otro desafío para Europa. Según The Economist, Washington ha amenazado con restringir el intercambio de inteligencia y suspender el mecanismo mediante el cual los países europeos financian la compra de armamento estadounidense para Kiev. Estas medidas podrían complicar el abastecimiento de sistemas necesarios para la defensa aérea ucraniana y aumentar la presión sobre los países europeos para asumir una mayor responsabilidad en su propia seguridad. No obstante, reemplazar algunas capacidades militares estadounidenses requeriría tiempo e inversiones adicionales.
Las diferencias también se extienden al ámbito energético. La posibilidad de un acuerdo que permita a Rusia vender diésel genera preocupación entre los aliados que buscan mantener la presión económica sobre Moscú. A ello se suman las divisiones políticas internas: Alice Weidel, dirigente de Alternativa para Alemania (AfD), ha defendido el fin de la asistencia militar alemana a Ucrania y una salida negociada al conflicto. Aunque el partido permanece excluido de las coaliciones de gobierno, su apoyo electoral plantea desafíos para la continuidad del consenso político alemán sobre la guerra (The Economist, 2026).
En conjunto, estos acontecimientos evidencian la dificultad de coordinar una respuesta europea frente a Rusia en un contexto de incertidumbre sobre el compromiso estadounidense y de divisiones políticas internas. La situación podría acelerar los esfuerzos para fortalecer la industria de defensa y la autonomía estratégica del continente, aunque avanzar en esa dirección exige recursos, coordinación entre los países y tiempo para desarrollar capacidades propias.
Latinoamérica: la inversión, la recuperación petrolera y los riesgos financieros marcan el panorama regional
Venezuela vuelve a captar el interés de empresas energéticas internacionales ante las expectativas de recuperación de su industria petrolera. En una conferencia celebrada en Caracas, participaron más de 650 ejecutivos de compañías internacionales, en un contexto de reapertura económica tras años de aislamiento y sanciones. Los acuerdos vinculados con Chevron y GE Vernova fueron presentados como señales de una posible reactivación del sector y de mejoras en la infraestructura energética (The Wall Street Journal, 2026).
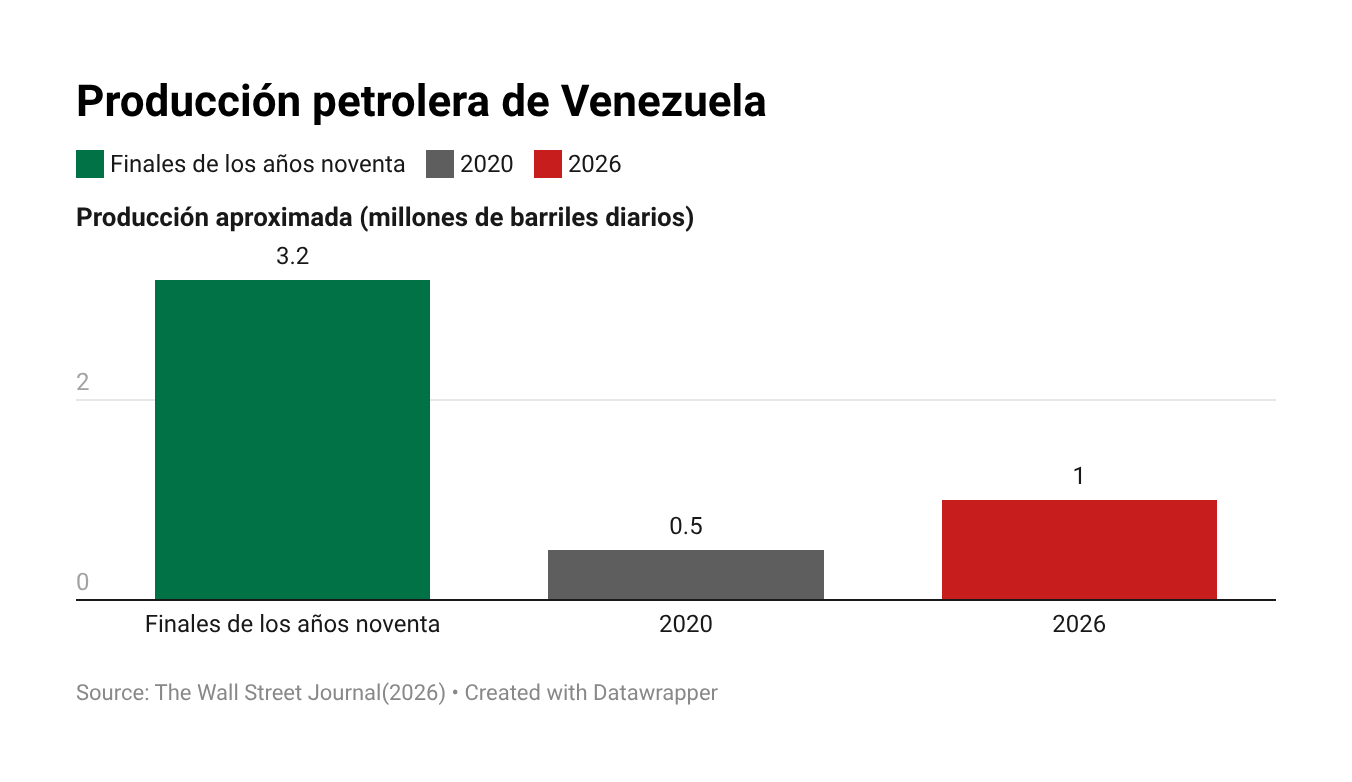
No obstante, la recuperación enfrenta importantes limitaciones. La producción petrolera venezolana se mantiene ligeramente por encima del millón de barriles diarios, lejos de los más de 3,2 millones registrados a finales de la década de 1990. La infraestructura deteriorada, los cortes eléctricos, la escasez de contratistas especializados y las dificultades de financiamiento restringen la capacidad de aumentar la producción. La recuperación requerirá inversiones significativas y un entorno regulatorio y político más previsible.
Asimismo, la reactivación petrolera plantea interrogantes sobre la distribución de sus beneficios. Mientras algunos residentes esperan que la inversión extranjera genere empleo y mejore los servicios, otros cuestionan las condiciones políticas de los contratos. La estabilidad institucional y la confianza de los inversionistas serán determinantes para que los nuevos acuerdos contribuyan a una recuperación duradera (The Wall Street Journal, 2026).
Por otra parte, Paraguay atrae inversión gracias a su estabilidad macroeconómica, los incentivos fiscales a las manufacturas y el acceso al mercado del Mercosur. En 2025, el crecimiento económico alcanzó el 6,6 %, mientras que las exportaciones manufactureras aumentaron un 25 % respecto de 2019, en términos reales. Sin embargo, la diversificación productiva enfrenta obstáculos estructurales: solo el 16 % de sus carreteras están pavimentadas y la recaudación tributaria equivale al 16 % del PBI. Además, las deficiencias de infraestructura y los problemas de corrupción podrían limitar la capacidad del país para sostener el crecimiento y atraer nuevas inversiones (The Economist, 2026).
Por otro lado, los fondos privados de pensiones de Chile afrontan pérdidas por US$7700 millones en sus posiciones en derivados vinculados a las tasas de interés estadounidenses. El valor de estas posiciones pasó de una ganancia de US$1400 millones un año antes a un saldo negativo en septiembre de 2026. La subida de los rendimientos de los bonos del Tesoro y una nueva regulación que entrará en vigor el 4 de noviembre obligan a las administradoras a reducir estas posiciones, lo que podría incrementar los costos de liquidación. El episodio evidencia cómo los cambios en las tasas de interés internacionales pueden afectar a los fondos de pensiones y pone de relieve la importancia de gestionar los riesgos financieros (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú: El Niño amenaza el crecimiento de 2027 mientras el cobre abre oportunidades y la formalización minera vuelve a la agenda
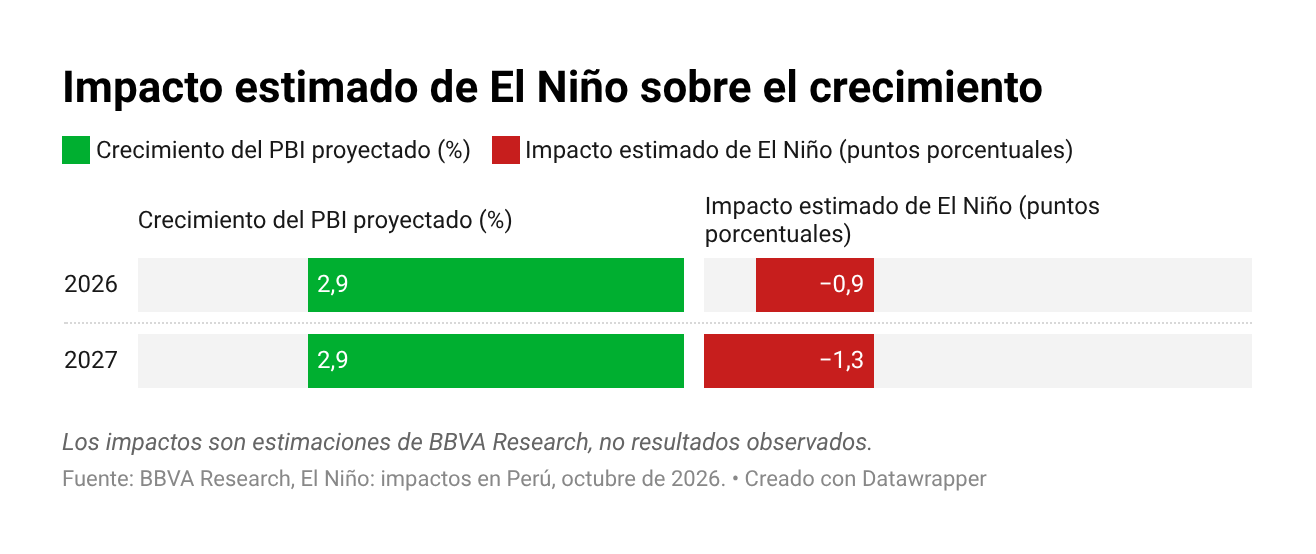
BBVA Research prevé que el fenómeno de El Niño costero reste 0,9 puntos porcentuales al crecimiento de la economía peruana en 2026 y 1,3 puntos en 2027. El mayor impacto proyectado para el próximo año responde, en parte, a la coincidencia de las anomalías climáticas con la temporada de lluvias, que se extiende entre diciembre y abril. Los efectos ya se observan en actividades vinculadas con la pesca, donde la menor disponibilidad de anchoveta ha afectado la producción de harina y aceite de pescado. El fenómeno representa un riesgo adicional para las perspectivas de crecimiento y para los sectores expuestos a interrupciones productivas y daños en infraestructura (Semana Económica, 2026; BBVA Research, 2026).
En contraste con este riesgo, los términos de intercambio de Perú aumentaron un 14,3 % interanual en agosto y alcanzaron los 186 puntos, según el Banco Central de Reserva (BCRP). El resultado respondió al incremento del 30,3 % en los precios de exportación, favorecidos por el cobre, el oro y la harina de pescado. Por otro lado, los precios de importación crecieron un 14 %, principalmente por el encarecimiento del petróleo y sus derivados. La mejora de los términos de intercambio refuerza el poder adquisitivo externo de las exportaciones peruanas, aunque su efecto sobre la economía también dependerá de los volúmenes exportados y de la evolución de los costos de importación (Gestión, 2026).
El mercado internacional del cobre también ofrece oportunidades para la economía peruana. El precio del metal acumula un incremento del 17 % en 2026, impulsado por las restricciones para ampliar la oferta minera y la demanda china. Como uno de los principales productores mundiales, Perú puede beneficiarse de mayores ingresos por exportaciones y de mejores perspectivas para las empresas vinculadas con la minería. Sin embargo, el efecto sobre la economía dependerá también de los volúmenes producidos, la evolución de la inversión y la capacidad de trasladar el ciclo favorable de precios a mayores ingresos fiscales y actividad productiva (Bloomberg, 2026).
En el sector minero, el Gobierno propone reemplazar el Registro Integral de Formalización Minera (Reinfo) por un nuevo sistema que permitiría a alrededor de 30.000 mineros inscritos continuar trabajando hasta 2028 mientras cumplen los requisitos legales. La iniciativa busca establecer una nueva vía para regularizar la minería artesanal y de pequeña escala, en un contexto de expansión de la minería ilegal. Su alcance dependerá de las condiciones que establezca la reforma, los mecanismos de fiscalización y la capacidad de las autoridades para diferenciar las actividades susceptibles de formalización de aquellas que operan fuera del marco legal (Bloomberg, 2026).
En el frente exportador, las confecciones peruanas enfrentan mayores dificultades para competir en el mercado estadounidense. Entre enero y agosto, los envíos del sector sumaron US$764,12 millones, una caída del 5,7 % respecto del mismo periodo en 2025. La Asociación de Exportadores atribuye buena parte del retroceso al efecto de los aranceles estadounidenses, que restarían competitividad a la oferta peruana frente a proveedores asiáticos y centroamericanos. El desempeño del sector pone de relieve la exposición de las exportaciones no tradicionales a los cambios en las condiciones comerciales de sus principales mercados (Gestión, 2026).
Lecturas recomendadas
- The Wall Street Journal. (2026, 13 de octubre). Hope swells in Venezuela for oil industry’s revival.
- The Economist. (2026, 15 de octubre). China has captured the market for hobbyist 3D printers.
- The Economist. (2026, 15 de octubre). Portugal has limited immigration and Spain may follow.
- The Economist. (2026, 15 de octubre). China is channelling much more money to poor countries.
- Bloomberg. (2026, 15 de octubre). Inflación de septiembre 2026 en América Latina, país por país, de México hasta Argentina.


