
5 ideas clave de la semana
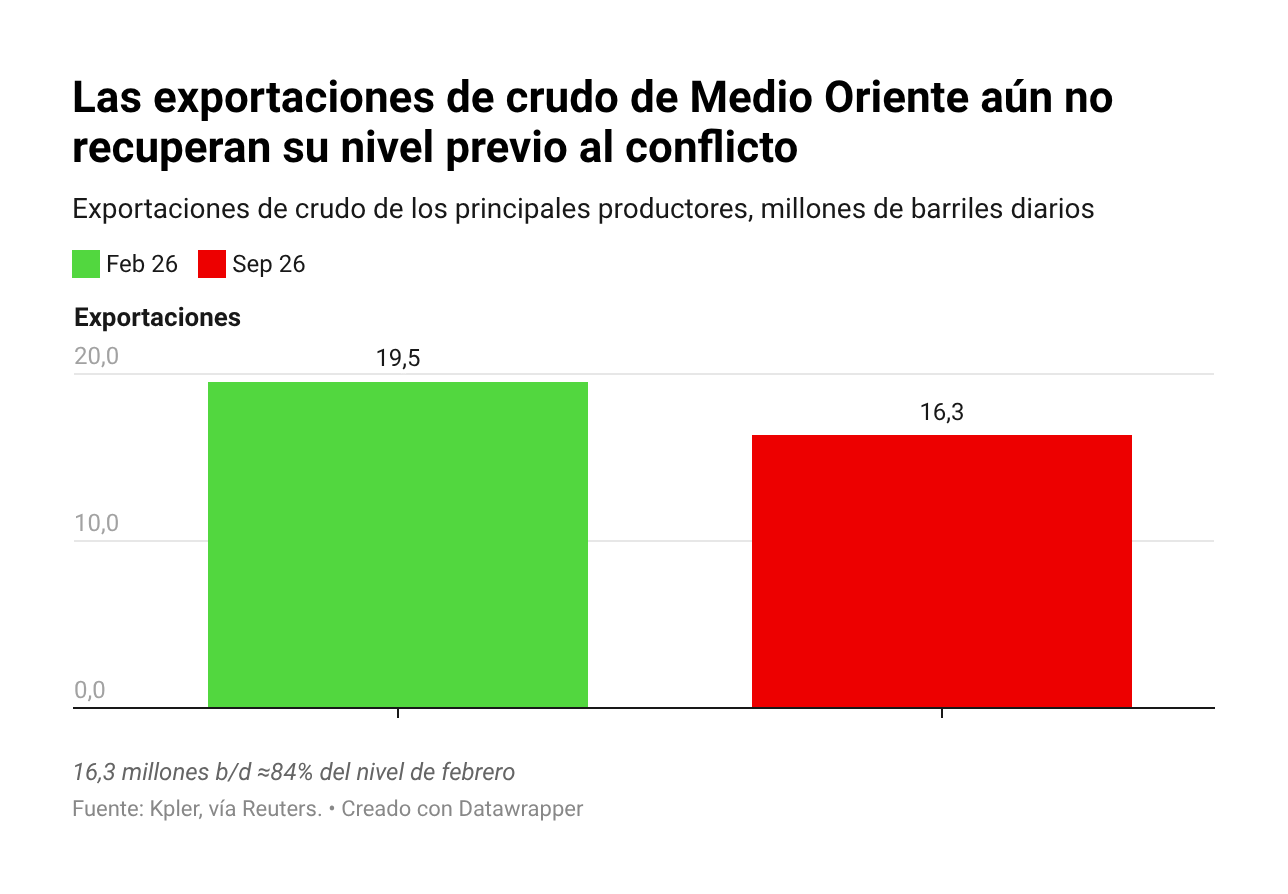
- El Golfo recupera sus exportaciones mientras aumenta el aislamiento de Irán: los flujos petroleros alcanzaron cerca del 80 % de los niveles previos al conflicto, aunque persiste el riesgo de interrupciones. Las restricciones bancarias y aéreas reducen los canales comerciales de Teherán. En paralelo, Irán recibió una respuesta estadounidense a su propuesta para poner fin a la guerra, cuyos términos no se hicieron públicos.
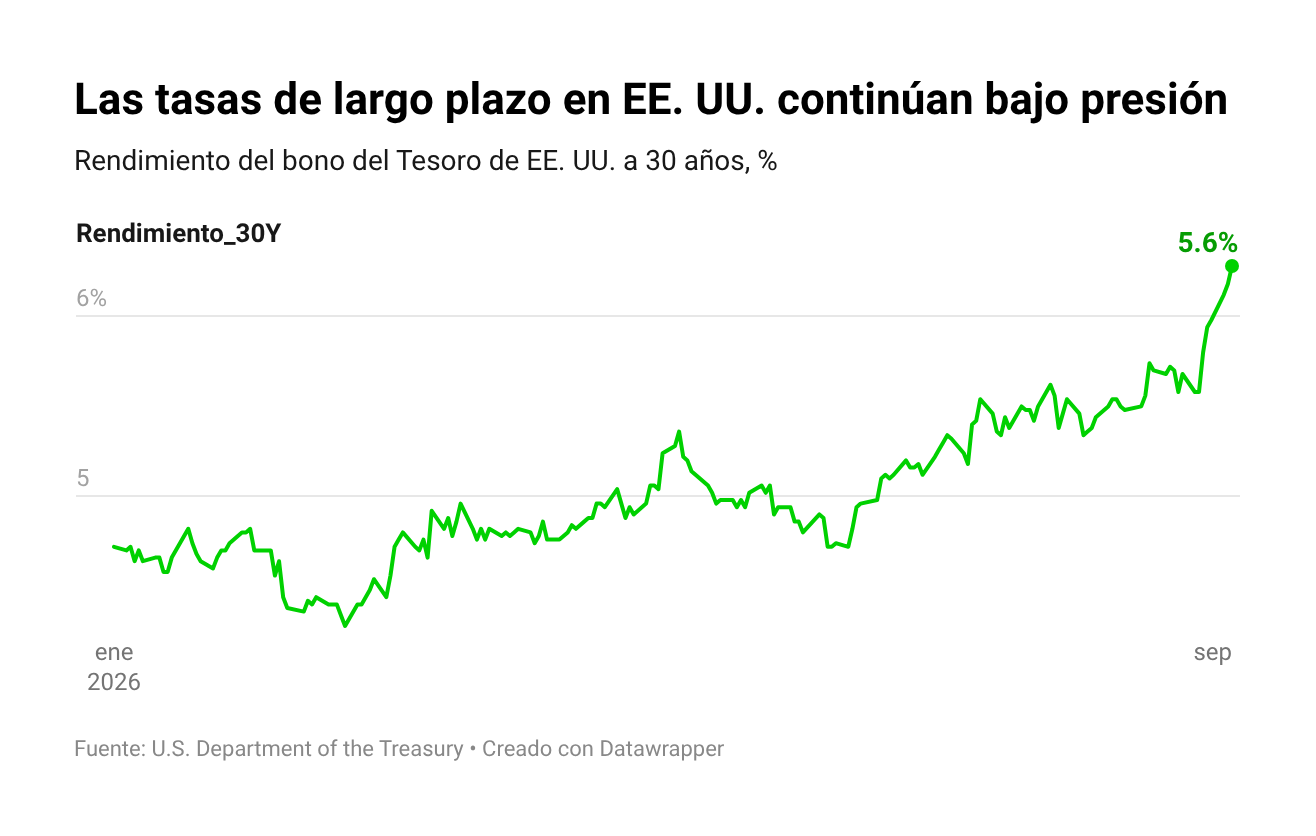
- Estados Unidos mantiene dinamismo, pero acumula señales de presión: el rendimiento del bono del Tesoro a 30 años alcanzó su mayor nivel en más de dos décadas y la confianza del consumidor cayó a mínimos desde 2014. La manufactura continuó en expansión, con un índice ISM de 54,5 puntos, aunque enfrenta mayores costos y retrasos de proveedores.
- Estados Unidos y China concretan una distensión comercial con límites estratégicos: la reducción de aranceles abarca bienes por aproximadamente US$60 mil millones y excluye sectores sensibles. Ambos países también acordaron establecer un canal de comunicación para incidentes relacionados con la IA.
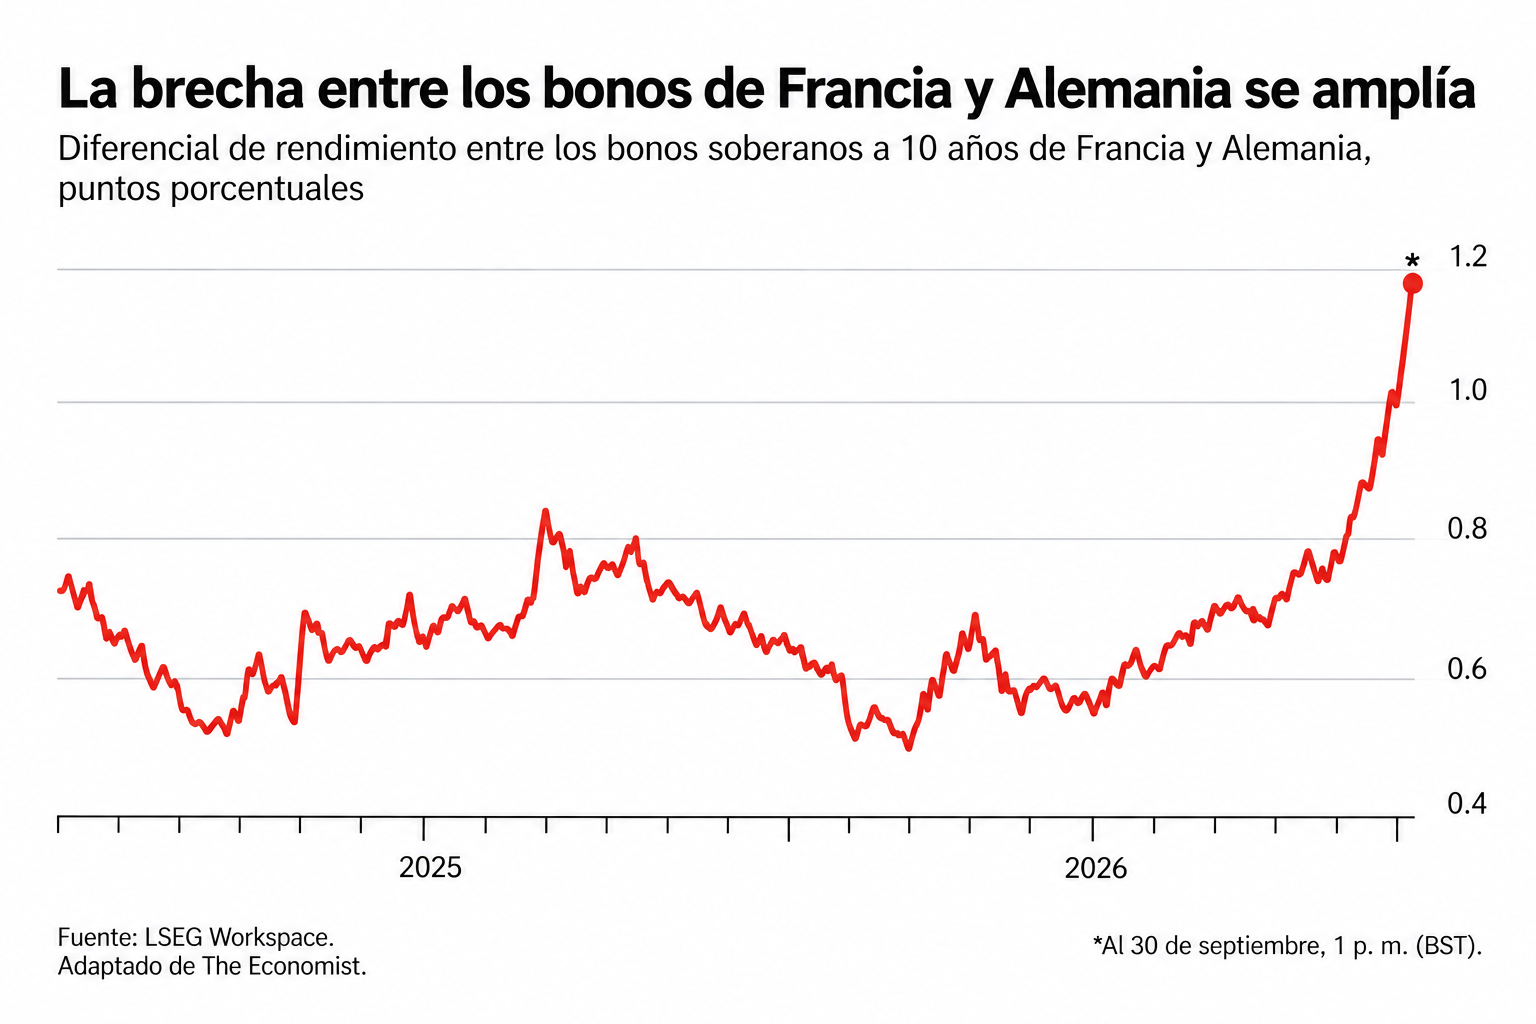
- Francia enfrenta presión fiscal y Europa llega al invierno con reservas más ajustadas: el diferencial del bono francés frente al alemán alcanzó 122 puntos básicos. Los almacenamientos europeos de gas se encuentran al 68 %, doce puntos porcentuales por debajo del nivel de un año antes.
- El descenso de las tasas hipotecarias en Perú podría acercarse a su fin: el encarecimiento del financiamiento internacional podría frenar nuevas reducciones. Al 29 de septiembre, la tasa promedio de los créditos hipotecarios en soles se ubicó en 7,65 %, según la Superintendencia de Banca, Seguros y AFP (SBS).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: gestiones diplomáticas y mayor presión económica sobre Irán
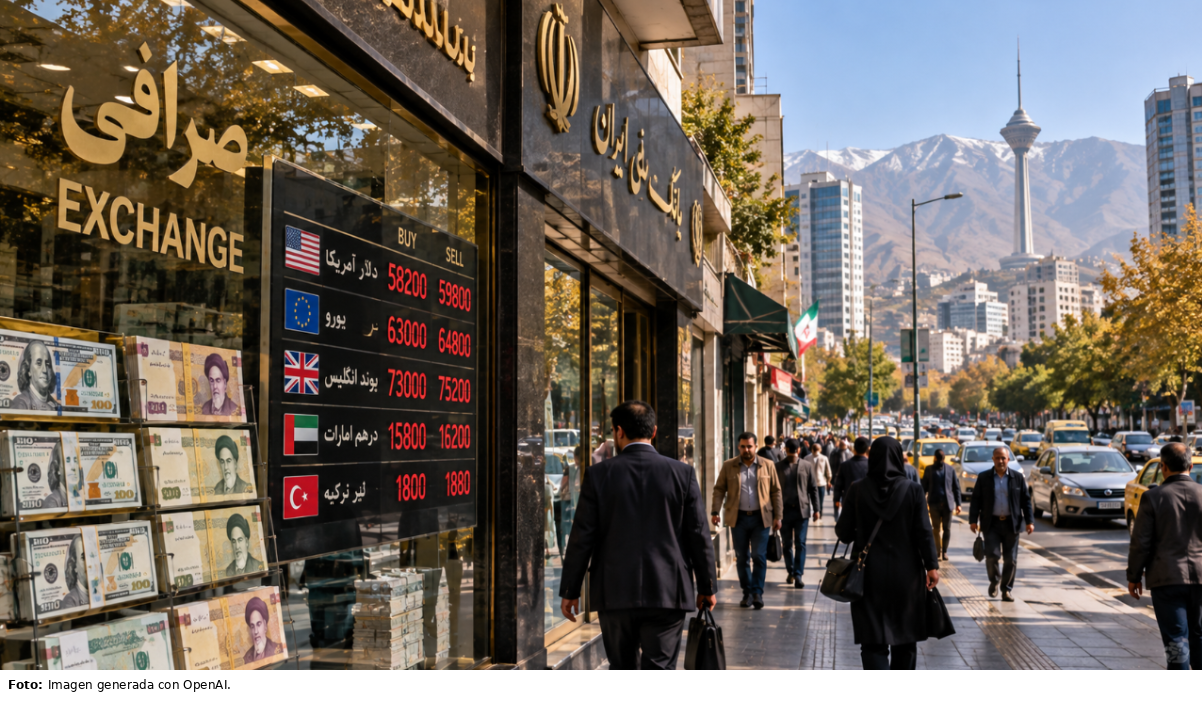
Estados Unidos intensificó la presión económica sobre Teherán al pedir a sus socios restringir operaciones bancarias y conexiones aéreas. Emiratos Árabes Unidos bloqueó transacciones vinculadas al Bank Melli Iran y suspendió vuelos de aerolíneas iraníes, mientras Turquía también impuso restricciones financieras y aéreas (The Wall Street Journal, 2026). Además, el Tesoro estadounidense anunció nuevas sanciones contra diez individuos y entidades acusados de facilitar la adquisición de armamento. En este contexto, el rial alcanzó un nuevo mínimo histórico: más de 2,5 millones por dólar, frente a los 2,2 millones registrados el 2 de septiembre (Associated Press, 2026).
En paralelo, las exportaciones petroleras del Golfo muestran una recuperación pese a la continuidad de los ataques. Los flujos de crudo alcanzaron cerca del 80 % de los niveles previos al conflicto, impulsados por mayores envíos de productores regionales y el uso de rutas alternativas. Aunque la mejora alivia las tensiones del suministro, persiste la incertidumbre sobre su continuidad y todavía no supone una normalización completa del mercado (The Wall Street Journal, 2026; Bloomberg, 2026).
En el plano diplomático, Irán anunció el 30 de septiembre que recibió una respuesta oficial de Estados Unidos a su última propuesta para poner fin a la guerra, aunque no reveló su contenido ni si suponía un rechazo. La iniciativa iraní planteaba reabrir el estrecho de Ormuz en una semana a cambio del levantamiento del bloqueo de sus puertos, la liberación de activos congelados y la exención de sanciones sobre sus ventas petroleras, entre otras condiciones. Pese al rechazo público inicial de Donald Trump, los mediadores de Catar y Pakistán continuaron las gestiones para alcanzar un acuerdo (Associated Press, 2026).
En Gaza, la reconstrucción enfrenta obstáculos pese al plan de recuperación de US$2450 millones presentado por Jared Kushner el 23 de septiembre. La propuesta contempla 66 proyectos durante los próximos seis meses, pero The Economist señala que el financiamiento recibido ha sido inferior al esperado y que las restricciones israelíes al ingreso de maquinaria, personal y fuerzas de estabilización dificultan su ejecución. La brecha entre los compromisos anunciados y las condiciones sobre el terreno limita la recuperación de infraestructura y servicios básicos antes del invierno (The Economist, 2026).
Estados Unidos: los rendimientos de largo plazo suben mientras cae la confianza de los hogares
La economía estadounidense enfrenta un escenario distinto al previsto inicialmente por la administración Trump. La expectativa de que una menor intervención sobre la Reserva Federal y una reducción del déficit permitieran moderar las tasas de largo plazo no se ha materializado. En cambio, la inflación se mantiene elevada, los rendimientos de los bonos del Tesoro han aumentado y factores como los aranceles, el conflicto con Irán y el fuerte ciclo de inversión asociado a la inteligencia artificial han complicado la trayectoria esperada de la política económica (The Wall Street Journal, 2026).
En este contexto, los mercados continúan ajustando sus expectativas sobre las tasas de interés. Los rendimientos del Tesoro estadounidense siguieron aumentando y el bono a 30 años alcanzó su nivel más alto en más de dos décadas, mientras los inversionistas evalúan cuánto ajuste adicional podría requerir la Reserva Federal para contener la inflación. Sin embargo, el presidente de la Fed de Nueva York, John Williams, señaló que no existe urgencia para realizar una nueva subida inmediatamente, aunque consideró que otro incremento hacia finales de año podría ser apropiado si las condiciones lo requieren (The Wall Street Journal, 2026).
Los datos de consumo y precios ayudan a explicar estas expectativas. El índice de precios del gasto de consumo personal (PCE), indicador seguido por la Reserva Federal, aumentó 0,3 % mensual en agosto, mientras que el componente subyacente avanzó 0,2 %. Aunque el gasto personal ajustado por inflación creció 0,6 %, su mayor incremento mensual desde marzo de 2025, la inflación subyacente se mantuvo en 3 % interanual, todavía por encima del objetivo de 2 % de la Fed (Bloomberg, 2026). Estos datos muestran una economía que conserva dinamismo, pero con presiones de precios que dificultan una rápida flexibilización monetaria.
La resistencia de la actividad también se observó en el mercado laboral: las empresas privadas añadieron 90.000 empleos en septiembre, principalmente en educación, salud y servicios, según datos de ADP, reforzando la percepción de que la economía mantiene dinamismo pese al entorno inflacionario (The Economic Times, 2026). No obstante, esta fortaleza convive con una menor confianza de los hogares, afectada por los mayores costos energéticos y las preocupaciones sobre la inflación. El índice de confianza del consumidor del Conference Board cayó a su menor nivel desde 2014 en septiembre (The Wall Street Journal, 2026).
En la industria, la expansión también continúa, aunque enfrenta mayores costos y dificultades de abastecimiento. El índice manufacturero del Instituto de Gestión de Suministros (ISM) descendió 0,1 puntos hasta 54,5 en septiembre, manteniéndose por encima del umbral de expansión de 50 por noveno mes consecutivo. Los nuevos pedidos aumentaron y el empleo industrial creció por tercer mes seguido, pero los precios de las materias primas alcanzaron su mayor nivel desde mayo y los plazos de entrega de los proveedores continuaron alargándose. Estas señales muestran una demanda sostenida, acompañada de restricciones que moderan el crecimiento de la producción (Bloomberg, 2026).
Asia: Estados Unidos y China reducen tensiones comerciales, mientras India enfrenta nuevas presiones inflacionarias
Estados Unidos y China dieron señales de distensión comercial tras acordar una reducción de aranceles sobre bienes por aproximadamente US$60 mil millones. Ambos países publicaron listas separadas de productos no sensibles que accederán a menores tarifas: Washington incluyó 77 productos chinos, mientras Pekín redujo aranceles sobre 1 619 productos estadounidenses, entre ellos bienes agrícolas y dispositivos médicos. El acuerdo busca estabilizar las relaciones económicas entre las dos mayores economías del mundo luego de meses de tensiones comerciales y una escalada arancelaria que afectó el intercambio bilateral (The New York Times, 2026).
Sin embargo, la reducción de aranceles no implica el fin de la competencia estratégica entre ambas potencias. Los productos vinculados a sectores considerados sensibles, como tierras raras y tecnologías asociadas al desarrollo de inteligencia artificial, quedaron excluidos del acuerdo. En paralelo, Estados Unidos continúa impulsando una estrategia para reducir su dependencia de China en minerales críticos, considerados fundamentales para industrias como defensa, transporte, energía y tecnología. El Gobierno estadounidense ha promovido inversiones y acuerdos con otros países para fortalecer cadenas de suministro alternativas, aunque expertos citados por The Wall Street Journal señalan que sustituir la posición dominante de China requerirá un proceso de largo plazo (The New York Times, 2026; The Wall Street Journal, 2026).
El acercamiento también incluyó un acuerdo para establecer un canal bilateral de comunicación ante incidentes relacionados con la inteligencia artificial y celebrar una nueva ronda de diálogo sobre esta tecnología. No obstante, The Economist advierte que su eficacia durante una crisis no está garantizada: en ocasiones anteriores, China no respondió a las líneas directas militares con Estados Unidos. El acuerdo representa un avance diplomático, pero su utilidad dependerá de que ambos países definan cómo operará el canal y en qué situaciones se activará (The Economist, 2026).
En India, Nomura proyecta que el Banco de la Reserva de India podría elevar su tasa de referencia hasta 5,75 % mediante dos incrementos de 25 puntos básicos en octubre y diciembre. La previsión responde a las presiones de alimentos y energía, junto con los riesgos asociados a menores lluvias. El crédito bancario creció 19,1 % en agosto, aunque un endurecimiento monetario podría afectar el consumo (The Economic Times, 2026).
Europa: Francia enfrenta presión financiera mientras la energía vuelve a ser un riesgo para el invierno
Los mercados de bonos aumentaron la presión sobre Francia ante el deterioro de sus perspectivas fiscales. La rentabilidad del bono francés a diez años alcanzó 4,8 % el 29 de septiembre, su nivel más alto desde 2008, mientras que el diferencial frente al bono alemán se amplió hasta 122 puntos básicos, el mayor nivel en 14 años. El aumento refleja la preocupación de los inversionistas por la capacidad del Gobierno para reducir el déficit y aprobar el presupuesto de 2027 en un contexto político fragmentado (The Economist, 2026).
El deterioro fiscal ocurre mientras Francia enfrenta mayores costos de financiamiento y un crecimiento económico más débil. El Gobierno proyecta que el déficit presupuestario alcanzará 5,4 % del PIB este año, mientras que el costo del servicio de la deuda podría aumentar hasta 91.000 millones de euros en 2027. Aunque el primer ministro Sébastien Lecornu presentó medidas de ahorro por 54.000 millones de euros, The Economist señala que estos ajustes apenas permitirían mantener el déficit alrededor del 5 % del PIB, todavía por encima del límite establecido por la Comisión Europea (The Economist, 2026).
En paralelo, Europa enfrenta una nueva vulnerabilidad energética de cara al invierno. Los precios del gas natural europeo alcanzaron sus niveles más altos desde inicios de 2023, mientras las reservas se encuentran en 68 % de capacidad, 12 puntos porcentuales por debajo del nivel registrado un año antes. La situación es especialmente sensible en Alemania, donde los almacenamientos se encuentran en 56 %, aunque los analistas consideran que un invierno moderado permitiría evitar una crisis de suministro (The New York Times, 2026).
La exposición europea al suministro estadounidense de diésel añade otro riesgo energético. Entre marzo y julio, aproximadamente una cuarta parte de las importaciones de este combustible provino de Estados Unidos, después de que la Unión Europea redujera sus compras a Rusia y Medio Oriente. Esta dependencia vuelve a la región vulnerable ante una eventual restricción de esos envíos (The Wall Street Journal, 2026).
Latinoamérica: Argentina apuesta por la IA mientras Brasil enfrenta barreras comerciales y Colombia eleva tasas
Argentina busca posicionarse como un nuevo destino para las inversiones en inteligencia artificial mediante una estrategia de baja regulación. Durante su intervención ante la Asamblea General de las Naciones Unidas, el presidente Javier Milei afirmó que el país no regulará de manera preventiva esta tecnología y planteó aprovechar ese enfoque para atraer empresas y proyectos de centros de datos. El Gobierno también impulsa un marco que permitiría compañías operadas por agentes de IA, aunque la propuesta modificada mantendría a una persona como responsable legal final de sus operaciones (The New York Times, 2026).
La Patagonia ocupa un lugar central en esta estrategia por su disponibilidad de territorio, clima frío y acceso creciente a energía proveniente, entre otras fuentes, de las reservas de petróleo y gas de esquisto. Argentina todavía mantiene una industria de centros de datos pequeña frente a Brasil y Chile y enfrenta obstáculos como una red eléctrica frágil y los elevados costos de ampliar la infraestructura de transmisión. Aun así, el interés empresarial comienza a crecer y el Gobierno busca complementarlo con incentivos fiscales para grandes inversiones en IA y otras tecnologías emergentes (The New York Times, 2026).
La apuesta tecnológica coincide, sin embargo, con señales de una recuperación económica desigual. El S&P Merval acumula una caída de 9 % en dólares durante 2026, mientras el desempeño favorable se concentra principalmente en las empresas vinculadas a Vaca Muerta, favorecidas por los altos precios internacionales del petróleo y una mayor producción. Mientras la minería continúa expandiéndose, sectores como la manufactura, la construcción y la banca muestran mayor debilidad; la actividad económica cayó 1,4 % interanual en julio y 2,9 % frente al mes anterior. El auge energético ha contribuido a que Argentina acumule un superávit comercial superior a US$16.000 millones entre enero y julio, aunque todavía no se traduce en una recuperación homogénea del resto de la economía (Bloomberg, 2026).
En Brasil, las exportaciones de carne vacuna a China enfrentan desde el 1 de octubre un arancel adicional de 55 %, después de agotar la cuota anual de 1,1 millones de toneladas. La medida, adoptada por Pekín para proteger a sus productores, afecta una relación comercial de gran escala: Brasil abasteció aproximadamente la mitad de las importaciones chinas de carne vacuna en 2025. El encarecimiento del acceso a ese mercado podría redirigir los envíos brasileños hacia otros destinos, mientras las empresas se preparan para la apertura de una nueva cuota en enero de 2027 (Bloomberg, 2026).
En Colombia, el Banco de la República elevó su tasa de referencia en 25 puntos básicos, hasta 12,25 %, en una votación dividida. La decisión respondió al aumento de la inflación anual a 6,2 % en agosto y al riesgo de nuevas presiones sobre alimentos y tarifas reguladas por El Niño. El ajuste ocurre mientras la actividad económica pierde impulso: el indicador de seguimiento de la economía creció 1,1 % interanual en julio. Colombia enfrenta así el desafío de contener los precios sin profundizar la desaceleración, en un entorno internacional de condiciones financieras más restrictivas (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú: mayores tasas y combustibles presionan el crédito y el consumo
El ciclo de reducción de las tasas hipotecarias en Perú podría acercarse a su fin ante el encarecimiento del financiamiento internacional. Al 29 de septiembre, la tasa promedio de los créditos hipotecarios en soles se ubicó en 7,65 %, según la Superintendencia de Banca, Seguros y AFP (SBS). El aumento de las tasas globales podría estabilizarla e incluso generar una ligera reversión hacia fines de año. El efecto de las mayores tasas estadounidenses llegaría primero a los bonos soberanos peruanos y posteriormente al financiamiento bancario, con un rezago estimado de entre 30 y 90 días (SBS, 2026; Semana Económica, 2026).
Por ahora, el mercado mantiene dinamismo: el crédito hipotecario creció 7,6 % interanual en julio, su mayor avance en casi tres años, según cifras del BCRP. Las estimaciones tampoco anticipan necesariamente un aumento pronunciado de las tasas. BBVA Perú proyecta un incremento de entre 10 y 15 puntos básicos desde los niveles actuales, mientras Banco Pichincha considera más probable una estabilización o una moderación del ritmo de descenso. La evolución de la inflación, el tipo de cambio y las condiciones de fondeo determinará cuánto del endurecimiento financiero internacional termina trasladándose a los hogares peruanos (Semana Económica, 2026).
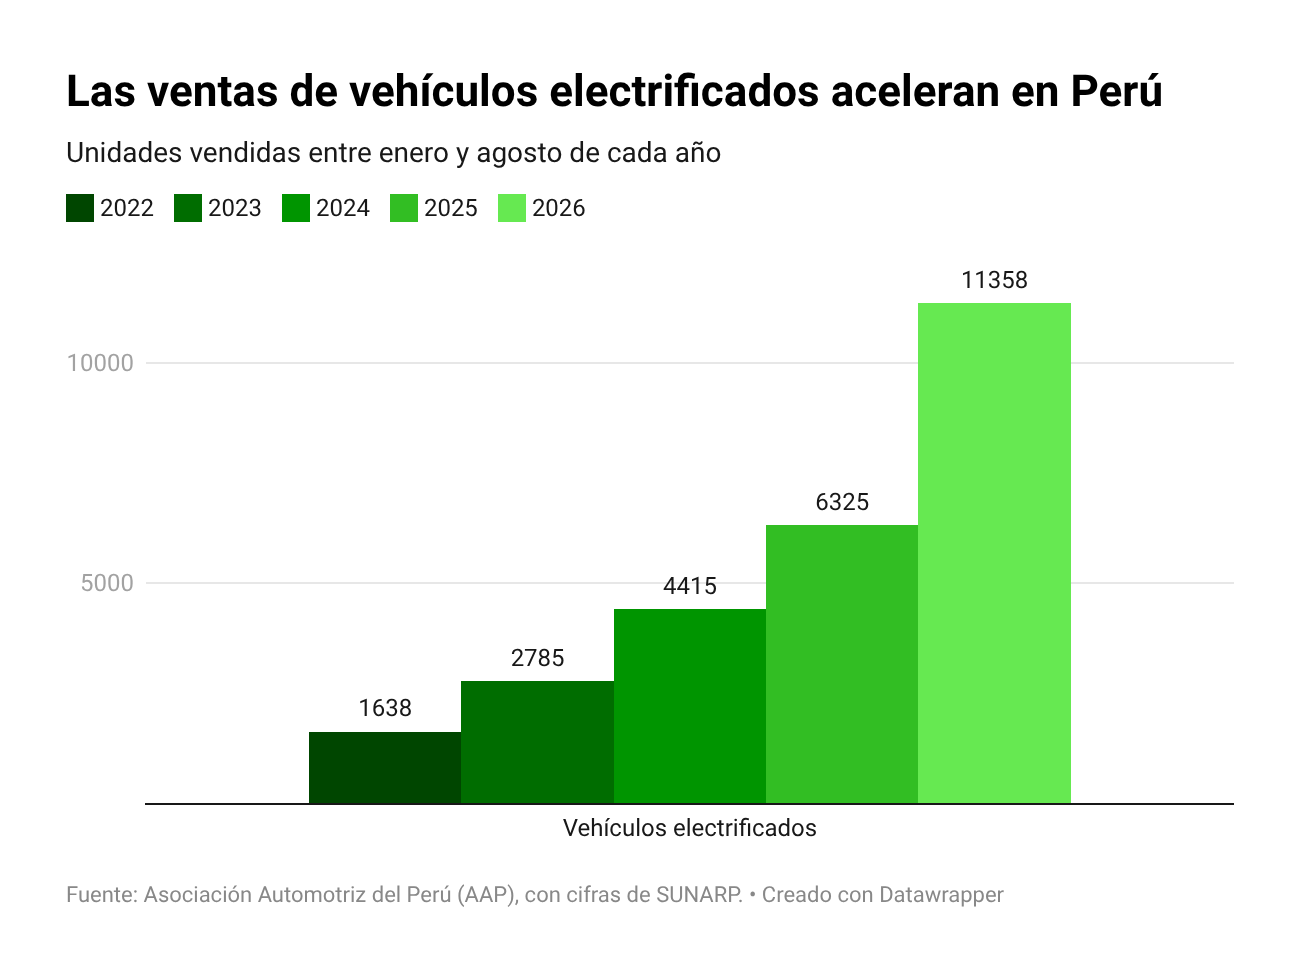
El aumento del costo de los combustibles también empieza a modificar las decisiones de consumo. Entre enero y agosto se vendieron 11.358 vehículos electrificados en el país, 79,6 % más que en el mismo periodo de 2025, mientras su participación alcanzó el 6 % de las ventas automotrices (AAP, 2026). El mayor precio de la gasolina no es el único factor detrás del crecimiento, pero las empresas del sector señalan que está acelerando la búsqueda de alternativas más eficientes. Al mismo tiempo, la reducción de la brecha de precios con los vehículos de combustión hace que el ahorro energético sea más visible desde el momento de la compra (Semana Económica, 2026).
A estas presiones se suma el debate sobre la competitividad del aeropuerto Jorge Chávez. La TUUA para pasajeros en conexión internacional se mantiene en US$10,05 sin IGV (Ositrán, 2026), mientras LAP propone reducirla en 37 %, hasta US$6,40, y las aerolíneas plantean llevar la tarifa a cero. El debate ocurre mientras el tráfico internacional de conexión cayó 22,48 % interanual en julio, su mayor retroceso en lo que va del año. Las aerolíneas atribuyen parte de la caída a la tarifa, mientras LAP reconoce la fricción generada por el mecanismo de pago, pero sostiene que también intervienen otros factores del mercado (El Comercio, 2026).
Lecturas recomendadas
- The Economist. (2026, 28 de septiembre). Big Law is being shaken up—and not by AI.
- The Economist. (2026, 28 de septiembre). Britain overtaxes well-paid workers.
- The Economist. (2026, 30 de septiembre). For the first time, Latin Americans prefer China to America.
- The Economic Times. (2026, 30 de septiembre). India smartphone prices jump 16 % in first half of 2026; market seen shrinking double digits.
- The New York Times. (2026, 30 de septiembre). The coal industry sought a pricey bailout. The White House obliged.


