
5 ideas clave de la semana
- Medio Oriente combina una mayor presión sobre Irán con nuevos riesgos para el mercado energético: Teherán reconoce un deterioro económico cada vez más severo, mientras nuevos ataques en el Golfo vuelven a amenazar el comercio de energía. La Organización de Países Exportadores de Petróleo (OPEP+) decidió mantener sin cambios sus objetivos de producción para noviembre.
- Estados Unidos muestra una economía cada vez más dividida entre sectores sensibles a las tasas y el auge de la IA: El índice de servicios se moderó a 54,9 puntos en septiembre y la tasa hipotecaria a treinta años subió a 7,28 %, mientras las principales tecnológicas habían captado USD 157 mil millones en bonos hasta agosto.
- China refuerza simultáneamente su seguridad energética y su apuesta por infraestructura tecnológica: Pekín restringió las exportaciones de combustibles para priorizar el abastecimiento interno y prepara inversiones por alrededor de 25 billones de yuanes —unos USD 3,7 billones— hasta 2030 en redes de electricidad, capacidad computacional, comunicaciones, logística y sistemas urbanos.
- Europa enfrenta un nuevo repunte inflacionario mientras endurece su posición frente a China: La inflación de la eurozona alcanzó 3,8 %, su mayor nivel en tres años. Alemania y Francia impulsan mecanismos más rápidos frente al aumento de las importaciones chinas, mientras España se encamina a elecciones anticipadas.
- Perú mantiene señales de crecimiento, pero la inflación y la menor confianza empresarial moderan el panorama: La inflación de Lima alcanzó 4,55 %, mientras el MEF conserva una proyección de crecimiento de 3,4 % para 2026. A la vez, las expectativas empresariales se moderaron, mientras los dividendos distribuidos por empresas de la Bolsa de Valores de Lima (BVL) alcanzaron S/ 39 851 millones, con lo que superaron lo repartido durante todo 2025.
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA INTERNACIONAL
Medio Oriente: La presión económica sobre Irán se intensifica mientras vuelven a aumentar los riesgos energéticos
Foto: Imagen generada con OpenAI
Las consecuencias económicas de la guerra se han convertido en una preocupación creciente para el Gobierno iraní. Mohsen Rezaei, principal funcionario de seguridad del país, reconoció que Irán atraviesa uno de los periodos económicos más difíciles de su historia reciente. El rial ha continuado depreciándose, mientras el endurecimiento de las sanciones y del bloqueo estadounidense ha elevado el costo de las importaciones y profundizado las presiones sobre los hogares. Trabajadores públicos y jubilados también han expresado malestar por la pérdida de poder adquisitivo y los retrasos en algunos pagos, y han mostrado que el deterioro económico comienza a convertirse en un desafío de seguridad interna (The New York Times, 2026).
La tensión regional continúa además trasladándose a Yemen. Fuerzas respaldadas por Arabia Saudita iniciaron una ofensiva para recuperar posiciones controladas por los hutíes cerca de Bab el-Mandeb y retomaron varias localidades en los alrededores del estrecho. Los hutíes respondieron con ataques mediante misiles y drones contra instalaciones y aeropuertos saudíes, lo cual amplió nuevamente el alcance del conflicto y aumentó la presión sobre Riad (The New York Times, 2026; The Wall Street Journal, 2026).
Al mismo tiempo, durante los primeros días de octubre, se registraron nuevos ataques contra embarcaciones en el estrecho de Ormuz. La novedad de esta semana no es el riesgo de la ruta, que ya venía afectando al comercio energético, sino la reaparición de incidentes después de señales de recuperación de los flujos. Varios petroleros fueron alcanzados entre el 3 y el 5 de octubre, lo que recuerda que la mejora reciente del tránsito continúa siendo vulnerable a una nueva escalada militar (The Wall Street Journal, 2026; The New York Times, 2026).
Frente a esta incertidumbre, la Organización de Países Exportadores de Petróleo (OPEP+) decidió mantener sin cambios sus objetivos de producción para noviembre. Tras la recuperación de los flujos señalada en la edición anterior, varios productores continúan bombeando por debajo de sus cuotas y el mercado físico permanece ajustado. En paralelo, las economías del G7 anunciaron la liberación de reservas de diésel y petróleo para contener la presión sobre los combustibles. El Brent se mantiene alrededor de USD 100 por barril, por lo que el mercado continúa equilibrando una recuperación parcial de la oferta con el riesgo de nuevas interrupciones (The Wall Street Journal, 2026; The New York Times, 2026).
Estados Unidos: La actividad pierde impulso mientras la inversión en IA mantiene la presión sobre las tasas
Foto: Imagen generada con OpenAI
El mercado laboral estadounidense mostró señales de moderación en septiembre, con una creación de empleo más débil y un ligero incremento del desempleo. El enfriamiento redujo las expectativas de una nueva subida inmediata de tasas por parte de la Reserva Federal y reforzó la posibilidad de mantenerlas sin cambios en octubre. Más que un deterioro abrupto, los datos apuntan hacia un mercado laboral que está pasando a una fase de menor dinamismo (The New York Times, 2026; The Wall Street Journal, 2026).
La desaceleración también apareció en los servicios. El índice del Institute for Supply Management cayó 0,5 puntos hasta 54,9 en septiembre. Aunque una lectura superior a 50 todavía refleja expansión, los costos aumentaron al ritmo más elevado en más de cuatro años. La combinación de actividad más moderada y mayores presiones de costos complica el panorama de la Fed, que debe contener la inflación sin generar un enfriamiento excesivo de la economía (Bloomberg, 2026).
A esa dificultad se suma el auge de la inteligencia artificial. Las inversiones en centros de datos, infraestructura y capacidad computacional están mostrando una sensibilidad menor al incremento de las tasas que sectores como vivienda y automóviles. Amazon, Alphabet, Meta, Microsoft y Oracle habían captado USD 157 000 millones mediante bonos hasta agosto, y el Institute of International Finance advierte que esta nueva demanda de capital puede mantener una presión alcista sobre las tasas reales de largo plazo. La IA aparece así no solo como fuente de productividad futura, sino también como un nuevo elemento dentro del desafío monetario de la Fed (The New York Times, 2026; Bloomberg, 2026).
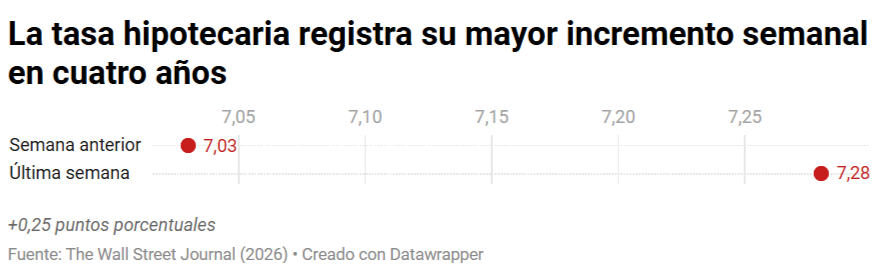
El contraste es especialmente visible en la vivienda. La tasa hipotecaria a 30 años subió de 7,03 % a 7,28 %, su mayor incremento semanal en cuatro años, en medio de la venta de bonos y del aumento de los costos de financiamiento. Las solicitudes hipotecarias acumularon cuatro semanas de retrocesos y la recuperación esperada del mercado inmobiliario volvió a debilitarse. La economía estadounidense enfrenta así una creciente divergencia: mientras sectores sensibles a las tasas muestran señales de desgaste, la inversión tecnológica continúa avanzando con mayor resistencia al endurecimiento financiero (The Wall Street Journal, 2026).
Asia: China prioriza su seguridad energética mientras amplía la inversión en infraestructura
Foto: Imagen generada con OpenAI
China suspendió durante octubre gran parte de sus exportaciones de combustibles fuera de Hong Kong y Macao para priorizar el abastecimiento interno. La decisión afecta especialmente a los mercados asiáticos de gasolina, diésel y combustible para aviación, donde países como Singapur, Australia y Malasia dependen en distintos grados de los suministros chinos. En Singapur, las importaciones de gasolina provenientes de China habían disminuido 62 % frente a 2025, mientras los inventarios se ubicaban en niveles excepcionalmente bajos (The New York Times, 2026).
El giro resulta significativo porque China había utilizado durante los últimos años incentivos y políticas industriales para expandir sus exportaciones de productos refinados. El cambio temporal hacia la protección de la oferta doméstica muestra hasta qué punto la inestabilidad energética internacional está modificando las prioridades de Pekín. Al limitar los envíos, China también reduce una de las fuentes disponibles para aliviar la escasez de combustibles refinados en otros mercados asiáticos, lo que contribuye a mantener elevados los márgenes de refinación y los precios regionales (The New York Times, 2026).
En una dimensión más estructural, Pekín prepara una nueva fase de inversión en infraestructura. China proyecta destinar alrededor de 25 billones de yuanes —unos USD 3,7 billones— hasta 2030 a seis grandes redes vinculadas con agua, electricidad, capacidad computacional, comunicaciones, logística y sistemas urbanos. A diferencia de los grandes programas de infraestructura tradicionales, una parte importante de esta expansión está orientada a las necesidades de centros de datos, inteligencia artificial, robótica y otras industrias tecnológicas. La estrategia pretende, simultáneamente, estimular la demanda interna y fortalecer la capacidad industrial del país (The Economist, 2026).
China también continúa modificando la composición de sus reservas internacionales. El Banco Popular de China incorporó 740 000 onzas de oro durante septiembre y extendió a 23 meses consecutivos su ciclo de compras. La acumulación continuó incluso después de que el metal retrocediera más de 6 % durante septiembre y refleja una tendencia más amplia entre bancos centrales hacia una mayor diversificación de sus activos de reserva (Bloomberg, 2026).
Europa: La inflación y el riesgo fiscal aumentan mientras la UE endurece su posición comercial
Foto: Imagen generada con OpenAI
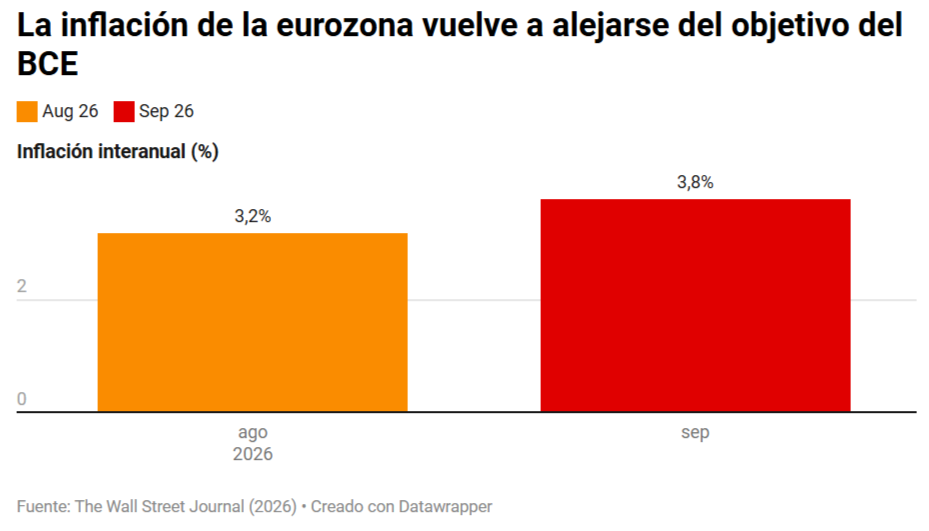
La inflación de la eurozona alcanzó 3,8 % interanual en septiembre, su nivel más alto en tres años y por encima del 3,2 % de agosto. El principal impulso provino de la energía, cuyos precios aumentaron 18,8 %, mientras la inflación subyacente se situó en 2,5 %. El dato mantiene la inflación general claramente por encima del objetivo de 2 % del Banco Central Europeo y refuerza el debate sobre la necesidad de mantener una política monetaria restrictiva durante más tiempo (The Wall Street Journal, 2026).
La presión sobre la deuda francesa continuó durante la semana en medio de la venta global de bonos. Aunque el diferencial frente a la deuda alemana comenzó a moderarse después de alcanzar máximos de catorce años, la preocupación por las cuentas públicas francesas sigue condicionando a los mercados europeos (The Wall Street Journal, 2026).
En política comercial, Alemania y Francia presentaron una posición conjunta para dotar a la Unión Europea de mecanismos más rápidos y contundentes frente a aumentos considerados disruptivos de las importaciones. La propuesta representa un cambio especialmente significativo para Alemania, que tradicionalmente había sido más cautelosa frente al endurecimiento de los instrumentos comerciales europeos. De implementarse, el nuevo esquema permitiría a Bruselas responder con mayor rapidez al denominado “segundo shock chino” sobre la industria europea y podría marcar una etapa más defensiva en la relación comercial entre la UE y China (The Economist, 2026; The Wall Street Journal, 2026).
España añade un componente político a este escenario. Pedro Sánchez convocó elecciones anticipadas para el 29 de noviembre en medio de una crisis de vivienda y crecientes presiones sobre su Gobierno. La elección tendrá implicancias más allá de España: un eventual cambio de gobierno alteraría el equilibrio entre las principales administraciones europeas en un momento en que la región enfrenta simultáneamente presiones fiscales, inflación elevada y una política comercial más confrontacional frente a China (The Wall Street Journal, 2026; The New York Times, 2026; The Economist, 2026).
Latinoamérica: Crecimiento desigual convive con mayores costos financieros y nuevos flujos comerciales
Foto: Imagen generada con OpenAI
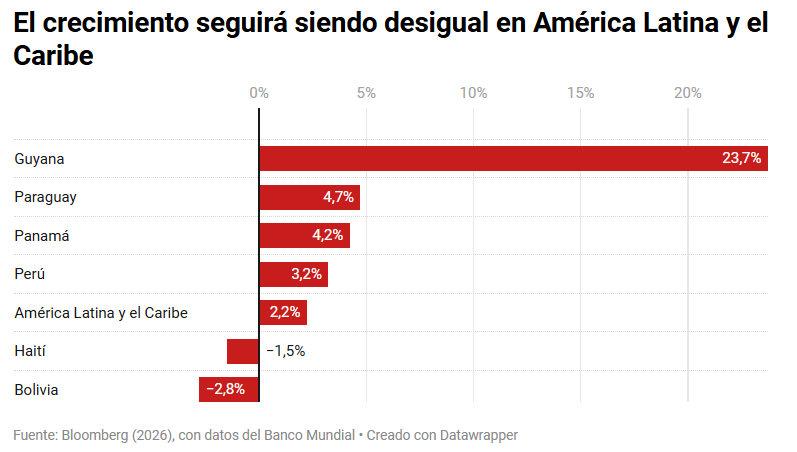
El Banco Mundial proyecta que América Latina y el Caribe crecerán 2,2 % en 2026, por debajo del 2,4 % registrado en 2025. El desempeño seguirá siendo desigual: Guyana encabezaría la expansión regional con 23,7 %, mientras Paraguay crecería 4,7 %; Panamá, 4,2 %, y Perú, 3,2 %. En contraste, la economía de Bolivia se contraería 2,8 % y la de Haití, 1,5%. El organismo advierte que las altas tasas de interés, el costo de la deuda, la volatilidad energética y los efectos de El Niño seguirán limitando el crédito, la inversión y el espacio fiscal (Bloomberg, 2026).
Las condiciones financieras también se volvieron más exigentes para varias economías de la región. En septiembre, el riesgo país aumentó con fuerza en Argentina, Bolivia y Ecuador, en un contexto marcado por mayores tasas de interés en Estados Unidos y el aumento de los rendimientos de los bonos del Tesoro. Argentina cerró el mes en 606 puntos, frente a 514 en agosto; Bolivia pasó de 396 a 483 puntos y Ecuador, de 410 a 488. En contraste, Perú se ubicó en 113 puntos, Chile en 96 y Uruguay en 78. El movimiento refleja cómo el endurecimiento de las condiciones financieras internacionales está ampliando las diferencias en el costo de financiamiento entre las economías latinoamericanas (Bloomberg, 2026)
Los cambios también se observan en el comercio marítimo. El tráfico por el estrecho de Magallanes aumentó más de 70 % interanual tanto en agosto como en septiembre, debido al desvío de embarcaciones que buscan evitar las restricciones del Canal de Panamá provocadas por la sequía. El incremento vuelve a colocar al extremo sur de Chile como ruta alternativa dentro de las cadenas logísticas internacionales y muestra cómo los fenómenos climáticos pueden modificar temporalmente los corredores utilizados por el comercio mundial (Bloomberg, 2026).
En Cuba, la crisis eléctrica está impulsando una expansión acelerada de la energía solar. Durante los primeros siete meses de 2026, Estados Unidos exportó USD 6,3 millones en células y módulos solares hacia la isla, un aumento de 1,070 % respecto de todo el año 2025. China continúa siendo el principal proveedor, con USD 19,5 millones enviados hasta julio, aunque sus exportaciones disminuyeron considerablemente frente al año anterior. El crecimiento de los envíos estadounidenses muestra cómo la necesidad energética está generando nuevos flujos comerciales incluso dentro de una relación bilateral históricamente restringida (Bloomberg, 2026).
TENDENCIAS ECONÓMICAS Y EMPRESARIALES SEGÚN LA PRENSA NACIONAL
Perú: Crecimiento se mantiene, aunque persisten presiones sobre los precios y una mayor cautela empresarial
Foto: Imagen generada con OpenAI
La inflación interanual de Lima Metropolitana se aceleró a 4,55 % en septiembre, desde 4,44 % en agosto, y alcanzó su nivel más alto en tres años. El resultado estuvo impulsado principalmente por el incremento de los combustibles y marcó el séptimo mes consecutivo por encima del rango meta de 1 % a 3 % del Banco Central de Reserva del Perú (BCRP). En términos mensuales, los precios aumentaron 0,12 %, ligeramente por debajo de lo esperado por el mercado. La persistencia de estas presiones mantiene la atención sobre la evolución de la política monetaria durante los próximos meses (Bloomberg, 2026).
Pese al mayor nivel de precios, el Ministerio de Economía y Finanzas (MEF) mantuvo una perspectiva favorable para la actividad. La entidad prevé que la economía crezca entre 2,5 % y 3 % en cada uno de los meses restantes del año, y conserva una proyección de expansión de 3,4 % para 2026. Entre enero y julio, la economía acumuló un crecimiento de 3,1 %, mientras la demanda interna avanzó cerca de 6 % y la inversión privada, alrededor de 15 %. El MEF atribuye este desempeño a la recuperación de la inversión, los elevados precios de las materias primas y una mayor fortaleza de la demanda interna (El Comercio, 2026).
Sin embargo, las expectativas empresariales muestran una mayor cautela. En septiembre, la mayoría de los indicadores de expectativas se deterioró frente al mes anterior, incluidas las perspectivas sobre la economía, la situación de las empresas, la contratación de personal y la inversión. Aun así, la mayor parte de estos indicadores permanece en el tramo optimista, por encima de los 50 puntos. El resultado introduce un matiz frente a las perspectivas oficiales de crecimiento: la actividad mantiene señales favorables, pero las empresas muestran una menor confianza sobre su evolución en los próximos meses (BCRP, 2026).
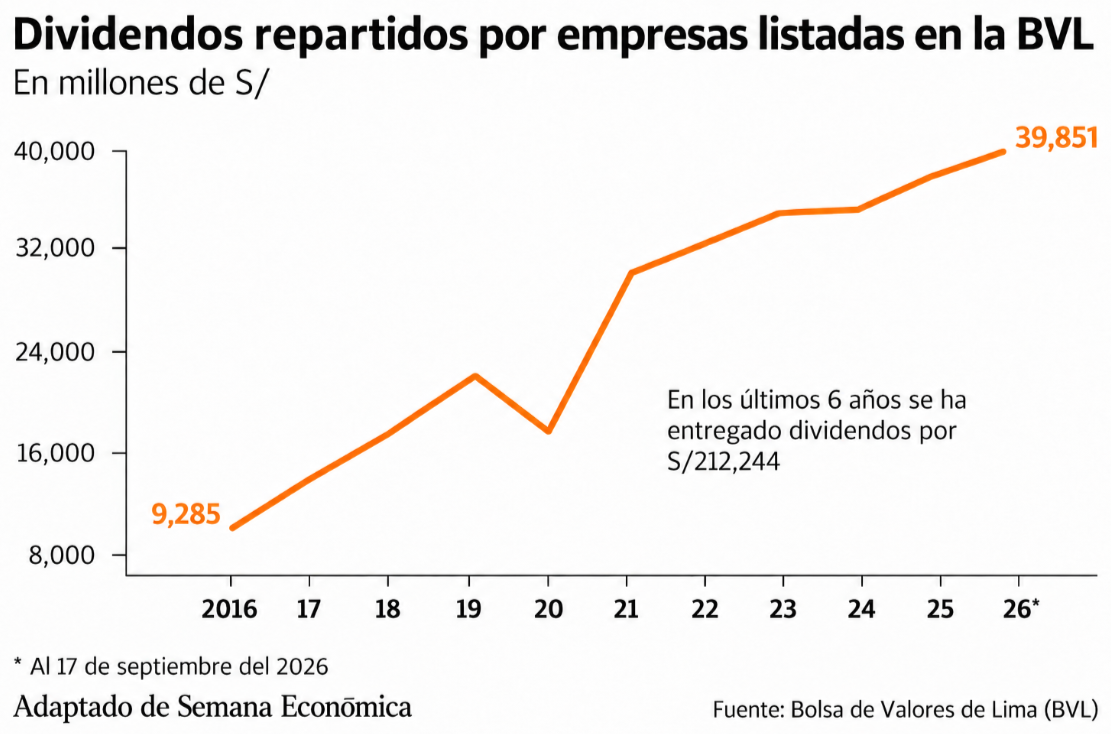
En el mercado de capitales, las empresas listadas en la Bolsa de Valores de Lima (BVL) habían distribuido S/ 39 851 millones en dividendos al 17 de septiembre, con lo que habían superado ya el monto repartido durante todo 2025 y encaminándose hacia un nuevo máximo histórico. El aumento responde al crecimiento de las utilidades empresariales, especialmente en los sectores minero y financiero, que han concentrado buena parte de los pagos durante los últimos dos años. A falta de un trimestre para cerrar 2026, las perspectivas apuntan a que esta tendencia podría continuar en 2027, aunque una eventual reactivación de los planes de inversión podría moderar el porcentaje de utilidades destinado a dividendos (Semana Económica, 2026).
En paralelo, el BCRP aprobó nuevas reglas para las empresas que permiten a los comercios recibir pagos digitales mediante tarjetas, códigos QR, pagos inmediatos y otros instrumentos. La regulación establece requisitos para separar los fondos de los comercios de los recursos propios de las empresas proveedoras e incorpora disposiciones sobre transparencia, contratos, gestión de riesgos e interoperabilidad. La medida busca acompañar el crecimiento de los pagos electrónicos con mayores estándares de seguridad y protección para los establecimientos que utilizan estos servicios (BCRP, 2026).
Lecturas recomendadas
- The Economist. (2026, 5 de octubre). A controversial new power grab in Pakistan.
- The New York Times. (2026, 5 de octubre). U.S.-Russia talks on Ukraine now involve an oil deal tied to Trump allies.
- The Wall Street Journal. (2026, 5 de octubre). Amazon to expand nuclear energy project.
- Bloomberg. (2026, 6 de octubre). De Panamá a Costa Rica: cómo afectará El Niño a Centroamérica entre 2026 y 2027.
- Bloomberg. (2026, 7 de octubre). FMI y Colombia: por qué un eventual respaldo sería distinto al de Argentina, Bolivia y Ecuador.


